去年全球电动汽车销量超过2000万辆,占新车总销量的四分之一。但这一数据背后,转型进程其实远非如此均衡。在中国,电动汽车占新车销量的近55%,在欧洲占28%,而在美国这一比例则不到10%。汽车行业正日益电动化,但未来的发展路径并未趋于统一。
这些差异远不止于动力总成。专注于电动汽车的中国新晋车企通常能在约24个月内将一款车型从概念阶段推进到上市,而许多老牌制造商则需要40至50个月甚至更长时间。更快的开发速度使得新技术和低成本零部件能在更接近上市的阶段被整合进去。 与此同时,软件和电子系统在车辆中的作用日益凸显,全球汽车软件及电气/电子市场规模预计将从2025年的约2940亿美元增长至2035年的4690亿美元。
随着这一趋势的发展,整个行业的格局也在发生变化。 如今,汽车在出厂后仍可获得新功能。其电池最终不仅对驾驶员,对电网也可能具有价值。汽车产生的数据正逐渐成为保险公司、维修商及其他服务提供商关注的焦点。而在某些城市,购车者可能越来越多地是车队运营商,而非实际驾驶者。
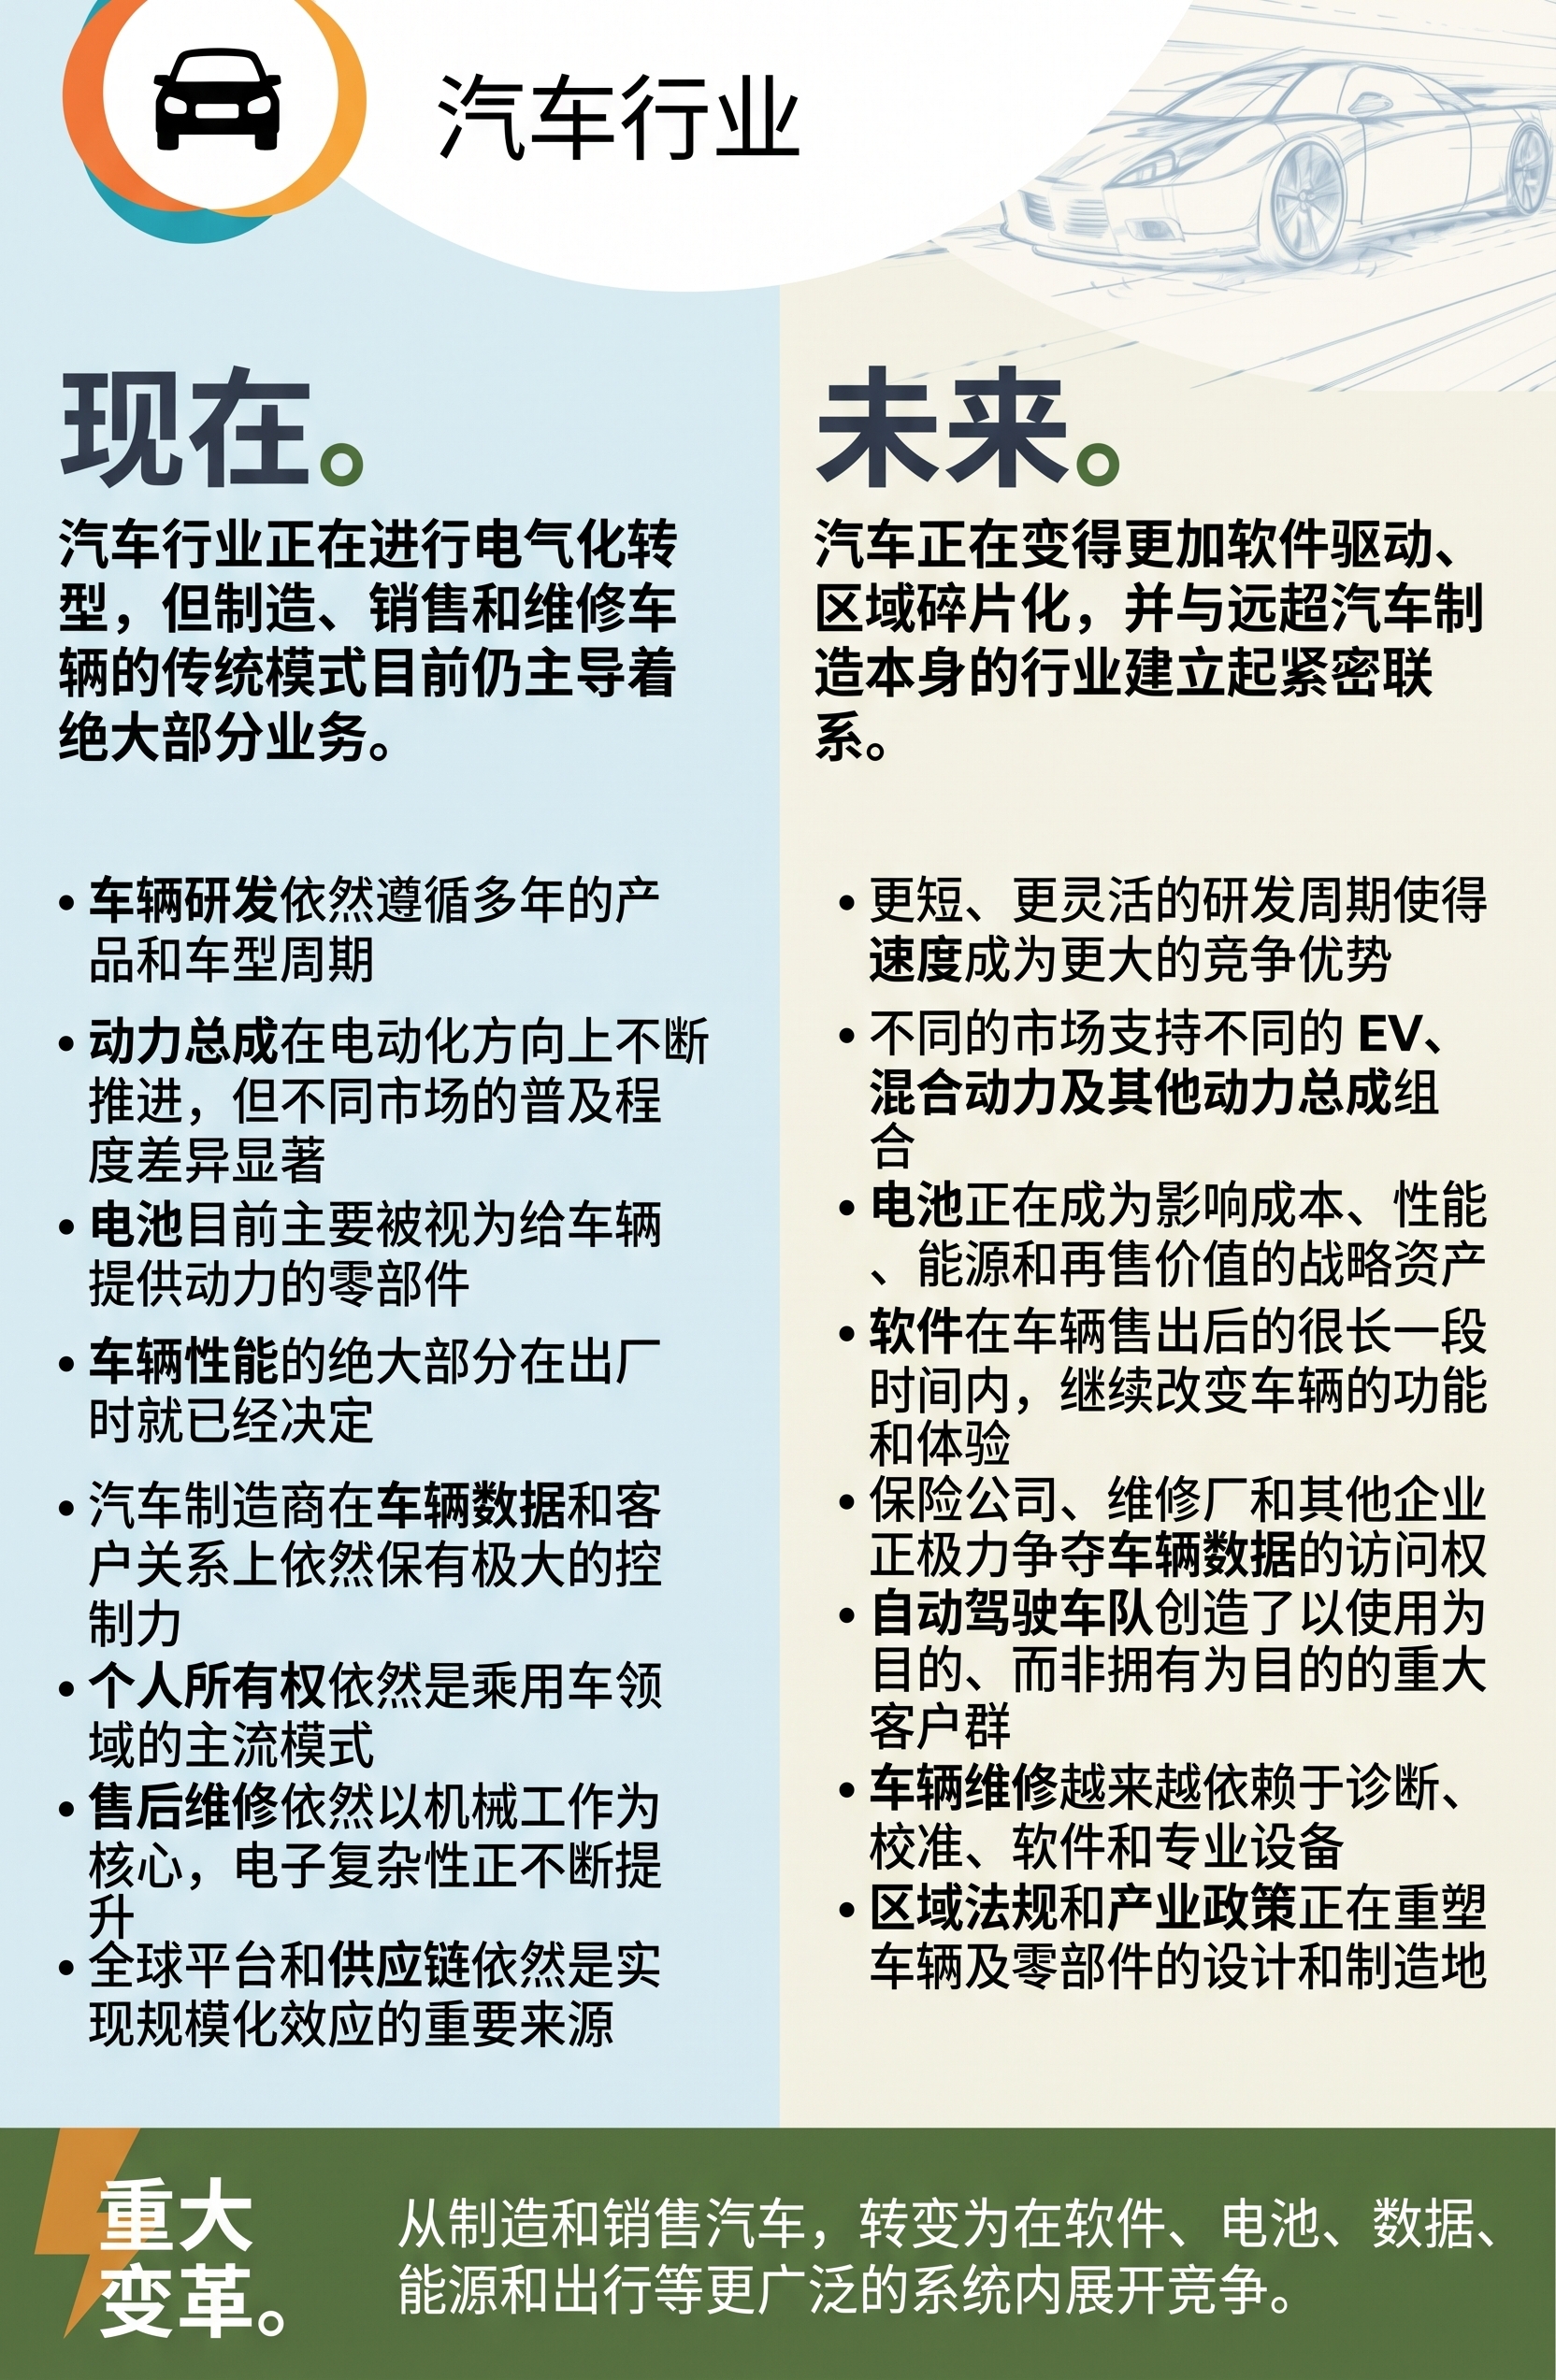
该行业不太可能定型为一种全球统一的模式。更大的变化或许在于利润的来源。随着软件、电池、数据以及区域政策的重要性日益凸显,汽车业务中最具价值的部分可能会越来越多地脱离传统的汽车制造和销售环节。
可能重塑汽车行业的10大变革
1. 中国改变了行业的运行节奏
中国在电动汽车领域的优势通常体现在成本和制造规模上。 然而,对于老牌汽车制造商而言,越来越大的挑战在于中国制造商能够多快地应对技术、定价和消费者需求的变化。中国目前已占全球电动汽车产量的近四分之三,其制造商正向欧洲、东南亚及其他市场扩张,而不仅仅通过出口进行竞争。
如果开发周期持续缩短,传统的四到五年车型开发计划将显得步履蹒跚。采用更短开发周期的制造商可以在接近上市时推出新的电池技术、软件和功能,并在下一款传统车型问世前再次进行升级。
这种压力可能会推动更多模块化车型和产品计划的出现,这些方案能够吸纳新组件和软件,而无需将整车重新推回设计阶段。供应商也可能在开发后期才被引入,这使制造商在采用最初项目启动时尚未出现的技术时拥有更大的自由度。
2. 全球不再趋向于统一的动力总成
市场分化在消费者对下一辆车的购买意向中已显现。麦肯锡2026年的研究发现,超过80%的受访中国消费者倾向于选择电动汽车,而欧洲消费者中这一比例约为一半,美国则为36%。 对于希望享受电动化部分优势,但又不愿完全依赖公共充电设施的消费者而言,混合动力车和增程电动汽车也正逐渐受到青睐。
汽车制造商正针对这种需求差异制定规划。福特预计,到2030年,混合动力车、增程电动汽车和纯电动汽车将占其全球销量的约一半,而非押注于某一项技术能适用于所有地区。
全球电气化可能没有单一的统一路径。中国可能会进一步向纯电动和增程电动汽车方向发展,欧洲则可能更倾向于纯电动车型,而北美则会让混合动力车在更长时间内保持市场地位。在其他地区,充电设施的普及程度和车辆的可负担性可能会再次催生不同的组合模式。
对制造商而言,电气化可能使业务变得更加复杂,而非更简单。工厂、平台和供应商网络可能需要比预期更长时间地支持多种技术,且不同市场所需的投资方向也各不相同。
3. 电池成为车辆的战略核心
2025年,电动汽车电池装机量达到1.2太瓦时,比上年增长近30%。对于汽车制造商而言,电池的影响已远不止于续航里程。它影响车辆成本、充电速度、重量、耐用性、保修风险,并且越来越影响车辆的转售价值。
福特首席执行官吉姆·法利直言不讳:“如果电池成本缺乏竞争力,那么整体就缺乏竞争力。”
随着电池化学体系和采购策略的差异化发展,掌握核心技术的企业将占据更多优势。在电芯设计、材料、电池软件和热管理方面的专业知识,其重要性可能将不亚于过去发动机和变速箱领域的专业知识。
4. 软件打破了车型年份与功能之间的捆绑
传统上,汽车在出厂时已基本定型。这种情况正在发生改变。例如,宝马的“Neue Klasse”架构将软件开发与硬件分离,旨在支持车辆售出后很长时间内的重大更新。
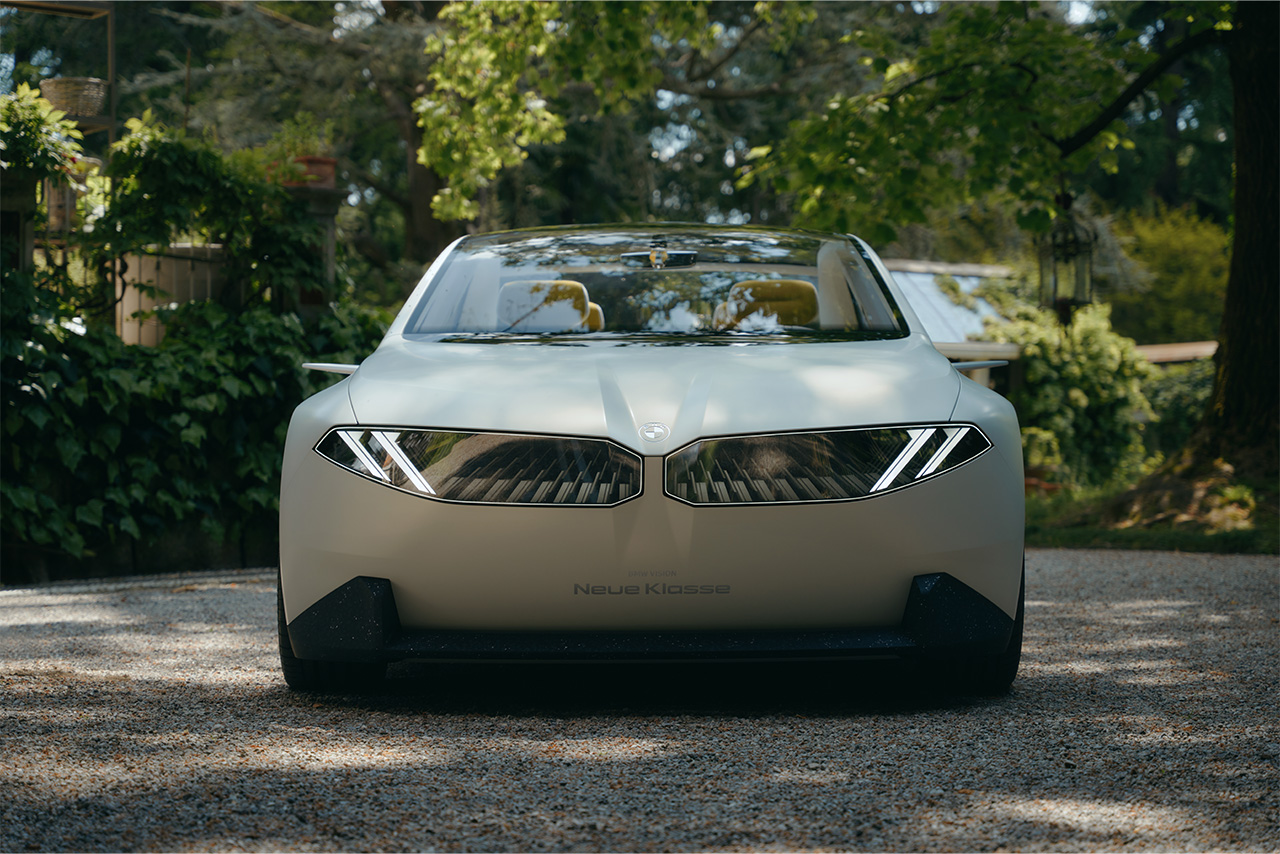
图片来源:宝马“Neue Klasse”
如果这种模式成为常态,车型年份作为衡量汽车实际性能的标准将逐渐弱化。老款车辆无需更换即可获得新的安全、导航或驾驶功能,这可能延长车辆使用周期,并改变二手车估值的方式。
这也意味着制造商需要为车辆提供更长时间的支持。软件更新、网络安全和兼容性,可能会像今天的保修和保养服务一样,成为车辆拥有承诺的一部分。
5. 车辆数据成为争夺焦点
联网汽车所产生的数据价值已远远超出车辆本身。保险公司可以利用驾驶行为评估风险,维修商可以更早地发现故障,而位置和使用数据则可以支持全新的服务。《欧盟数据法案》已经将数据访问权限从制造商扩大到保险公司和售后市场服务提供商。
通用汽车(GM)为这种关系若处理不当可能引发的后果敲响了警钟。2026年1月,美国联邦贸易委员会(FTC)在指控通用汽车和安吉星(OnStar)在未获得充分知情同意的情况下,收集并出售了数百万辆汽车的位置和驾驶行为数据后,最终下达了处罚令。 这些数据包括急刹车、急加速、超速及其他可能影响保险决策的驾驶行为。通用汽车现被禁止在五年内向消费者信用报告机构共享某些驾驶员数据。
消费者对此问题已相当敏感。德勤(Deloitte)的调查显示,62%的美国受访者对共享同步设备数据感到担忧,而58%的受访者则同时对车内摄像头和车辆位置数据表示担忧。
6. 自动驾驶催生了“非驾驶员”这一新型汽车用户
自动驾驶网约车服务已超越小规模试点阶段。Waymo目前正在美国15个主要城市运营全自动驾驶服务,并准备在东京、伦敦和新加坡推出该服务。
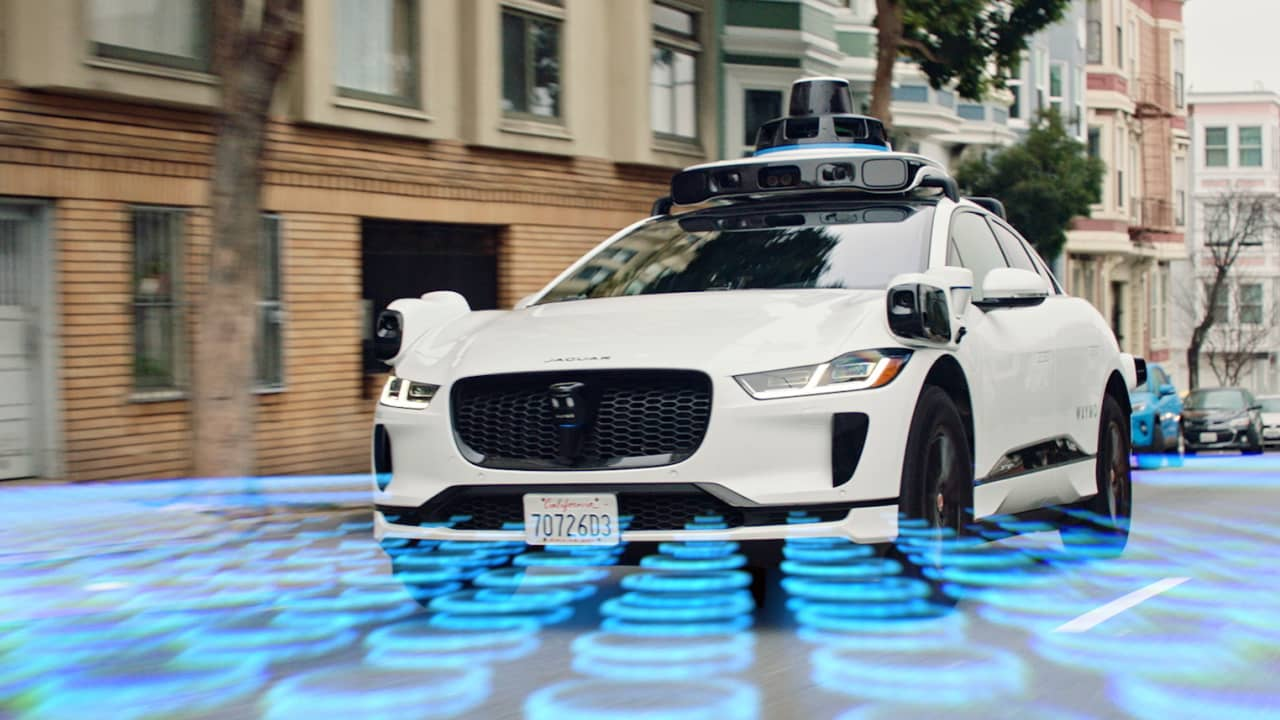
图片来源:Waymo
但消费者的信心尚未跟上这一步伐。不到四分之一的美国消费者表示愿意乘坐完全自动驾驶车辆,尽管麦肯锡发现,已经使用共享自动驾驶车辆的人群正在用这种方式替代他们此前驾驶私家车完成的部分行程。
如果这种行为得以普及,汽车制造商将获得一类全新的客户。车队运营商和出行平台将根据车辆运行时间、利用率、维护成本以及乘客吞吐量来采购车辆,而非依据个人车主的优先考虑。私家车所有权并不需要消失,这一转变才能在商业上产生重大意义。
7. 汽车融入能源系统
一辆停放的电动汽车同时也是一块大型电池,汽车制造商正开始测试当这块电池接入电网时会发生什么。中国已在九个城市启动了车联网(V2G)试点项目,而宝马和E.ON则在德国推出了一项商业化的V2G服务,向向电网提供储存能量的车主支付补偿。
该技术仍处于早期阶段,监管、电价和互操作性仍是主要障碍。但如果双向充电变得更易于使用,车辆的功能将不再仅限于消耗电力。它可以为家庭供电、应对用电高峰,甚至在停放时赚取收入。
这将把汽车制造商带入一个截然不同的竞争领域,在该领域中,能源公司、充电服务提供商和电网运营商将开始塑造车辆所有者的使用体验。
8. 维修将更加注重诊断、校准和软件支持
过去,保险杠更换主要由钣金车间负责。但在新款车辆上,同样的维修可能涉及摄像头、雷达传感器和ADAS系统,必须对这些系统进行重新校准,车辆才能安全上路。
MEMA预计,到2035年,ADAS零部件及服务市场将以每年9.5%的速度增长,届时机械维修店处理的校准工作量将最终超过碰撞维修中心。
这将改变售后市场的经济格局。独立维修店可能需要更昂贵的设备、软件访问权限以及专业培训,仅此才能在竞争中立足。经销商或许能从这种复杂性中获益,但围绕传统维修店原本不具备处理能力的工作而建立的新型校准和诊断企业,同样能从中获利。
9. 电池使用历史将成为车辆身份的一部分
两辆同龄、同里程的二手电动车,其电池状况可能截然不同。它们的快充频率、所处环境温度以及容量损耗程度,最终可能与里程表读数同样重要。
从2027年2月起,在欧盟销售的电动车电池将开始附带数字电池护照,其中包含性能、耐久性、维修和回收等信息。全球电池联盟正在制定一个类似的框架,代表电动车电池市场大部分份额的企业已参与相关试点。
这为建立一个透明度更高的二手车市场创造了可能。电池状态可能影响租赁、保修、保险和转售,而相同的记录将伴随电池进入维修、再利用或储能环节。
未来的二手车买家可能会像今天询问保养记录一样,习惯性地询问电池的使用历史。
10. 全球化汽车正重新回归区域化
目前,中国生产了全球约70%的电动汽车和超过80%的电池电芯。随着汽车技术与就业、能源安全、数据以及国家产业政策日益紧密地联系在一起,其他国家政府越来越难以接受这种集中现象。
二十年后,“全球车型”或许仅名义上仍是全球性的。在欧洲销售的版本可能采用本地生产的电池和符合欧洲数据法规的软件;其美国版本可能依赖不同的电池供应链和本地采购的零部件;而中国版本则可能采用完全不同的技术栈。
工厂可能会追随市场而去,因为本地生产往往决定了能否获得政策激励、客户资源,有时甚至直接决定了能否进入市场。供应商可能不得不跨区域重复建设产能,而汽车制造商则需在重复建设的成本与过度依赖任何单一国家的风险之间寻求平衡。
在汽车生产领域历经数十年消除国界之后,地缘政治因素可能会重新筑起这些壁垒。
这对汽车企业意味着什么
如今,造车仅是竞争难题的一部分。汽车制造商正被卷入软件、电池、数据、网络安全和能源等领域,同时仍需管理工厂、供应商和各地法规。
更棘手的问题在于,他们还需要掌控什么。出行平台可能掌握与乘客的关系,保险公司可能影响车辆数据的使用方式,而能源公司则可能在车辆停放时管理电池。汽车制造商无需包揽一切,但必须明确哪些业务环节是他们绝不能放弃的。
哪些趋势值得投资?
并非每一种显而易见的变革都已准备好接受大规模投资。消费者的支付意愿、基础设施、监管政策以及各地的采用情况,将决定哪些创意能从“有趣”转变为“具有商业价值”。
对于汽车企业而言,关键在于区分哪些技术在技术上可行,而哪些是消费者真正会使用、信任并愿意付费的……同时要理解这一答案在不同市场中的差异。
欢迎与Kadence探讨汽车行业的未来走向。
常见问题
汽车行业的未来是什么?
汽车行业很可能呈现出电动化、软件主导及区域碎片化的发展态势。电池、车辆数据、自动驾驶出行、软件更新以及不断变化的供应链,都可能在重塑行业价值分布格局方面发挥愈发重要的作用。
哪些是塑造汽车行业的主要趋势?
主要趋势包括:软件定义汽车的兴起、来自中国汽车制造商的竞争加剧、电池战略重要性的提升、自动驾驶车队、网联汽车数据、维修需求的变化,以及制造与供应链的区域化趋势。
软件定义汽车将如何改变汽车行业?
软件定义汽车允许制造商在车辆出厂后更新或增加功能。这不仅能延长车辆的使用寿命,改变车辆的估值方式,还将围绕软件支持、网络安全及持续更新催生新的期望。
电动汽车会完全取代汽油车吗?
电气化进程仍在持续推进,但各地的转型路径不太可能完全相同。在未来相当长一段时间内,不同市场可能会采取不同的组合模式,涵盖纯电动汽车、混合动力汽车、插电式混合动力汽车、增程式电动汽车以及仍在使用中的燃油车。
自动驾驶汽车将如何影响汽车行业?
自动驾驶汽车可能会催生一个规模更大的车队运营市场,这类车辆的设计侧重于运行时间、利用率和每英里成本,而非个人所有权模式。即便私人购车仍占据主导地位,自动驾驶出行方式也可能改变购车主体以及消费者最看重的车辆特性。