近半数30多岁的日本成年人并未采取任何措施来积累金融资产。我们最新的研究发现,47.7%的受访者表示没有进行任何资产积累活动,这一比例在所有受访年龄段中最高。此外,近三分之一(31.4%)的受访者表示他们也没有积极管理自己的资金。
多年来,日本一直鼓励民众进行投资,而不是将所有积蓄都存入银行。税收优惠的NISA计划的扩大,已帮助数百万民众进入投资市场。然而,我们的研究发现,近半数30多岁的人表示既没有储蓄也没有投资来积累金融资产。
这一代人引人关注之处,部分在于他们生活轨迹的迥异。日本人结婚年龄推迟,生育率下降,有些人甚至在30多岁时仍与父母同住。 一位35岁的人,可能一边住在父母家一边存钱,也可能仅靠一份收入支付房租,或者还要养家糊口。他们的财务状况以及实际能存下的钱,可能大相径庭。
对于日本银行和保险公司而言,结婚、生子以及购房传统上都是推出新金融产品的契机。但当这些人生里程碑被推迟甚至永远不会发生时,情况又会如何?到了35岁,仅凭年龄,我们竟难以判断一个人的财务状况、优先事项,或是他是否已做好投资准备。
为何30多岁这一阶段尤为突出
若将不同世代进行比较,这一趋势便更加清晰。 在20多岁的日本成年人中,40.5%表示没有进行任何资产积累活动。这一比例在30多岁人群中上升至47.7%,随后在40多岁时降至40.9%,到60多岁时则降至35%。 日常理财也呈现类似趋势。近三分之一(31.4%)的30多岁人群表示完全不进行财务管理,而40多岁人群中这一比例为19.5%。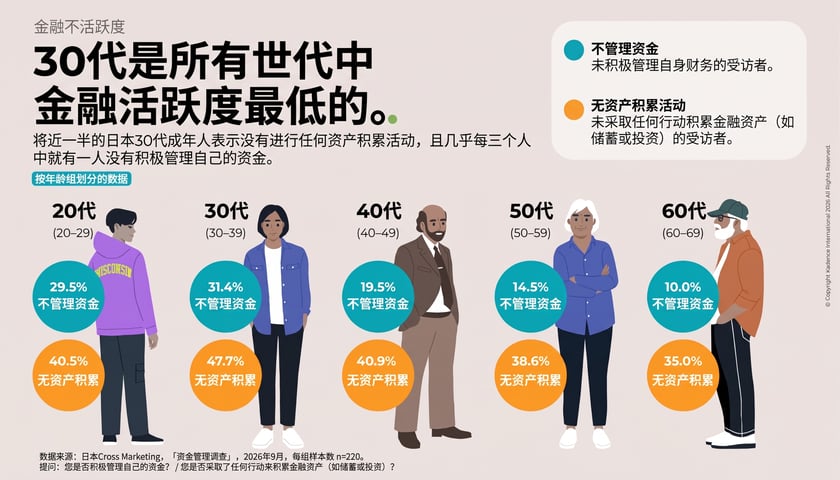
引起我们注意的是,30多岁受访者中表示对投资或积累资产感兴趣但觉得困难的人数极少。仅有5%的人选择了这一选项,这一比例在所有年龄段中最低。另有11.4%的人不确定如何为未来储蓄,而相同比例的人则认为理财很麻烦。
我们应谨慎对待这些回答,切勿将其视为财务自信的证据。从未认真考虑过投资的人,可能并不认为投资很难。同样,了解投资流程的人,也可能没有可投资的闲置资金。该调查并未区分这些情况,而这种区分至关重要。
问题在于,是什么因素阻碍了这些消费者进入投资市场。有些人可能对投资产品了如指掌,却没有可支配的闲置收入用于投资;另一些人可能有储蓄,但认为没有必要将资金从银行取出。我们的研究揭示了参与率上的差距,尽管不同消费者面临的具体原因可能大相径庭。
成年生活的经济变化
传统上,婚姻、购房和生育子女会影响日本消费者何时开始做出重大财务决策。房贷会带来新的保险要求,子女会产生长期储蓄的义务,而婚姻往往会改变家庭财务的管理方式。然而,这些人生里程碑不再发生在相同的年龄段,也不一定按照相同的顺序出现。
日本2020年人口普查显示,30至34岁的男性中51.8%、女性中38.5%从未结婚。即使在35至39岁人群中,这一比例也分别达到38.5%和26.2%。 对于一个历史上婚姻与组建家庭紧密相连的国家来说,这些比例相当显著。
这种变化在家庭结构上也显而易见。1990年,有子女的夫妇家庭占日本家庭总数的37.3%。到2020年,这一比例已降至25%。同期,仅由夫妇组成的家庭比例从15.5%上升至20%。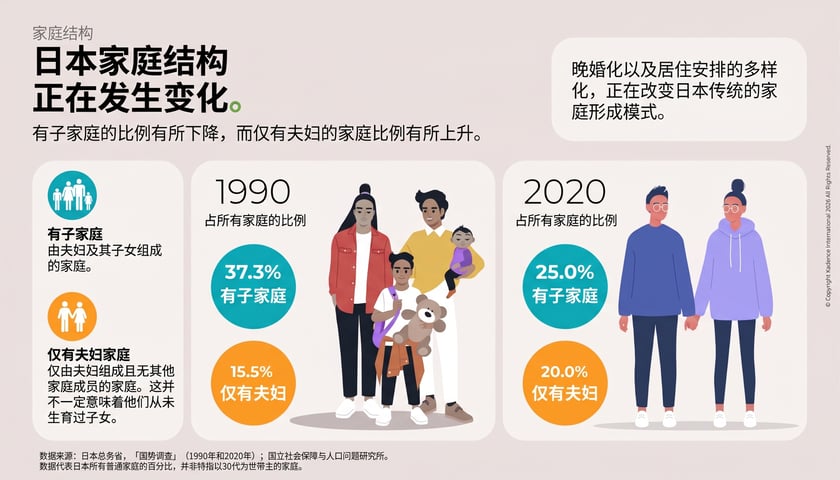
试想这对财务规划意味着什么。与父母同住的人,根据其对家庭开支的分担程度,可能能够节省相当一部分工资。而在东京租房居住的单身人士,其每月预算则截然不同。与此同时,与需要支付托儿和教育费用的家庭相比,无子女的双收入夫妇在可自由支配的消费或投资方面可能拥有更大的空间。
我们不能武断地认为哪一类消费者的财务状况更稳健。例如,与父母同住可能是一种务实的选择,而非经济困难的标志。同样,未婚也不一定意味着某人的财务责任更少。
同一代人内部的财富鸿沟
日本的家庭财务数据揭示了平均数可能有多么具有误导性。 根据日本金融经济教育中心(J-FLEC)2025年的调查,由30多岁人群担任户主的单人家庭平均持有501万日元(约合31,600美元)的金融资产。 而在两人及以上家庭中,这一数字超过了前者的两倍,达到1096万日元(69,200美元)。
这些数字表明,这一代人积累了相当可观的财富。 然而,若观察中位数,则呈现出截然不同的画面。对于独居者而言,这一数值降至仅100万日元(6,300美元)。即使在多口之家之中,中位数也仅为311万日元(19,600美元),不到平均值的三分之一。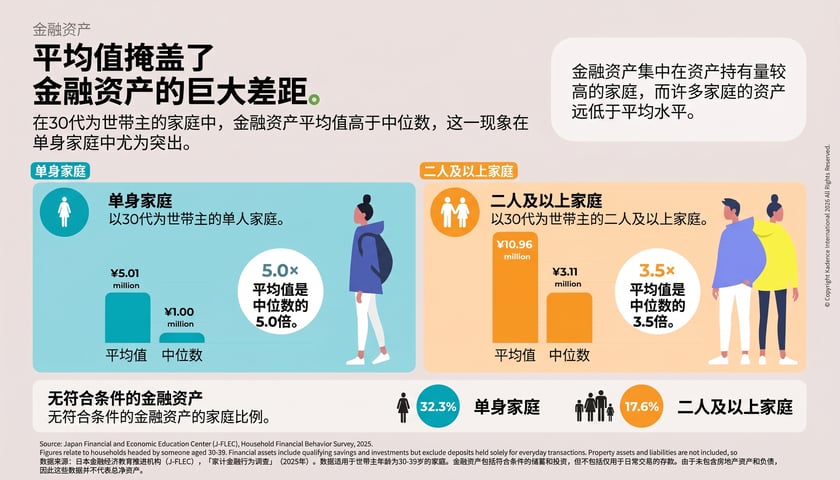
家庭规模对于反映个人的财务安全也意义有限。双收入家庭虽然更容易储蓄,但家庭规模较大并不一定意味着有两个收入来源。 独居者可能全额拥有自己的住房,而拥有一笔可观储蓄的夫妇也可能背负着巨额房贷。这两种情况都无法完全通过金融资产数据来体现,因为这些数据排除了房产和未偿债务。
不妨思考一下这里的中位数代表了什么。 半数30多岁的单身家庭,其符合条件的金融资产不超过100万日元。对于处于这种境况的人来说,专注于长期财富积累的投资方案,可能会与建立财务缓冲这一更迫切的需求产生冲突。而在分布的另一端,则是那些可能已经在考虑如何最好地投资其积累储蓄的消费者。
这两类人群虽处于同一年龄段,但起点却大相径庭。
SBI证券如何让投资更触手可及
SBI证券提供了一个有趣的案例,展示了日本投资行业如何努力触达那些从未将自己视为投资者的群体。 2024年10月,该公司推出了一项全国性的广告宣传活动,由日本最具知名度的年轻女演员之一芦田真奈担任代言人。该广告创意刻意营造亲和感,通过熟悉的面孔和通俗易懂的语言,向消费者介绍这一传统上常被视为需要专业金融知识和经验的领域。
图片来源:PRTimes.jp
该广告活动得到了SBI“ZERO Revolution”计划的支持,该计划此前已取消了符合条件的国内股票交易手续费。随着NISA计划的扩展带来了额外的税收优惠,开始投资的实际成本已大幅降低。
自幼年起,芦田真奈便已成为日本千家万户熟悉的面孔。 观众见证了她从童星成长为年轻成人的过程,这使她拥有了跨越几代人的知名度。在SBI的广告活动中,她为这一传统上与金融专业知识紧密相关的主题注入了亲切感。该广告将投资置于更贴近日常生活的语境中,并未依赖投资业绩的承诺或金融专家的权威性。
SBI并未公布相关广告活动的效果数据,因此我们无法确定有多少此前未参与投资的消费者因该广告而开始投资。此外,该广告活动也并非专门针对30多岁人群。
对于那些对投资感兴趣但犹豫不决的人来说,SBI的策略很有道理。较低的费用消除了成本障碍,而亲切的广告则让投资看起来没那么令人望而生畏。 然而,我们的研究表明,犹豫可能只是问题的一部分。仅有5%的30多岁受访者认为投资很难,这可能意味着还有更大一群人,对他们而言,投资根本不是优先事项。对于那些没有立即开始投资理由的消费者来说,旨在让投资变得更容易的营销活动可能影响有限。
日本金融品牌可能错失的市场
日本金融机构在衡量客户增长方面存在一个潜在盲点。 一个新开设的投资账户并不一定代表有人被说服首次进行投资。它同样可能是现有投资者开设的另一个账户,或是早已决定进入市场的人开设的账户。从客户获取的角度来看,这两种情况的结果截然不同,即使在总数据中看起来同样令人鼓舞。
我们的研究表明,日本那些未参与金融活动的消费者不进行投资的原因可能大相径庭。 有些人可能收入充足,但更倾向于将储蓄保持在可随时动用的状态;而另一些人则靠有限的可支配收入维持生计,或需要赡养家人。还可能存在这样一类消费者:无论经济能力如何,他们单纯认为投资缺乏必要性。该调查并未明确各组别的人数比例,但若将他们视为单一群体,则可能忽视了真正影响其决策的因素。
这也改变了我们评判投资营销成效的标准。某项营销活动或许能带来数千个新账户,却对说服从未投资过的人群收效甚微。对银行而言,这些账户代表着真实的业务增长。但对于日本更广泛的投资市场来说,更具启示性的衡量标准是首次进行投资的人数有多少。
对于在日本运营的国际品牌而言,了解消费者选择将资金存放在何处、他们愿意花费多少以及正在推迟哪些财务支出,可能揭示出住房、保险、旅游和零售等领域的商机。一个在银行有存款但不愿投资的消费者,与一个收入仅够维持基本生活开支的人相比,所呈现的商业机会截然不同。
触达新一代财富积累者
日本投资行业有充分理由为NISA的增长而庆贺。已有数百万个账户开设,投资正触达更广泛的受众。但我们的研究表明,有一大群30多岁的人群,其财务行为尚未反映出这一势头。
吸引一位已准备好投资的客户,与说服一位从未将投资视为自身财务未来组成部分的人,两者之间存在差异。前者主要取决于客户选择哪家服务提供商;而后者则需要更深入地了解他们的承受能力、价值观,以及什么因素能促使他们开始投资。
日本已让投资变得更加便捷。接下来的考验在于,这一进展能否惠及那些迄今为止尚未找到参与理由或机会的人群。
与Kadence International携手洞察日本消费者
要了解日本消费市场,仅了解人口统计数据或购买趋势是远远不够的。在 Kadence International,我们的研究人员对日本文化、态度和消费者行为有着深刻的了解,帮助国际品牌理解人们的决策方式以及影响其选择的因素。
无论您是初入日本市场、开发新产品,还是希望触达现有营销未能覆盖的消费者,我们都将本土专业知识与国际研究经验相结合,为您发掘那些可能被忽视的商机。
希望在日本拓展您的品牌?请联系我们的团队,探讨我们能为您提供哪些帮助。
关于本研究
本文的调研结果源自 “理财调查(2026)”,该 调查由Kadence International的姊妹公司Cross Marketing Japan实施。两家公司均隶属于Cross Marketing集团。 该调研于2026年9月18日至19日通过QiQUMO调研平台在线开展,调查对象为日本47个都道府县内1,100名20至69岁的男性和女性。 样本中每个年龄段各包含220名受访者,男女比例各占一半。调查结果反映了受访者自我报告的财务行为和态度。原始研究: 《理财调查(2026)》——Cross Marketing Japan
常见问题
为什么日本的30多岁人群没能积累起财富?
2026年9月开展的一项研究发现,47.7%的日本30多岁成年人表示自己没有任何资产积累行为。造成这一现象的潜在因素包括收入受限、住房成本以及财务优先事项的转变;不过,该研究并未明确指出单一的成因。此外,独居者、与父母同住者以及身处多人家庭的人群,其财务状况也存在显著差异。
日本的30岁人群平均有多少储蓄?
根据J-FLEC 2025年的调查,由30多岁人士组成的单人家庭,其平均金融资产为501万日元,但中位数则低得多,仅为100万日元。对于两人及以上的家庭,平均金融资产为1096万日元,中位数为311万日元。上述数据不包括仅用于日常交易的资金,也不代表家庭的总净资产。
为什么日本人结婚越来越晚?
日本的婚姻模式已随就业状况、生活成本、个人生活重心以及对家庭生活态度的变化而演变。日本2020年的人口普查结果显示,在30至34岁的人群中,从未结婚的男性占比为51.8%,女性占比为38.5%。晚婚趋势和日益多元化的家庭结构,正在改变人们实现传统财务里程碑(如购房、购买保险及家庭储蓄)的时间节点。
日本的NISA是什么?它是如何运作的?
NISA(全称为“日本个人储蓄账户”)是一项由日本政府支持、具有税收优惠的投资计划。符合条件的居民可通过该计划投资特定的金融产品,且由此获得的投资收益和股息无需缴纳日本税款。自2024年1月起实施的升级版计划,将年度投资额度提高至360万日元,并将终身免税持仓限额设定为1800万日元,从而使长期投资变得更加便捷易行。
日本的银行和金融品牌该如何吸引年轻消费者?
银行、保险公司和金融科技企业若能深入了解消费者的财务状况——而非仅仅依赖基于年龄的客群细分——便能更有效地满足其需求。通过研究家庭结构、收入水平、现有资产以及参与金融活动的障碍,企业能够识别出那些尚未得到充分服务的人群。此外,提供简化的投资产品、透明的定价机制、易于理解的沟通方式,以及针对不同生活状况量身定制的金融服务,将有助于企业吸引初次投资者,并建立更长久的客户关系。