Hampir setengah dari orang dewasa Jepang berusia 30-an tidak melakukan apa pun untuk membangun aset keuangan mereka. Penelitian terbaru kami menemukan bahwa 47,7% di antaranya melaporkan tidak melakukan aktivitas pembangunan aset apa pun, yang merupakan proporsi tertinggi di antara semua kelompok usia yang disurvei. Hampir satu dari tiga orang (31,4%) juga menyatakan bahwa mereka tidak secara aktif mengelola uang mereka.
Jepang telah bertahun-tahun mendorong masyarakat untuk berinvestasi daripada menyimpan seluruh tabungan mereka di bank. Perluasan skema NISA yang memiliki keuntungan pajak telah membantu menarik jutaan orang ke pasar investasi. Namun, penelitian kami menemukan bahwa hampir setengah dari mereka yang berusia 30-an melaporkan tidak menabung maupun berinvestasi untuk membangun aset keuangan mereka.
Salah satu hal yang membuat generasi ini menarik adalah betapa berbedanya bentuk kehidupan mereka. Orang Jepang menikah lebih terlambat, semakin sedikit yang memiliki anak, dan sebagian tetap tinggal bersama orang tua mereka hingga usia 30-an. Seseorang yang berusia 35 tahun mungkin sedang menabung sambil tinggal di rumah orang tua, membayar sewa dengan penghasilan tunggal, atau menafkahi keluarga. Kondisi keuangan mereka, serta jumlah yang secara realistis dapat mereka sisihkan, mungkin sangat berbeda-beda.
Bagi bank dan perusahaan asuransi Jepang, pernikahan, memiliki anak, dan membeli rumah secara tradisional telah menjadi peluang untuk memperkenalkan produk keuangan baru. Namun, apa yang terjadi jika tonggak-tonggak tersebut tertunda atau bahkan tidak pernah terjadi? Pada usia 35 tahun, usia saja ternyata memberikan sedikit informasi mengenai posisi keuangan seseorang, prioritas mereka, atau apakah mereka siap untuk berinvestasi.
Mengapa usia 30-an begitu menonjol
Pola ini menjadi lebih jelas ketika kita membandingkan antar generasi. Di antara orang dewasa Jepang berusia 20-an, 40,5% melaporkan tidak melakukan aktivitas penumpukan aset. Angka tersebut naik menjadi 47,7% di kalangan mereka yang berusia 30-an, sebelum turun menjadi 40,9% di usia 40-an dan 35% di usia 60-an. Pengelolaan keuangan sehari-hari mengikuti pola serupa. Hampir sepertiga (31,4%) orang berusia 30-an mengatakan mereka sama sekali tidak mengelola keuangan mereka, dibandingkan dengan 19,5% di kalangan mereka yang berusia 40-an.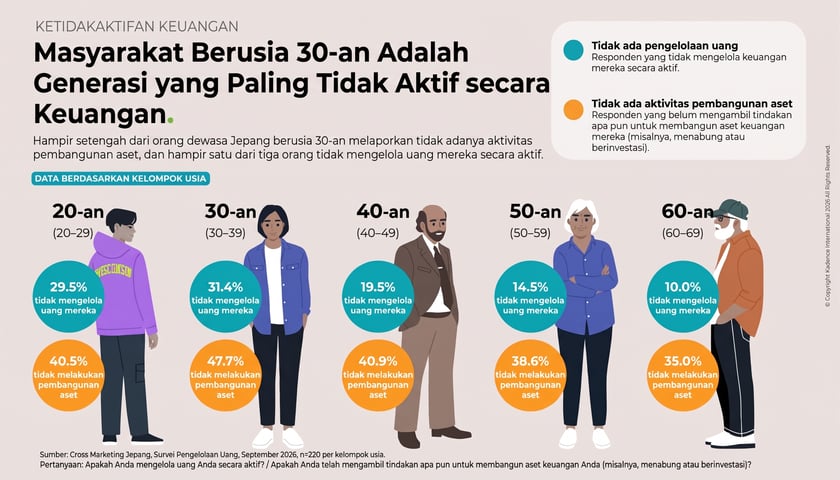
Yang menarik perhatian kami adalah betapa sedikitnya responden berusia 30-an yang menyatakan tertarik berinvestasi atau membangun aset, namun merasa kesulitan melakukannya. Hanya 5% yang memilih jawaban ini, proporsi terendah di antara semua kelompok usia. Sebanyak 11,4% lainnya tidak yakin bagaimana menabung untuk masa depan, sementara proporsi yang sama menggambarkan pengelolaan keuangan sebagai hal yang merepotkan.
Kita harus berhati-hati agar tidak menafsirkan jawaban-jawaban tersebut sebagai bukti kepercayaan diri dalam hal keuangan. Seseorang yang belum pernah secara serius mempertimbangkan berinvestasi mungkin tidak menganggapnya sulit. Demikian pula, seseorang yang memahami prosesnya mungkin memiliki sedikit uang yang tersedia untuk diinvestasikan. Survei ini tidak membedakan antara situasi-situasi tersebut, dan perbedaan itu penting.
Pertanyaannya adalah apa yang membuat konsumen-konsumen ini menjauh dari pasar investasi. Beberapa di antaranya mungkin memahami produk-produk tersebut dengan sangat baik, tetapi tidak memiliki penghasilan tambahan untuk diinvestasikan. Yang lain mungkin memiliki tabungan, tetapi tidak melihat alasan yang kuat untuk memindahkannya dari bank. Penelitian kami menunjukkan adanya kesenjangan dalam partisipasi, meskipun alasannya mungkin sangat berbeda dari satu konsumen ke konsumen lainnya.
Perubahan dinamika ekonomi masa dewasa
Pernikahan, kepemilikan rumah, dan anak-anak secara tradisional memengaruhi kapan konsumen Jepang mulai mengambil keputusan keuangan besar. KPR membawa persyaratan asuransi baru, anak-anak menciptakan komitmen tabungan jangka panjang, dan pernikahan sering kali mengubah cara pengelolaan keuangan rumah tangga. Namun, tonggak-tonggak ini tidak lagi terjadi pada usia yang sama atau dalam urutan yang sama.
Sensus Jepang tahun 2020 menemukan bahwa 51,8% pria dan 38,5% wanita berusia 30–34 tahun belum pernah menikah. Bahkan di antara mereka yang berusia 35–39 tahun, angkanya masing-masing adalah 38,5% dan 26,2%. Bagi sebuah negara di mana pernikahan secara historis sangat erat kaitannya dengan pembentukan keluarga, angka-angka ini merupakan proporsi yang signifikan.
Perubahan ini juga terlihat dalam komposisi rumah tangga. Pada tahun 1990, pasangan dengan anak-anak menyumbang 37,3% dari total rumah tangga di Jepang. Pada tahun 2020, porsi tersebut turun menjadi 25%. Selama periode yang sama, rumah tangga yang hanya terdiri dari pasangan meningkat dari 15,5% menjadi 20%.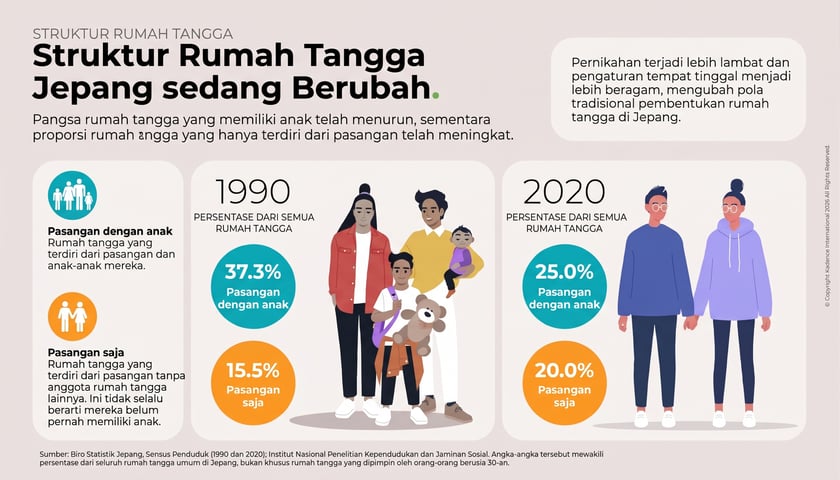
Pertimbangkan apa artinya hal ini bagi perencanaan keuangan. Seseorang yang tinggal bersama orang tuanya mungkin dapat menabung sebagian besar gajinya, tergantung pada kontribusinya terhadap pengeluaran rumah tangga. Seorang lajang yang menyewa tempat tinggal di Tokyo menghadapi anggaran bulanan yang sangat berbeda. Sementara itu, pasangan dengan dua penghasilan yang tidak memiliki anak mungkin memiliki ruang yang lebih besar untuk pengeluaran diskresioner atau investasi dibandingkan rumah tangga yang harus membiayai pengasuhan anak dan pendidikan.
Kita tidak bisa begitu saja berasumsi mana di antara konsumen-konsumen ini yang lebih aman secara finansial. Tinggal bersama orang tua, misalnya, bisa jadi merupakan pilihan praktis, bukan tanda kesulitan finansial. Begitu pula, tetap lajang tidak selalu berarti seseorang memiliki tanggung jawab finansial yang lebih sedikit.
Kesenjangan kekayaan dalam satu generasi
Data keuangan rumah tangga Jepang mengungkapkan betapa menyesatkannya angka rata-rata. Menurut survei tahun 2025 yang dilakukan oleh Japan Financial and Economic Education Centre (J-FLEC), rumah tangga beranggotakan satu orang yang dikepalai oleh seseorang berusia 30-an memiliki rata-rata aset keuangan sebesar ¥5,01 juta (sekitar US$31.600). Di antara rumah tangga dengan dua orang atau lebih, angkanya lebih dari dua kali lipat, yaitu ¥10,96 juta (US$69.200).
Angka-angka tersebut menunjukkan adanya generasi yang berhasil mengumpulkan kekayaan yang cukup besar. Namun, jika melihat nilai median, gambaran yang berbeda muncul. Bagi mereka yang tinggal sendirian, nilainya turun menjadi hanya ¥1 juta (US$6.300). Bahkan di antara rumah tangga yang lebih besar, nilai mediannya adalah ¥3,11 juta (US$19.600), kurang dari sepertiga dari rata-rata.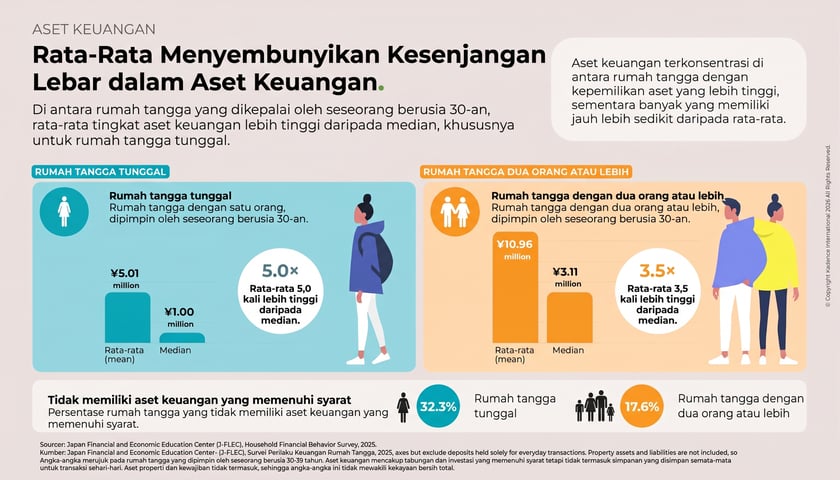
Ukuran rumah tangga juga relatif tidak banyak memberi gambaran tentang keamanan finansial individu. Memiliki dua sumber penghasilan memang dapat memudahkan menabung, tetapi rumah tangga yang lebih besar tidak selalu memiliki dua pencari nafkah. Seseorang yang tinggal sendirian mungkin memiliki rumah milik sendiri, sementara pasangan dengan tabungan yang cukup besar mungkin juga masih memiliki cicilan hipotek yang besar. Kedua situasi tersebut tidak sepenuhnya tercermin dalam angka aset keuangan, yang tidak mencakup properti dan utang yang belum dilunasi.
Pertimbangkan apa yang diwakili oleh nilai median di sini. Setengah dari rumah tangga beranggotakan satu orang di usia 30-an memiliki aset keuangan yang memenuhi syarat tidak lebih dari ¥1 juta. Bagi seseorang dalam posisi tersebut, tawaran investasi yang berfokus pada akumulasi kekayaan jangka panjang mungkin bersaing dengan kebutuhan yang lebih mendesak untuk membangun bantalan keuangan. Di ujung lain distribusi terdapat konsumen yang mungkin sudah mempertimbangkan cara terbaik untuk menginvestasikan tabungan yang telah mereka kumpulkan.
Kedua kelompok tersebut berada dalam rentang usia yang sama, namun titik awal mereka sangat berbeda.
Bagaimana SBI Securities membuat investasi lebih mudah diakses
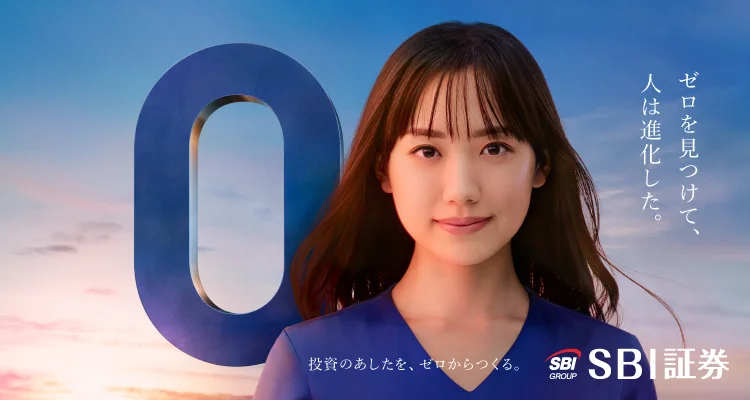
SBI Securities menawarkan contoh menarik tentang bagaimana industri investasi Jepang berusaha menjangkau orang-orang yang belum pernah menganggap diri mereka sebagai investor. Pada Oktober 2024, perusahaan ini meluncurkan kampanye iklan nasional yang menampilkan Mana Ashida, salah satu aktris muda paling terkenal di Jepang. Konsep iklan tersebut sengaja dibuat agar mudah diterima, dengan menggunakan wajah yang akrab dan bahasa yang sederhana untuk memperkenalkan topik yang secara tradisional sering dikaitkan oleh banyak konsumen dengan keahlian dan pengalaman di bidang keuangan.
KREDIT GAMBAR: PRTimes.jp
Iklan tersebut didukung oleh inisiatif ZERO Revolution dari SBI, yang telah menghapuskan komisi perdagangan untuk transaksi saham domestik yang memenuhi syarat. Dengan perluasan NISA yang memberikan keuntungan pajak tambahan, biaya praktis untuk mulai berinvestasi telah turun secara signifikan.
Mana Ashida telah menjadi sosok yang akrab di kalangan keluarga Jepang sejak masa kecilnya. Penonton telah menyaksikannya tumbuh dari seorang aktris cilik menjadi seorang dewasa muda, sehingga ia dikenal oleh berbagai generasi. Dalam kampanye SBI, ia menghadirkan rasa keakraban pada topik yang secara tradisional dikaitkan dengan keahlian keuangan. Iklan tersebut menempatkan investasi dalam konteks yang lebih sehari-hari, tanpa mengandalkan janji kinerja investasi atau otoritas seorang ahli keuangan.
SBI belum mempublikasikan hasil kampanye yang memungkinkan kita menentukan berapa banyak konsumen yang sebelumnya tidak aktif mulai berinvestasi sebagai akibat dari iklan tersebut. Kampanye ini juga tidak secara khusus ditujukan kepada orang-orang berusia 30-an.
Strategi SBI masuk akal bagi seseorang yang tertarik berinvestasi namun ragu untuk memulainya. Biaya yang lebih rendah mengurangi hambatan finansial, sementara iklan yang akrab membantu membuat prospek berinvestasi tidak terlalu menakutkan. Namun, penelitian kami menunjukkan bahwa keraguan mungkin hanya sebagian dari gambaran keseluruhan. Dengan hanya 5% responden berusia 30-an yang menggambarkan berinvestasi sebagai hal yang sulit, mungkin ada kelompok yang jauh lebih besar yang menganggap berinvestasi bukanlah prioritas. Kampanye yang dirancang untuk mempermudah berinvestasi mungkin memiliki dampak terbatas pada konsumen yang tidak memiliki alasan mendesak untuk mulai berinvestasi.
Di mana merek-merek keuangan Jepang mungkin melewatkan peluang pasar
Ada potensi titik buta dalam cara lembaga keuangan Jepang mengukur pertumbuhan pelanggan. Rekening investasi baru tidak selalu berarti seseorang telah dibujuk untuk berinvestasi untuk pertama kalinya. Rekening tersebut bisa saja milik investor lama yang membuka rekening baru atau seseorang yang sudah memutuskan untuk memasuki pasar. Hal tersebut merupakan hasil yang sangat berbeda dari perspektif akuisisi pelanggan, meskipun terlihat sama-sama menggembirakan dalam angka-angka utama.
Penelitian kami menunjukkan bahwa konsumen Jepang yang tidak aktif secara finansial mungkin memiliki alasan yang sangat berbeda untuk tidak berinvestasi. Sebagian mungkin memiliki penghasilan yang cukup tetapi lebih memilih agar tabungan mereka tetap mudah diakses, sementara yang lain hidup dengan penghasilan yang terbatas atau menafkahi anggota keluarga. Mungkin juga ada konsumen yang sekadar merasa tidak ada alasan untuk berinvestasi, terlepas dari kemampuan finansial mereka. Survei tersebut tidak merinci berapa banyak yang termasuk dalam masing-masing kelompok, namun memperlakukan mereka sebagai satu segmen audiens berisiko mengabaikan faktor-faktor yang sebenarnya memengaruhi keputusan mereka.
Hal ini juga mengubah cara kita menilai keberhasilan pemasaran investasi. Sebuah kampanye mungkin menghasilkan ribuan rekening baru, namun tidak banyak berpengaruh dalam meyakinkan orang yang belum pernah berinvestasi sebelumnya. Bagi sebuah bank, rekening-rekening tersebut mewakili pertumbuhan bisnis yang nyata. Namun, bagi pasar investasi Jepang secara luas, ukuran yang lebih menggambarkan kondisi sebenarnya adalah berapa banyak orang yang berinvestasi untuk pertama kalinya.
Bagi merek internasional yang beroperasi di Jepang, memahami di mana konsumen memilih untuk menyimpan uang mereka, berapa banyak yang bersedia mereka belanjakan, dan komitmen keuangan mana yang mereka tunda dapat mengungkap peluang di sektor perumahan, asuransi, perjalanan, dan ritel. Seorang konsumen yang memiliki uang di bank tetapi enggan berinvestasi menawarkan peluang komersial yang sangat berbeda dibandingkan dengan seseorang yang penghasilannya hampir tidak cukup untuk menutupi biaya hidup.
Menjangkau generasi berikutnya para pembangun kekayaan
Industri investasi Jepang memiliki alasan kuat untuk merayakan pertumbuhan NISA. Jutaan rekening telah dibuka, dan investasi kini menjangkau khalayak yang lebih luas. Namun, penelitian kami menunjukkan adanya kelompok besar orang berusia 30-an yang perilaku keuangannya belum mencerminkan momentum tersebut.
Ada perbedaan antara mendapatkan pelanggan yang siap berinvestasi dan meyakinkan seseorang yang belum pernah memandang investasi sebagai bagian dari masa depan keuangannya. Yang pertama sebagian besar bergantung pada penyedia layanan mana yang mereka pilih. Yang kedua membutuhkan pemahaman yang jauh lebih baik mengenai apa yang mampu mereka bayar, apa yang mereka hargai, dan apa yang mungkin dapat meyakinkan mereka untuk memulai.
Jepang telah mempermudah investasi. Tantangan berikutnya adalah apakah kemajuan tersebut dapat menjangkau orang-orang yang sejauh ini belum menemukan alasan yang cukup, atau kesempatan yang memadai, untuk berpartisipasi.
Pahami Konsumen Jepang Bersama Kadence International
Pasar konsumen Jepang membutuhkan lebih dari sekadar pemahaman tentang demografi atau tren pembelian. Di Kadence International, para peneliti kami memiliki pengetahuan mendalam tentang budaya, sikap, dan perilaku konsumen Jepang, sehingga membantu merek-merek internasional memahami bagaimana orang-orang mengambil keputusan dan apa yang memengaruhi pilihan mereka.
Baik Anda baru memasuki pasar Jepang, mengembangkan produk baru, atau berusaha menjangkau konsumen yang belum tersentuh oleh strategi pemasaran Anda saat ini, kami menggabungkan keahlian lokal dengan pengalaman riset internasional untuk mengidentifikasi peluang yang mungkin terlewatkan.
Ingin mengembangkan merek Anda di Jepang? Hubungi tim kami untuk mendiskusikan bagaimana kami dapat membantu.
Tentang penelitian ini
Temuan dalam artikel ini diambil dari Survei Pengelolaan Keuangan (2026), yang dilakukan oleh Cross Marketing Japan, perusahaan afiliasi Kadence International. Kedua perusahaan tersebut merupakan bagian dari Cross Marketing Group. Penelitian ini dilakukan secara daring menggunakan platform survei QiQUMO pada tanggal 18 hingga 19 September 2026, dengan melibatkan 1.100 pria dan wanita berusia 20–69 tahun di seluruh 47 prefektur di Jepang. Sampel penelitian ini mencakup 220 responden di setiap kelompok usia, dengan komposisi yang seimbang antara pria dan wanita. Temuan ini mencerminkan perilaku dan sikap keuangan yang dilaporkan sendiri oleh para responden. Penelitian asli: Survei Pengelolaan Keuangan (2026) – Cross Marketing Japan
Pertanyaan yang sering diajukan
Mengapa orang-orang berusia 30-an di Jepang tidak membangun kekayaan?
Penelitian yang dilakukan pada September 2026 menemukan bahwa 47,7% orang dewasa Jepang berusia 30-an melaporkan tidak melakukan kegiatan pembangunan aset apa pun. Faktor-faktor yang mungkin berkontribusi antara lain keterbatasan pendapatan, biaya perumahan, dan perubahan prioritas keuangan. Namun, penelitian tersebut tidak menetapkan satu penyebab tunggal. Kondisi keuangan juga sangat bervariasi antara individu yang tinggal sendiri, tinggal bersama orang tua, atau tinggal dalam rumah tangga yang dihuni oleh beberapa orang.
Berapa jumlah tabungan yang dimiliki rata-rata orang berusia 30 tahun di Jepang?
Menurut survei J-FLEC tahun 2025, rumah tangga yang terdiri dari satu orang dengan kepala rumah tangga berusia 30-an memiliki aset keuangan rata-rata sebesar ¥5,01 juta, meskipun nilai tengahnya (median) jauh lebih rendah, yakni ¥1 juta. Untuk rumah tangga yang terdiri dari dua orang atau lebih, rata-ratanya adalah ¥10,96 juta dengan nilai tengah sebesar ¥3,11 juta. Angka-angka ini tidak mencakup uang yang disimpan khusus untuk transaksi sehari-hari dan tidak mencerminkan total kekayaan bersih.
Mengapa orang Jepang menikah di usia yang lebih lambat?
Pola pernikahan di Jepang telah mengalami perubahan seiring dengan kondisi ketenagakerjaan, biaya hidup, prioritas pribadi, serta sikap terhadap kehidupan berkeluarga. Sensus Jepang tahun 2020 menunjukkan bahwa 51,8% pria dan 38,5% wanita berusia 30–34 tahun belum pernah menikah. Penundaan usia pernikahan dan struktur rumah tangga yang semakin beragam mengubah waktu bagi konsumen dalam mencapai tonggak keuangan tradisional, seperti kepemilikan rumah, asuransi, dan tabungan keluarga.
Apa itu NISA di Jepang dan bagaimana cara kerjanya?
NISA, atau *Nippon Individual Savings Account*, merupakan skema investasi dengan keuntungan pajak yang didukung oleh pemerintah Jepang. Skema ini memungkinkan penduduk yang memenuhi syarat untuk berinvestasi dalam produk keuangan tertentu tanpa harus membayar pajak Jepang atas keuntungan investasi maupun dividen yang diperoleh. Skema yang diperluas dan mulai berlaku sejak Januari 2024 ini menawarkan batas investasi tahunan hingga ¥3,6 juta serta batas akumulasi investasi seumur hidup yang bebas pajak sebesar ¥18 juta, sehingga membuat investasi jangka panjang menjadi lebih mudah diakses.
Bagaimana bank dan merek keuangan dapat menarik konsumen yang lebih muda di Jepang?
Bank, perusahaan asuransi, dan perusahaan teknologi finansial (fintech) dapat meningkatkan relevansi mereka dengan memahami kondisi keuangan konsumen, alih-alih hanya mengandalkan segmentasi berdasarkan usia. Riset mengenai struktur rumah tangga, pendapatan, aset yang dimiliki, serta hambatan untuk berpartisipasi dapat mengungkap kelompok masyarakat yang belum terlayani dengan baik. Produk investasi yang disederhanakan, penetapan harga yang transparan, komunikasi yang mudah dipahami, serta layanan keuangan yang disesuaikan dengan berbagai bentuk pengaturan tempat tinggal dapat membantu perusahaan menjangkau investor pemula dan membangun hubungan jangka panjang dengan nasabah.