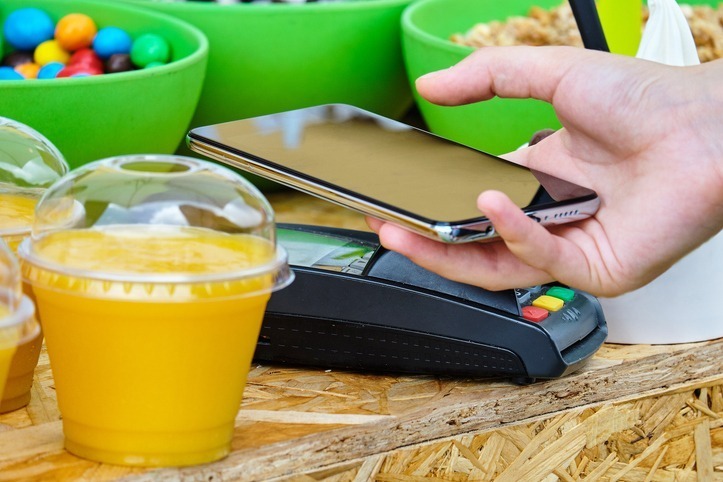
Uang tunai mulai menghilang dari kehidupan sehari-hari di Southeast Asia. Pada 2019, hampir separuh dari seluruh transaksi di Asia dilakukan dengan uang tunai. Pada 2027, angka tersebut diperkirakan turun menjadi hanya 14 persen, menurut Bank for International Settlements. Dompet digital, yang sebelumnya sekadar menawarkan kemudahan, kini mulai menggantikan uang fisik sebagai metode pembayaran utama di kawasan ini.
Perubahan ini bukan hanya tentang cara orang membayar. Ini merupakan perubahan mendasar dalam ekonomi konsumen Southeast Asia. Dari Bangkok hingga Manila, perilaku, akses, dan mobilitas dibentuk oleh QR code, insentif berbasis aplikasi, serta ekosistem platform fintech yang saling bersaing untuk menguasai momen pembayaran.
Skala adopsinya sangat besar. Di Philippines, lebih dari 90 juta orang, atau sekitar 80 persen dari populasi, menggunakan GCash atau Maya, menurut Bangko Sentral ng Pilipinas. Di Indonesia, transaksi QRIS melonjak menjadi 2.7 miliar pada 2024, meningkat 66 persen dibandingkan tahun sebelumnya, berdasarkan data Bank Indonesia.
Thailand mencatat lebih dari 16 miliar transaksi PromptPay pada 2023, menjadikannya metode pembayaran yang paling umum digunakan di negara tersebut. Di Singapore, sistem SGQR kini mendukung lebih dari 30 skema pembayaran digital, sehingga pengguna dapat memindai satu kode dan memilih aplikasi yang mereka inginkan, tanpa uang tunai, tanpa kartu, dan tanpa hambatan.
Tidak seperti China dan India, yang didominasi oleh pemain tertentu, Southeast Asia berkembang menjadi ekonomi multi-platform. Konsumen tidak hanya beralih ke digital. Mereka secara aktif memilih dompet digital berdasarkan reward, kecepatan, dan ekosistem layanan yang terhubung dengan masing-masing aplikasi.
Permainan Regional
Sebuah kesepakatan penting antara lima negara ASEAN tengah mengubah pembayaran mobile menjadi sistem regional. Indonesia, Malaysia, Singapore, Thailand, dan Philippines telah menghubungkan skema QR code mereka, sehingga dompet digital dapat digunakan lintas negara. Wisatawan dari Philippines yang berada di Bangkok dapat membayar menggunakan GCash. Wisatawan Thailand di Singapore dapat menggunakan PromptPay. Tidak perlu menukar mata uang. Tidak perlu mengunduh aplikasi baru. Cukup pindai dan bayar.
Ini bukan sekadar bentuk kerja sama simbolis. Ini merupakan langkah praktis menuju perdagangan regional dengan kecepatan digital. Konsumen sudah berharap dapat memindai dan membayar di mana saja. Kini infrastrukturnya mulai mengejar ekspektasi tersebut.
Lebih dari 100 juta wisatawan mengunjungi negara-negara ASEAN pada 2024. Banyak di antara mereka sudah terbiasa hidup tanpa uang tunai di negara asal dan kini mengharapkan pengalaman yang sama saat bepergian. Bagi usaha kecil, pembayaran lintas negara berarti akses ke pasar yang lebih luas tanpa harus membangun infrastruktur baru. Sebuah stiker QR dan smartphone sudah cukup.
Para pembuat kebijakan melihat ini sebagai langkah awal. Penggunaan dompet digital lintas negara berpotensi diperluas ke remitansi, e-commerce regional, dan pembayaran berlangganan. Southeast Asia secara perlahan sedang membangun infrastruktur bagi ekonomi digital yang benar-benar terintegrasi.
Kekuatan Platform dan Persaingan Dompet Digital
Di balik seluruh perkembangan infrastruktur ini terdapat persaingan yang lebih mendesak, yaitu perebutan posisi dalam kehidupan sehari-hari konsumen. Dompet digital bukan lagi sekadar alat pembayaran. Dompet digital telah berkembang menjadi ekosistem ritel yang bersaing mendapatkan perhatian, membentuk perilaku, dan membangun loyalitas.
Di Indonesia, ShopeePay, OVO, dan Dana bersaing ketat, dengan masing-masing menghubungkan pembayaran ke e-commerce, layanan pesan-antar makanan, dan berbagai keuntungan ritel. Di Philippines, GCash memimpin dengan lebih dari 90 juta pengguna, sementara Maya membangun basis pengguna yang lebih muda melalui crypto, layanan perbankan, dan cashback. GrabPay mempertahankan posisinya di Singapore dan Malaysia dengan mengintegrasikan pembayaran ke transportasi dan berbagai layanan sehari-hari.
Dompet digital ini tidak hanya memproses pembayaran. Mereka menawarkan kredit, tabungan, loyalty points, asuransi, dan promosi instan. Konsumen kini dapat memilih tempat berbelanja berdasarkan siapa yang memberikan penawaran terbaik, bukan semata-mata siapa yang paling dekat atau paling murah.
Brand bergerak cepat menyesuaikan diri. Retailer membangun penawaran di dalam dompet digital dan menghadirkan flash deal agar tetap berada dalam pertimbangan konsumen. Bank melakukan co-branding produk agar tetap terlihat di dalam aplikasi. Dalam ekonomi seperti ini, keberadaan di dalam platform dapat menjadi lebih penting daripada tingkat harga.
Ekosistem dompet digital tidak hanya mengubah cara konsumen membayar. Ekosistem ini juga mengubah cara mereka memilih. Ketika persaingan semakin ketat, dompet digital terkuat berkembang menjadi platform ritel tersendiri, mempersempit jarak antara promosi dan pembelian.
Bagaimana Brand Menang dalam Ekonomi Dompet Digital
Jollibee x GCash: Meningkatkan Kecepatan dan Nilai Belanja melalui Penawaran Eksklusif QR
Jollibee telah mengubah dompet digital menjadi lebih dari sekadar alat pembayaran. Pada awal 2024, perusahaan fast-food asal Philippines ini menguji konter ekspres berbasis QR di gerai-gerai dengan trafik tinggi di Metro Manila, yang hanya menerima GCash untuk pesanan langsung.
Hasilnya terlihat segera. Waktu checkout rata-rata turun 30 persen, sementara jumlah transaksi saat jam makan siang meningkat hampir 20 persen di cabang-cabang tersibuk. Namun, keuntungan terbesarnya terlihat dari sisi perilaku. Promosi yang terhubung dengan GCash, termasuk paket “buy one, get one” untuk menu tertentu, meningkatkan nilai transaksi dan kunjungan berulang. Jollibee melaporkan peningkatan 12 persen pada average order value di kalangan pengguna dompet digital dibandingkan pengguna uang tunai atau kartu selama periode kampanye.
Selain meningkatkan volume transaksi, kemitraan tersebut memberi Jollibee sesuatu yang lebih berharga: pola penggunaan yang jelas. Perusahaan dapat melacak konversi berdasarkan waktu, menyesuaikan promosi secara langsung, dan memetakan bagaimana perilaku belanja pengguna dompet digital berbeda. Model ini menawarkan pembelajaran yang relevan di luar industri fast food. QSR chain di seluruh kawasan kini bereksperimen dengan insentif berbasis QR untuk meningkatkan volume pesanan dan loyalitas.
Unilever Vietnam x ZaloPay: Menghubungkan Sampling dengan Segmentasi
Unilever Vietnam menggunakan dompet digital untuk lebih dari sekadar penjualan. Perusahaan memanfaatkannya untuk menguji, mempelajari, dan menyempurnakan strategi. Dalam pilot pada 2024 bersama ZaloPay, brand tersebut menjalankan kampanye sampling digital untuk lini personal care “urban essentials” yang baru, dengan target Gen Z professionals.
Konsumen dapat mengklaim sampel langsung melalui aplikasi ZaloPay, tetapi penukaran sampel disertai kuis singkat dan persetujuan untuk mengikuti official account Unilever. Dalam waktu hanya tiga minggu, lebih dari 150,000 pengguna berpartisipasi. Dari jumlah tersebut, 17 persen melakukan pembelian. Yang lebih penting, kampanye tersebut menghasilkan data nyata: produk mana yang dicoba, berapa lama pengguna menunggu sebelum membeli, dan siapa yang kembali melakukan pembelian.
Sampling tradisional sering menghasilkan sedikit feedback dengan tingkat pemborosan yang tinggi. Kampanye ini membalik pola tersebut. Bagi brand FMCG, pendekatan ini membuka kemungkinan untuk mengurangi pemborosan sampling, memperoleh insight pada tingkat segmen, dan mempercepat kesiapan produk untuk masuk ke pasar. Fokusnya bukan hanya pada targeting, tetapi pada pembuktian tentang apa yang benar-benar diinginkan oleh segmen baru.
Dompet Digital sebagai Ruang Ritel
Dalam ekonomi konsumen Southeast Asia yang terus berkembang, dompet digital mulai menjadi rak baru bagi brand. Dompet digital terlihat oleh konsumen, relevan dengan konteks, dan berada di pusat keputusan pembelian. Perannya tidak lagi terbatas pada tahap akhir transaksi karena platform ini mulai membentuk apa yang terjadi sebelum penjualan dilakukan.
Dompet digital kini menjadi salah satu tempat produk ditemukan. Promosi real-time, loyalty rewards, dan flash deal membuat aplikasi QR memiliki pengaruh yang setara dengan materi promosi di dalam toko. Di Indonesia, fitur “Deals Near Me” dari ShopeePay menampilkan penawaran berbasis lokasi yang dapat mendorong konsumen memilih satu convenience store atau coffee shop dibandingkan yang lain.
UX Design kini menjadi bagian dari strategi. Apa yang muncul pada layar pembayaran, mulai dari paket bundling, upsell, hingga penawaran dengan batas waktu, dapat mengubah perilaku hanya dalam hitungan detik. Dalam sebuah survei terbaru, 62 persen pengguna dompet digital di Southeast Asia mengatakan bahwa penawaran di dalam aplikasi telah mengubah keputusan pembelian mereka dalam tiga bulan terakhir.
Brand merespons dengan kampanye yang dirancang khusus untuk dompet digital. Di Philippines, GCash bermitra dengan retailer besar untuk meluncurkan paket eksklusif di aplikasi. Di Vietnam, pemain FMCG menguji SKU khusus ZaloPay untuk mengukur sensitivitas harga di antara konsumen Gen Z yang mobile-first.
Bagi marketer, perkembangan ini mengubah pendekatan yang selama ini digunakan. Kampanye kini hadir langsung pada momen pengambilan keputusan, tertanam di dalam dompet digital dan bukan hanya disampaikan melalui media. Seperti endcap di toko fisik, posisi di dalam dompet digital terbatas, bernilai tinggi, dan dinilai berdasarkan performanya.
Bagaimana Dompet Digital Mempersempit Kesenjangan Finansial
Ketika dompet digital bersaing mendapatkan konsumen perkotaan, teknologi yang sama juga membuka akses bagi jutaan orang yang sebelumnya berada di luar sistem keuangan formal. World Bank memperkirakan bahwa lebih dari 40 persen orang dewasa di Philippines, Indonesia, dan Vietnam masih belum memiliki rekening bank. Dompet digital mulai mengubah keadaan tersebut.
Pedagang kaki lima, petani, dan gig workers kini membangun riwayat keuangan melalui setiap transaksi digital. Di Indonesia, lebih dari 29 juta usaha kecil menggunakan QRIS untuk menerima pembayaran. Di Philippines, GCash digunakan untuk menyalurkan bantuan sosial, subsidi, dan remitansi, termasuk kepada orang-orang yang mungkin belum pernah masuk ke cabang bank.
Perubahan ini menciptakan kelompok konsumen yang benar-benar baru. Mereka terhubung secara digital tetapi kerap terabaikan, cukup fasih menggunakan teknologi namun tidak terlihat dalam banyak model pemasaran tradisional. Bagi researcher, tantangannya adalah memahami bagaimana akses keuangan mengubah kebiasaan dan membentuk kembali kepercayaan.
Adopsi dompet digital mungkin berkembang pesat di seluruh kawasan, tetapi tidak ada dua pasar yang benar-benar sama. Beberapa pasar didominasi oleh satu atau dua pemain. Pasar lainnya memiliki berbagai aplikasi, dompet digital milik bank, dan fintech lokal yang saling tumpang tindih. Perbedaan tersebut mencerminkan kebutuhan konsumen serta pilihan regulasi yang berbeda.
Perbandingan Ekosistem Dompet Digital di ASEAN
| Negara | Dompet Digital Dominan | Fitur Utama | Perkiraan Adopsi |
|---|---|---|---|
| Indonesia | Dana, OVO, ShopeePay | Kepatuhan QRIS, cashback lokal, penggunaan luas secara offline | 70–75% |
| Philippines | GCash, Maya | Microloans, pembayaran utility, akses crypto | 80–85% |
| Thailand | PromptPay, TrueMoney | Terhubung dengan national ID dan pembayaran bantuan digital | 90%+ |
| Singapore | GrabPay, PayNow, DBS PayLah | Interoperabilitas QR tinggi, siap untuk transaksi lintas negara | 95%+ |
| Malaysia | Touch ‘n Go, Boost | Integrasi jalan tol, insentif yang didukung pemerintah | 80%+ |
Sumber: Central bank data, World Bank Global Findex (2024), platform reporting
Apa Artinya Perubahan Ini
Ledakan penggunaan dompet digital di Southeast Asia bukan sekadar tren. Ini merupakan perubahan sistem yang mengubah cara nilai berpindah, bagaimana perilaku dapat dilacak, dan siapa yang mendapat akses.
Konsumen memperoleh akses yang lebih cepat terhadap layanan keuangan, tetapi melalui platform yang menentukan aturan mainnya. Pemerintah memperoleh visibilitas yang lebih besar. Bank kehilangan sebagian pijakan. Retailer mengubah strategi. Namun, risikonya nyata, mulai dari ketergantungan pada satu ekosistem, monopoli data, hingga semakin lebarnya kesenjangan bagi mereka yang tidak terhubung.
Southeast Asia sedang membangun prototipe bagi ekonomi konsumen yang sepenuhnya digital. Apa yang berhasil di kawasan ini tidak akan berhenti di sini. Pasar dengan karakteristik demografi serupa akan mengikuti, dan sebagian sudah mulai melakukannya.
Ketika dompet digital semakin melekat dalam kehidupan sehari-hari, setiap transaksi menghasilkan aliran data perilaku yang sulit ditandingi oleh banyak metode riset tradisional. Bagi brand dan researcher, perubahan ini bukan hanya peningkatan operasional. Ini dapat menjadi keunggulan struktural.
Siapa yang Tertinggal dalam Ekonomi Berbasis Dompet Digital
Tidak semua orang membayar dengan ponsel atau menggunakan QR code. Jutaan orang di Southeast Asia masih bergantung pada uang tunai, bukan karena pilihan, tetapi karena kebutuhan. Ketika sistem digital berkembang semakin cepat, sebagian konsumen tertinggal.
Kelompok lansia, masyarakat pedesaan, dan pekerja informal yang tidak memiliki smartphone atau akses internet yang stabil masih mencakup bagian besar dari populasi di negara seperti Indonesia, Philippines, dan Vietnam. Bagi banyak dari mereka, dompet digital masih sulit diakses atau belum cukup dipercaya.
Bahkan di kota, resistensi mulai muncul. Konsumen mengkhawatirkan pelacakan data, fraud, dan biaya tersembunyi. Di Thailand, sebuah lembaga pengawas baru-baru ini memperingatkan tentang pemberi pinjaman berbasis dompet digital yang menargetkan pengguna muda dengan pinjaman berbunga tinggi yang dikemas sebagai fitur pay-later.
Uang tunai masih menawarkan sesuatu yang belum selalu dapat diberikan oleh sistem digital: kepercayaan. Di banyak komunitas tradisional, menyerahkan uang secara langsung terasa lebih mudah, lebih familiar, dan lebih dapat diterima. Ketika merchant beralih ke digital, pengguna uang tunai berisiko semakin sulit melakukan transaksi.
Pemerintah menghadapi tantangan untuk memodernisasi sistem keuangan tanpa memperdalam eksklusi. Insentif untuk menggunakan dompet digital tidak seharusnya mengorbankan akses terhadap uang tunai, terutama di wilayah pedesaan atau di kalangan masyarakat yang belum memiliki rekening bank. Bagi brand, jawabannya terletak pada sistem hybrid yang dapat melayani pengguna digital maupun konsumen yang tetap memilih uang tunai.
Risiko dari ekonomi berbasis dompet digital bukan sekadar kecepatannya berkembang, tetapi kemungkinan bahwa sistem tersebut melupakan orang-orang yang tidak ikut bergerak bersamanya. Kemajuan tidak hanya akan diukur dari jumlah checkout menggunakan QR, tetapi dari seberapa baik ekonomi baru ini mengakomodasi suara, kebiasaan, dan keterbatasan setiap konsumen.
Melihat dari Perspektif Konsumen Masa Depan
Southeast Asia tidak sekadar mengadopsi keuangan digital. Kawasan ini sedang menulis ulang aturannya. Ketika Europe masih memperdebatkan regulasi dan U.S. tetap bergantung pada kartu, kawasan ini sedang merancang sistem pembayaran yang mobile, cepat, dan semakin tidak dibatasi oleh perbatasan. Konsumen tidak menunggu bank untuk berubah. Mereka ikut membentuk model berikutnya.
Bagi brand, implikasinya jelas. Pendekatan lama berupa kampanye nasional, reward statis, dan funnel linear semakin kehilangan relevansi. Konsumen saat ini berpindah antara aplikasi, mata uang, dan konteks dengan mudah. Brand yang unggul akan hadir di tengah perpindahan tersebut, merancang pengalaman yang relevan pada momen pembayaran. Harga tidak selalu ditentukan jauh sebelumnya. Harga dapat muncul pada saat keputusan dibuat, dipengaruhi oleh prompt di dalam dompet digital, bundled rewards, atau penawaran dengan batas waktu.
Bagi researcher, lanskap ini menawarkan sesuatu yang jarang tersedia: perilaku secara real-time. Setiap transaksi dompet digital meninggalkan jejak keputusan yang dapat dilacak, mulai dari apa yang dibeli, di mana, kapan, hingga bagaimana pengguna didorong untuk mengambil keputusan tertentu. Namun, mengetahui apa yang terjadi tidak sama dengan memahami mengapa hal tersebut terjadi. Di sinilah riset menjadi paling penting. Ethnography, pemahaman budaya, dan journey mapping dapat menjelaskan apa yang tidak dapat dijelaskan oleh dashboard saja.
Riset perlu bergerak lebih cepat, menggali lebih dalam, dan berada lebih dekat dengan tempat keputusan dibuat, di dalam ekosistem dompet digital, kemitraan platform, dan kehidupan konsumen Southeast Asia yang terus berkembang.
Beberapa brand sudah mulai menggabungkan data perilaku dengan insight dari lapangan. Di Vietnam, sebuah perusahaan minuman menemukan lonjakan penjualan di wilayah pedesaan melalui data dompet digital. Wawancara lapangan mengungkap penyebabnya: payday loans dicairkan pada hari yang sama setiap bulan. Satu insight tersebut mengubah berbagai keputusan, mulai dari waktu promosi hingga ukuran kemasan.
Terobosan berikutnya dalam memahami konsumen tidak akan datang dari dashboard saja. Terobosan tersebut akan muncul ketika data langsung dipadukan dengan pengalaman nyata, sehingga perusahaan dapat memahami apa yang dilakukan konsumen sekaligus alasan di baliknya. Masa depan riset tidak sekadar digital secara default. Riset akan semakin tertanam dalam sistem, lebih agile, dan dilakukan di dalam lingkungan tempat keputusan benar-benar terjadi.
Kekuatan konsumen mulai bergeser dari pendapatan menuju kemampuan mereka menavigasi ekosistem, dari seberapa banyak mereka membelanjakan uang hingga seberapa lancar mereka bergerak di antara platform dan layanan. Southeast Asia tidak sekadar beradaptasi. Kawasan ini memimpin.
Kadence International membantu brand memahami perubahan perilaku konsumen di Asia dan berbagai pasar lainnya. Untuk memahami faktor yang akan membentuk keputusan konsumen di masa depan, hubungi tim kami.