Di seluruh dunia, konsumen mengharapkan transaksi berlangsung seketika, kapan pun, dan semakin tidak peduli dengan lembaga mana yang berada di balik pembayaran tersebut, melainkan lebih mementingkan apakah pengalaman tersebut cepat, sederhana, dan andal.
Perubahan perilaku tersebut mulai mengubah perbankan itu sendiri. Pembayaran kini dapat dilakukan melalui dompet digital, platform pasar, dan aplikasi, sementara uang itu sendiri tetap berada di bank di latar belakang. Proyek Agorá dari Bank for International Settlements telah menyatukan bank-bank sentral utama dan lebih dari 40 lembaga keuangan untuk menguji simpanan bank komersial yang ditokenisasi dan uang bank sentral pada infrastruktur bersama, sehingga membuka peluang bagi transaksi yang dapat membawa ketentuan, aturan, dan instruksi di dalam pembayaran itu sendiri.
AI mendorong model ini lebih jauh lagi dengan agen perangkat lunak yang dapat mencari, membandingkan, merekomendasikan, dan menyiapkan transaksi atas nama pelanggan, sehingga memunculkan pertanyaan baru seputar otorisasi, kebijaksanaan, tanggung jawab, dan niat. Jika seorang pelanggan mendelegasikan sebagian keputusan keuangan kepada perangkat lunak, bank mungkin perlu memahami tidak hanya siapa yang bertindak, tetapi juga apakah tindakan tersebut mencerminkan apa yang sebenarnya dimaksudkan oleh pelanggan.
Selama puluhan tahun, bank menyimpan uang, memverifikasi pelanggan, menyediakan antarmuka, memproses pembayaran, dan mengendalikan sebagian besar hubungan tersebut. Paket tersebut mulai terurai, dengan perusahaan dan teknologi yang berbeda mengambil alih bagian-bagian yang berbeda.
Selama 20 tahun ke depan, bank mungkin akan beroperasi dalam sistem di mana uang dapat diprogram, agen AI bertindak atas nama nasabah, identitas menjadi layanan tersendiri, jalur pembayaran berperilaku lebih seperti infrastruktur bersama, dan perbankan lintas batas terasa jauh lebih mirip dengan transfer uang domestik.
7 pergeseran yang berpotensi mengubah wajah perbankan
1. Uang itu sendiri menjadi dapat diprogram
Proyek Agorá adalah salah satu tanda paling jelas bahwa uang yang dapat diprogram telah melampaui tahap teori. Pada Juli 2026, 28 lembaga keuangan dan bank sentral di Asia, Eropa, dan Amerika Utara menyelesaikan transaksi bernilai riil menggunakan simpanan bank komersial yang ditokenisasi dan cadangan bank sentral. Uji coba tersebut mencakup 17 skenario, dan penyelesaian transaksi memakan waktu rata-rata sekitar 80 detik.
Waktu penyelesaian 80 detik memang mencolok, tetapi perkembangan yang lebih besar adalah apa yang dapat terjadi di dalam transaksi tersebut. Hyun Song Shin, penasihat ekonomi BIS dan kepala penelitian, menggambarkan tokenisasi sebagai penggabungan pencatatan dengan “aturan dan logika yang mengatur transfer.” Dalam praktiknya, hal itu berarti uang dapat diatur untuk dipindahkan ketika kondisi tertentu terpenuhi, dengan aturan pembayaran, penyelesaian, dan kepatuhan yang terintegrasi.
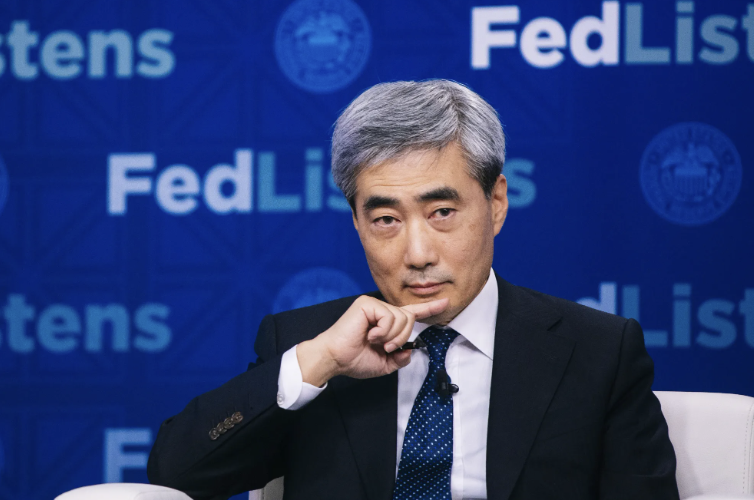
Kredit foto: Bloomberg, Hyun Song Shin
J.P. Morgan telah menerapkan model ini secara komersial melalui Kinexys. Bisnis blockchain-nya telah memproses lebih dari $3 triliun sejak diluncurkan dan kini mendukung pembayaran 24/7, transaksi valuta asing (FX) on-chain, serta manajemen kas yang dapat diprogram dalam delapan mata uang.
Seiring waktu, bank mungkin semakin menentukan tidak hanya ke mana uang berpindah, tetapi juga kapan dan dalam kondisi apa.
2. Agen AI menjadi nasabah bank
India sedang mempersiapkan diri untuk dunia di mana beberapa pembayaran diinisiasi oleh perangkat lunak, bukan oleh seseorang yang mengetuk layar. Protokol Unified Agent yang diusulkan akan memungkinkan agen AI melakukan pembayaran UPI dalam jumlah kecil sesuai aturan yang telah ditetapkan, dengan batas pengeluaran bawaan, verifikasi identitas, dan kontrol tanggung jawab.
Mastercard telah menyelesaikan transaksi e-commerce agen yang terotentikasi di India menggunakan kartu yang diterbitkan oleh Axis Bank dan RBL Bank, dengan merchant termasuk Swiggy, Instamart, Vodafone Idea, Tira, dan Zepto.
Uji coba Mastercard ini menandakan perubahan yang jauh lebih besar jika pembayaran berbasis agen berkembang secara luas. Agen AI pada akhirnya dapat membayar tagihan, memindahkan uang tunai yang tidak terpakai ke tabungan, membandingkan produk keuangan, memperbarui langganan, atau memilih cara pembayaran untuk suatu pembelian dalam batas yang ditetapkan oleh pelanggan. Bank kemudian akan melayani baik pemegang rekening maupun perangkat lunak yang bertindak atas nama mereka, dengan produk, izin, dan pengamanan yang dirancang untuk masing-masing pihak. Otorisasi dan tanggung jawab tetap penting, tetapi ada juga pertanyaan komersial yang tak kalah penting: bank mana yang paling mudah digunakan oleh agen AI?
3. Rekening bank tidak lagi menjadi antarmuka utama
Di Inggris, open banking kini mendukung lebih dari 19 juta koneksi pengguna aktif dan lebih dari 40 juta transaksi pembayaran per bulan. Sekitar 80% lalu lintas API dihasilkan oleh layanan informasi rekening, di mana pelanggan mengizinkan pihak ketiga untuk mengambil data keuangan dari bank mereka dan menggunakannya di tempat lain.
Koneksi-koneksi tersebut mengalihkan lebih banyak aktivitas keuangan ke luar aplikasi bank itu sendiri. Layanan pengelolaan anggaran dapat menggabungkan beberapa rekening ke dalam satu tampilan, pengecer dapat menawarkan pembayaran antar-rekening saat checkout, dan pemberi pinjaman dapat menilai kemampuan finansial tanpa harus mengarahkan pelanggan kembali ke bank mereka.
Semua ini akan menciptakan hubungan yang jauh lebih longgar antara rekening dan pengalaman pelanggan. Sebuah bank dapat menyimpan simpanan sementara perusahaan lain menjadi tempat di mana pelanggan memeriksa saldo, mentransfer uang, membandingkan opsi, atau memutuskan langkah selanjutnya.
Dompet digital, pasar online, fintech, dan pada akhirnya asisten AI bisa mengambil alih lebih banyak peran di bagian depan itu. Bank tetap akan menyediakan rekening dan infrastruktur yang diatur, sementara perusahaan lain akan menjadi tempat di mana pelanggan benar-benar mengelola hubungannya.
4. Perbankan mulai menjadi infrastruktur publik
Bank Dunia membantu lebih dari 80 negara membangun atau memperluas infrastruktur publik digital yang mencakup pembayaran, identitas digital, dan pertukaran data yang aman. Masih ada jalan panjang yang harus ditempuh: saat ini hanya 8% negara berpenghasilan menengah-bawah yang memiliki sistem pembayaran yang cepat dan inklusif.
Beberapa perubahan terbesar terjadi di negara-negara di mana akses itu sendiri telah menjadi masalah. Di Filipina, program identitas nasional PhilSys telah membantu membuka 8 juta rekening bank baru. Di Nigeria, lebih dari 100 juta Nomor Identitas Nasional kini telah diterbitkan, menghubungkan lebih banyak orang ke layanan formal dan pembayaran digital.
Seiring pemerintah membangun sistem bersama untuk identitas, pembayaran, dan data, bank mungkin memiliki alasan yang lebih sedikit untuk membangun setiap bagian dari perjalanan pelanggan sendiri. Mereka dapat terhubung ke infrastruktur bersama dan bersaing melalui layanan yang ditumpangkan di atasnya, termasuk pinjaman, nasihat, pengelolaan kekayaan, perlindungan penipuan, dan produk keuangan lainnya.
5. Identitas menjadi produk keuangan
Identitas digital kini melampaui sekadar membuktikan jati diri seseorang saat membuka rekening. Langkah selanjutnya adalah identitas yang dapat digunakan kembali dan mengikuti pelanggan di berbagai layanan keuangan, perdagangan, perjalanan, layanan pemerintah, dan platform digital.
Bank Dunia memperkirakan bahwa 2,9 miliar orang masih belum memiliki identitas digital yang sesuai untuk transaksi daring, sementara bank-bank di pasar digital yang sudah matang menghadapi masalah sebaliknya: identitas sintetis, deepfake, dan penipuan yang dihasilkan AI semakin mempersulit verifikasi identitas seseorang.
Perusahaan mulai membangun sistem identitas yang berfungsi lintas layanan, bukan hanya di dalam satu akun saja. Verifikasi Pemilik Akun (Account Owner Verification) dari Mastercard, misalnya, menggunakan data keuangan terbuka dan lebih dari 100 juta koneksi lembaga keuangan untuk memeriksa apakah detail identitas pelanggan sesuai dengan catatan yang ada.
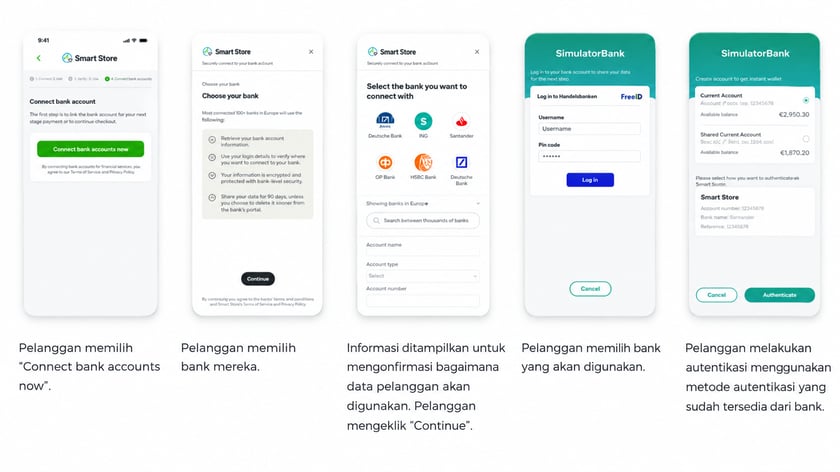
Kredit Gambar: Mastercard
Seiring waktu, bank dapat memanfaatkan sistem identitas yang sudah mereka miliki untuk tujuan yang jauh lebih luas daripada sekadar pembukaan rekening. Identitas bank yang terverifikasi dapat membantu pelanggan mendaftar ke layanan lain, mengotorisasi agen AI, membuktikan kelayakan produk, atau berpindah antar platform tanpa harus berulang kali mengirimkan dokumen dan informasi pribadi. Hal ini mengubah identitas dari sekadar tugas kepatuhan menjadi sesuatu yang benar-benar dapat dimanfaatkan oleh pelanggan.
6. Pencegahan penipuan beralih dari identitas ke niat
Sistem pencegahan penipuan perbankan secara tradisional berfokus pada apakah orang yang melakukan transaksi benar-benar pemegang rekening. AI membuat pertanyaan tersebut menjadi kurang berguna jika berdiri sendiri.
Seorang pelanggan bisa saja asli namun tetap dimanipulasi untuk menyetujui penipuan. Seorang agen AI bisa saja telah diberi wewenang secara tepat namun tetap melampaui apa yang dimaksudkan pelanggan. Suara atau video sintetis dapat membujuk seseorang untuk mengirim uang sendiri, sehingga transaksi tersebut secara teknis dianggap sah meskipun keputusan tersebut telah disusupi.
Sistem pencegahan penipuan perlu melihat melampaui identitas dan menganalisis konteks di balik keputusan: apa yang biasanya dilakukan pelanggan, apa yang diizinkan dilakukan oleh agen, tujuan transaksi tersebut, dan apakah tindakan tersebut sesuai dengan instruksi pelanggan.
Kepala Digital Officer Mastercard, Pablo Fourez, menjelaskan masalah ini dengan jelas: “Bagaimana kita tahu bahwa agen tersebut melakukan persis apa yang kita minta dan tidak lebih dari itu?” Mastercard bekerja sama dengan Google dalam proyek Verifiable Intent, yang dirancang untuk menunjukkan apa yang sebenarnya diizinkan oleh pengguna kepada agen AI tersebut. Pertanyaannya kini bergeser dari “apakah ini benar-benar kamu?” menjadi “apakah ini benar-benar yang kamu minta?”
7. Perbankan lintas batas mulai beroperasi layaknya perbankan domestik
Lebih dari 70 negara kini memiliki sistem pembayaran instan domestik yang dapat mentransfer uang dalam hitungan detik dengan biaya sangat rendah. Langkah selanjutnya adalah menghubungkan sistem-sistem tersebut satu sama lain. Proyek Nexus yang didukung BIS sedang diimplementasikan secara langsung oleh bank sentral Indonesia, Malaysia, Filipina, Singapura, dan Thailand, dengan tujuan memungkinkan pembayaran lintas batas berpindah antar sistem nasional dalam waktu kurang dari satu menit dalam kebanyakan kasus.
Eropa juga bergerak ke arah yang sama. Sejak Oktober 2025, sistem TIPS milik ECB telah memungkinkan pembayaran lintas mata uang antara kawasan euro, Swedia, dan Denmark diselesaikan dalam hitungan detik. Saat ini, sistem tersebut sedang mengupayakan koneksi dengan Swiss dan Brasil, serta koneksi Nexus yang lebih luas.
Pembayaran yang saat ini melewati bank koresponden, batas waktu, pendanaan awal, dan proses rekonsiliasi berulang-ulang dapat semakin dilakukan melalui sistem nasional yang terhubung secara hampir real-time.
Hal ini akan membuat pembayaran lintas batas menjadi lebih cepat dan mudah, tetapi juga akan memberikan tekanan pada biaya dan proses yang telah berkembang seiring dengan kompleksitas pembayaran lintas batas. Bank masih akan memiliki peran penting dalam valuta asing, kepatuhan, kredit, dan pembiayaan perdagangan, tetapi sekadar mentransfer uang dari satu negara ke negara lain mungkin akan menjadi layanan yang jauh kurang menonjol.
Apa artinya hal ini bagi bank
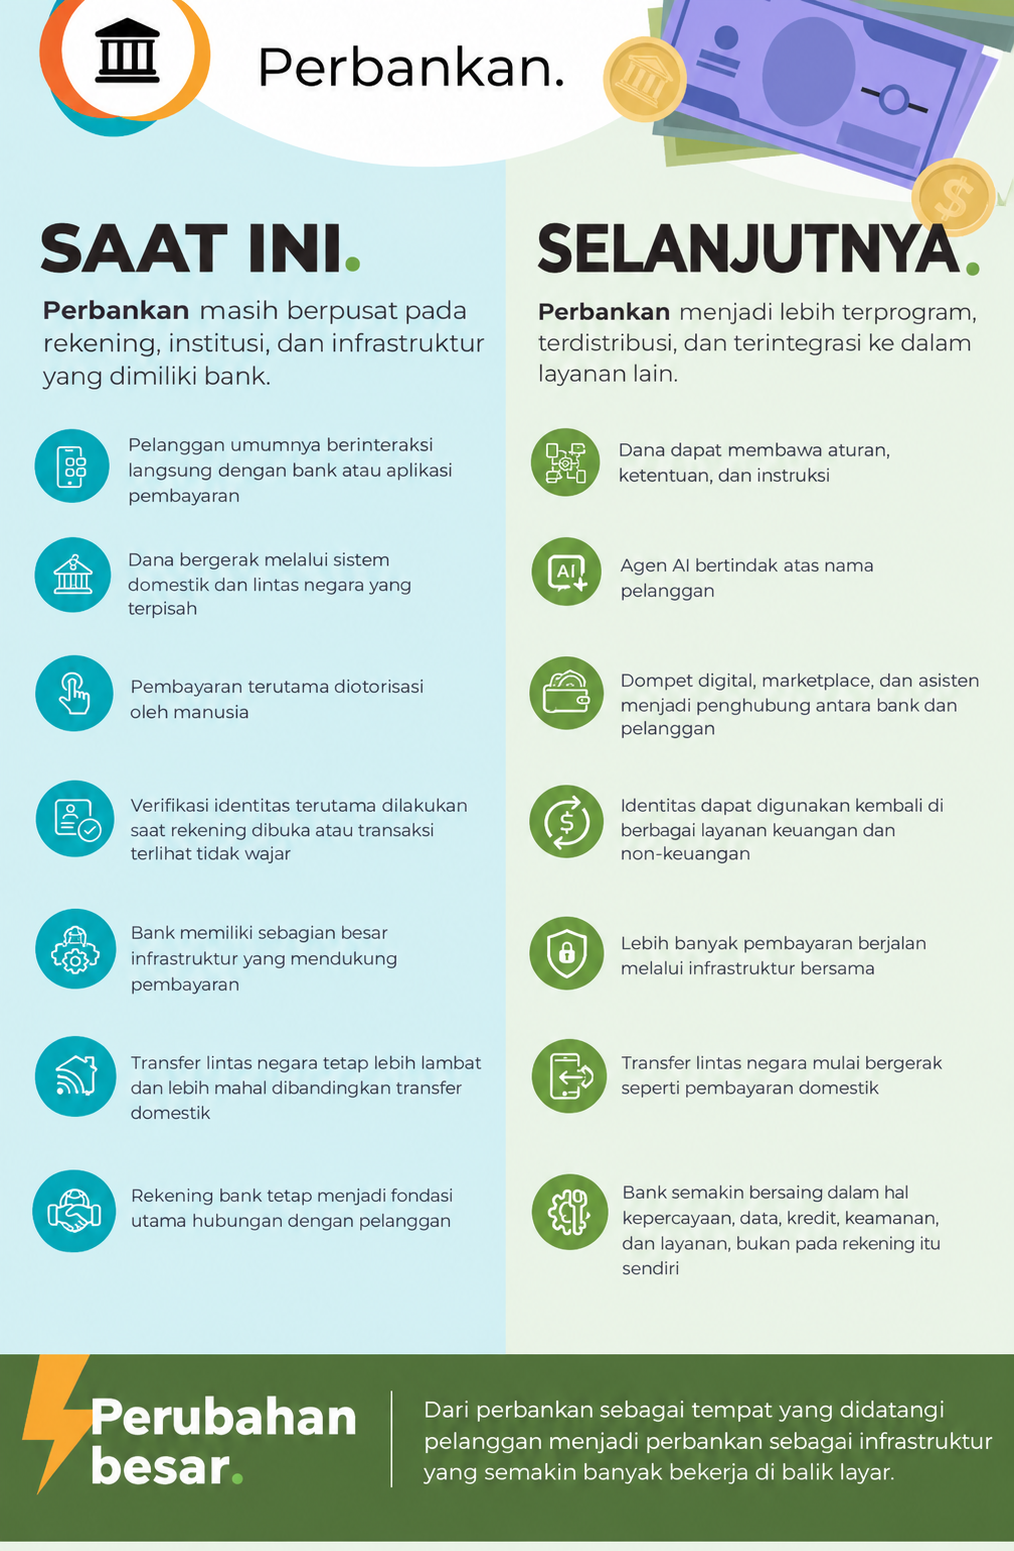
Bank kemungkinan tidak akan menghilang dari sistem, tetapi mereka mungkin akhirnya lebih banyak menangani pekerjaan yang diatur dan padat modal, sementara perusahaan lain mengambil porsi yang lebih besar dalam hubungan dengan pelanggan.
Jika pembayaran dimulai dari dompet digital, rekomendasi berasal dari asisten AI, identitas diverifikasi di tempat lain, dan transaksi berjalan melalui infrastruktur bersama, bank mungkin masih memegang simpanan tersebut tanpa banyak mengendalikan apa yang dilihat atau dilakukan pelanggan.
Sebuah bank mungkin tahu di mana uang tersebut disimpan, tetapi perusahaan lain mungkin tahu apa yang ingin dibeli pelanggan, apa yang mereka bandingkan terlebih dahulu, apakah mereka membutuhkan kredit, dan apa yang kemungkinan besar akan mereka lakukan selanjutnya. Sinyal-sinyal tersebut berada lebih dekat dengan proses pengambilan keputusan dan dapat memengaruhi produk mana yang dipilih, kapan kredit ditawarkan, serta siapa yang akan mendapatkan interaksi berikutnya.
Bank masih memiliki keunggulan yang sulit ditiru: kepercayaan, kekuatan neraca, kredit, perlindungan penipuan, riwayat keuangan bertahun-tahun, dan kemampuan beroperasi secara aman dalam skala besar. Masalahnya, keunggulan tersebut mungkin berada lebih jauh dari pelanggan jika dompet digital, pasar daring, atau asisten AI menjadi tempat di mana produk dibandingkan dan keputusan diambil.
Margin juga bisa berubah seiring dengan pembayaran yang dulunya menghasilkan biaya kini menjadi lebih murah seiring perluasan jaringan pembayaran bersama dan penyelesaian instan. Layanan lintas batas bisa menjadi kurang menguntungkan jika hambatan semakin berkurang. Di saat yang sama, pengeluaran untuk pencegahan penipuan, verifikasi identitas, keamanan siber, kontrol AI, dan infrastruktur kemungkinan akan meningkat.
Sebagian nilai mungkin akhirnya tersembunyi di balik layar. Bank yang mampu memverifikasi identitas, mengotorisasi agen, mendeteksi perilaku yang dimanipulasi, mengelola pembayaran yang dapat diprogram, dan terhubung dengan mudah ke platform eksternal mungkin menjadi lebih berguna bagi pelanggan dan mitra, meskipun merek mereka sendiri kurang terlihat dalam transaksi.
Hal ini menciptakan jenis persaingan yang berbeda. Bank-bank akan tetap bersaing dengan bank lain, tetapi juga dengan dompet digital, perusahaan fintech, perusahaan teknologi, pasar daring, jaringan pembayaran, penyedia identitas, dan platform AI. Dalam banyak kasus, persaingan akan berpusat pada siapa yang mengendalikan titik pengambilan keputusan, bukan siapa yang memegang rekening.
Pemenangnya kemungkinan besar adalah bank yang bisa melakukan keduanya: tetap menjadi lembaga keuangan tepercaya sekaligus mudah diintegrasikan, mudah diajak bermitra, dan sulit digantikan.
Tren mana yang layak untuk diinvestasikan?
Tidak setiap pergeseran membutuhkan tingkat investasi yang sama saat ini. Uang yang dapat diprogram dan penyelesaian lintas batas yang lebih cepat sudah cukup maju untuk membenarkan upaya serius di bidang treasury, pembayaran, dan infrastruktur. Teknologi ini sedang diuji oleh bank sentral dan digunakan secara komersial oleh lembaga keuangan besar, sehingga pertanyaannya kini semakin berfokus pada apakah teknologi ini menciptakan nilai yang cukup untuk mengubah cara uang berpindah.
Agen AI layak mendapat perhatian yang berbeda. Peluangnya besar, tetapi aturan seputar otorisasi, tanggung jawab, penipuan, dan perlindungan konsumen masih dalam tahap pembentukan. Bank harus meneliti di mana nasabah merasa nyaman mendelegasikan keputusan, batasan apa yang mereka harapkan, dan seberapa besar kendali yang ingin mereka pertahankan.
Identitas dan niat berada di antara keduanya. Masalahnya sudah ada di sini, dengan identitas sintetis, deepfakes, dan penipuan pembayaran yang seolah-olah sah memaksa bank untuk memikirkan kembali cara mereka memverifikasi orang dan transaksi. Investasi di bidang-bidang ini lebih berkaitan dengan mengikuti perkembangan penipuan yang sudah semakin sulit dideteksi, daripada sekadar memprediksi masa depan.
Infrastruktur pembayaran bersama akan bervariasi tergantung pasar. Di negara-negara di mana pemerintah dan bank sentral sedang dengan cepat membangun sistem pembayaran terpadu, bank mungkin perlu meninjau kembali bagian mana dari perjalanan nasabah yang masih perlu mereka kelola. Di pasar lain, perubahan akan berlangsung lebih lambat.
Penelitian yang paling berguna saat ini bukanlah mempertanyakan apakah teknologi-teknologi ini akan ada. Melainkan tentang mencari tahu di mana pelanggan akan mempercayainya, di mana mereka akan menyerahkan kendali, layanan apa yang masih mereka inginkan dari bank, dan bagian mana dari hubungan tersebut yang bersedia mereka alihkan ke tempat lain.
Hubungi Kadence
Sektor perbankan sedang bergerak ke area di mana teknologi, regulasi, dan perilaku pelanggan tidak akan berkembang dengan kecepatan yang sama. Peluangnya terletak pada pemahaman perubahan mana yang siap untuk diperluas, mana yang masih bergantung pada kepercayaan atau regulasi, dan di mana pelanggan akan menerima jenis hubungan perbankan yang berbeda.
Kadence membantu merek-merek jasa keuangan memahami bagaimana pergeseran tersebut terjadi di berbagai pasar, apa yang sudah siap diterima pelanggan, dan di mana investasi paling mungkin membuahkan hasil.
Diskusikan dengan Kadence mengenai arah industri perbankan ke depan.
Pertanyaan yang sering diajukan
Seperti apa bentuk perbankan di masa depan?
Layanan perbankan kemungkinan akan menjadi lebih terintegrasi, terotomatisasi, dan tidak lagi terpaku pada satu institusi tunggal. Nasabah dapat menggunakan dompet digital, lokapasar, agen AI, dan sistem pembayaran bersama, sementara bank tetap menyediakan layanan simpanan, kredit, verifikasi identitas, keamanan, serta infrastruktur keuangan yang teregulasi di balik layar.
Bagaimana AI akan mengubah dunia perbankan?
AI kini berkembang melampaui sekadar layanan pelanggan dan deteksi penipuan. Agen perangkat lunak mulai membandingkan produk, menyiapkan transaksi, dan bertindak atas nama nasabah. Hal ini akan memaksa bank untuk meninjau kembali aspek otorisasi, tanggung jawab hukum, pengendalian penipuan, serta sejauh mana nasabah bersedia melimpahkan pengambilan keputusan keuangan mereka.
Apa itu uang terprogram?
Uang terprogram adalah uang yang dapat memuat aturan atau ketentuan sebagai bagian dari transaksi. Pembayaran dapat dicairkan hanya jika persyaratan tertentu terpenuhi, pemeriksaan kepatuhan telah rampung, atau peristiwa lain terjadi. Bank dan bank sentral saat ini sedang menguji model-model tersebut dengan menggunakan deposito yang ditokenisasi dan uang bank sentral.
Akankah bank kehilangan kendali atas hubungan dengan nasabah?
Mereka bisa saja kehilangan sebagian dari bisnis tersebut. Nasabah kini semakin sering melakukan pembayaran dan pengambilan keputusan keuangan melalui aplikasi, dompet digital, marketplace, dan platform lainnya, alih-alih langsung melalui bank mereka. Bank mungkin masih memegang dana tersebut, sementara perusahaan lain mengendalikan antarmuka, rekomendasi produk, atau titik transaksi pembelian.
Bagaimana identitas digital akan mengubah dunia perbankan?
Identitas digital dapat melampaui sekadar pembukaan rekening dan pemeriksaan penipuan. Identitas terverifikasi kelak dapat digunakan di berbagai sektor—seperti perbankan, perdagangan, perjalanan, layanan pemerintah, dan transaksi berbasis AI—sehingga memungkinkan nasabah membuktikan jati diri mereka tanpa harus berulang kali menyerahkan dokumen dan informasi yang sama.