世界中の消費者は、取引がいつでも瞬時に行われることを期待しており、支払いの背後にどの金融機関があるかよりも、その体験が迅速で、シンプルで、信頼できるかどうかをますます重視するようになっています。
こうした行動の変化が、 銀行業界 そのあり方を変えつつある。現在では、 ウォレット、マーケットプレイス、アプリを通じて開始できるようになり、一方、資金自体は裏方で銀行に預けられたままとなっています。 国際決済銀行(BIS)の「プロジェクト・アゴラ」は、主要な中央銀行と40以上の金融機関を結集し、共有インフラ上でトークン化された商業銀行預金と中央銀行マネーを試験的に運用しており、決済そのものに条件、ルール、指示を組み込むことができる取引への道を開いています。
AIは、 ソフトウェアエージェント を活用して、このモデルをさらに進化させている。これらは顧客に代わって検索、比較、推奨、取引の準備を行うことができ、承認、裁量、責任、意図といった新たな課題を生み出している。顧客が金融上の決定の一部をソフトウェアに委任する場合、銀行は誰が行動しているかだけでなく、その行動が顧客の実際の意図を反映しているかどうかも把握する必要があるかもしれない。
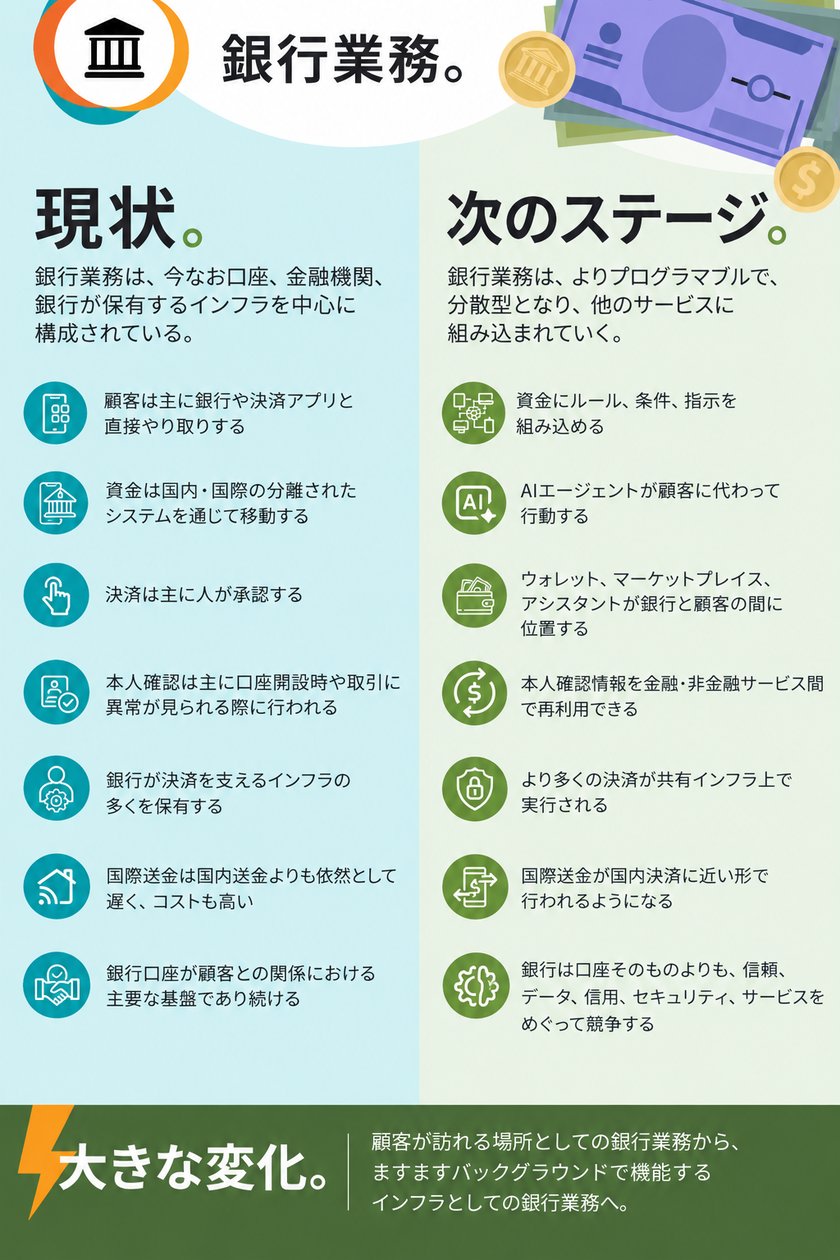
何十年もの間、銀行は資金を管理し、顧客の本人確認を行い、インターフェースを提供し、支払いを処理し、関係性の大部分を支配してきました。しかし、その一体化した構造は崩れ始めており、さまざまな企業や技術がそれぞれの要素を担うようになっています。
今後20年の間に、銀行は、資金がプログラム可能になり、AIエージェントが顧客に代わって行動し、本人確認がそれ自体一つのサービスとなり、決済ネットワークが共有インフラのように機能し、国境を越えた銀行取引が国内送金とほとんど変わらない感覚で行われるようなシステムの中で事業を展開することになるかもしれない。
銀行業のあり方を変える可能性のある7つの変化
1. お金そのものがプログラム可能になる
「プロジェクト・アゴラ」は、プログラム可能な通貨が理論の域を超えつつあることを示す最も明確な兆候の一つである。 2026年7月、アジア、ヨーロッパ、北米の28の金融機関および中央銀行が、トークン化された商業銀行預金と中央銀行準備金を用いて、実価値取引を完了させた。この試験では17のシナリオが検証され、決済には平均で約80秒を要した。
80秒という決済時間は注目に値するが、より大きな進展は取引の内部で何が起こり得るかという点にある。BIS(国際決済銀行)の経済顧問兼調査部長であるヒョン・ソン・シン氏は、トークン化を「記録管理と、送金を支配する『ルールとロジック』の結合」と説明している。 実際には、これは、支払い、決済、コンプライアンスに関するルールが組み込まれた状態で、特定の条件が満たされた際に資金が移動するように設定できることを意味する。
写真提供:ブルームバーグ、ヒョン・ソン・シン
J.P.モルガンはすでに、Kinexysを通じてこのモデルを商用化している。同社のブロックチェーン事業は、立ち上げ以来3兆ドル以上を処理しており、現在では8通貨にわたる24時間365日の決済、オンチェーン為替取引、およびプログラム可能な資金管理をサポートしている。
将来的には、銀行は資金がどこへ移動するかだけでなく、いつ、どのような条件下で移動するかを決定するようになる可能性がある。
2. AIエージェントが銀行の顧客になる
インドは、画面をタップする人間ではなく、ソフトウェアによって一部の支払いが開始される世界に向けて準備を進めています。同国が提案する「統一エージェントプロトコル(Unified Agent Protocol)」により、AIエージェントは、あらかじめ設定されたルールに基づき、支出限度額、本人確認、責任管理機能が組み込まれた状態で、少額のUPI決済を行うことが可能になります。
マスターカードはすでに、アクシス銀行およびRBL銀行が発行したカードを使用し、Swiggy、Instamart、Vodafone Idea、Tira、Zeptoなどの加盟店を対象に、インドで認証済みのエージェント型コマース取引を完了している。
マスターカードのこの試験運用は、エージェント型決済が普及すれば、はるかに大きな変化がもたらされることを示唆している。将来的には、AIエージェントが、顧客が設定した制限の範囲内で、請求書の支払い、余剰資金の貯蓄への振り替え、金融商品の比較、定期購読の更新、あるいは購入時の支払い方法の選択などを行うようになる可能性がある。 そうなれば、銀行は口座保有者と、その代理として行動するソフトウェアの両方にサービスを提供することになり、それぞれに合わせて設計された商品、権限、安全対策が必要となる。承認や責任の問題は依然として重要だが、より商業的な問い――どの銀行がAIエージェントにとって最も使いやすくなるか――も同様に重要になるだろう。
3. 銀行口座は主要なインターフェースではなくなる
英国では、オープンバンキングが現在、1,900万件以上のアクティブなユーザー接続と、月間4,000万件以上の支払いを支えています。APIトラフィックの約80%は、顧客が第三者に銀行からの金融データを取得し、他の場所で利用することを許可する口座情報サービスによって生成されています。
こうした接続により、銀行独自のアプリの外でより多くの金融活動が行われるようになっています。家計管理サービスは複数の口座を1つの画面にまとめて表示でき、小売業者は決済時に口座間送金を提供でき、融資業者は顧客を銀行に送り返すことなく返済能力を評価できるようになります。
こうした動きにより、口座と顧客体験との関係ははるかに緩やかなものとなるでしょう。銀行は預金を管理し続ける一方で、顧客が残高の確認、送金、選択肢の比較、あるいは次の行動の決定を行う場は、別の企業が担うことになるのです。
ウォレット、マーケットプレイス、フィンテック企業、そして将来的にはAIアシスタントが、こうしたフロントエンドの役割をより多く担うようになる可能性があります。銀行は依然として口座と、その基盤となる規制に準拠したインフラを提供し続ける一方で、顧客が実際に銀行との関係を管理する場は、別の企業が担うことになるでしょう。
4. 銀行業務は公共インフラへと変貌し始める
世界銀行は、80カ国以上に対し、決済、デジタルID、安全なデータ交換を網羅するデジタル公共インフラの構築や拡充を支援しています。まだ道のりは長いと言えます。現在、中低所得国のうち、高速で包摂的な決済システムを備えているのはわずか8%に過ぎません。
最も大きな変化のいくつかは、アクセスそのものが問題となっていた国々で起こっている。フィリピンでは、国家的なIDプログラム「PhilSys」により、800万件の新規銀行口座開設が促進された。ナイジェリアでは、これまでに1億件以上の国民識別番号が発行され、より多くの人々が正式なサービスやデジタル決済を利用できるようになっている。
政府が身分証明、決済、データのための共有システムを構築するにつれ、銀行が顧客体験のあらゆる部分を自ら構築する必要性は薄れるだろう。銀行は共通のインフラに接続し、その上に重ねられるサービス――融資、アドバイス、資産運用、不正防止、その他の金融商品など――を通じて競争できるようになる。
5. 身元確認が金融商品となる
デジタルIDは、口座開設時に「本人である」ことを証明するだけの枠を超えつつあります。次の段階は、金融サービス、商取引、旅行、行政サービス、デジタルプラットフォームなど、あらゆる場面で顧客と共に活用できる再利用可能なIDです。
世界銀行の推計によると、依然として29億人がオンライン取引に適したデジタルIDを保有していない一方で、デジタル市場が成熟した地域の銀行は逆の問題に直面している。すなわち、合成ID、ディープフェイク、AIによる不正行為により、個人の身元確認が困難になっているのだ。
企業は、単一の口座内ではなく、サービス横断的に機能するIDシステムの構築を始めている。例えば、マスターカードの「アカウント所有者確認(Account Owner Verification)」は、オープンファイナンスデータと1億件以上の金融機関との連携を活用し、顧客の身元情報が既存の記録と一致するかどうかを確認する。
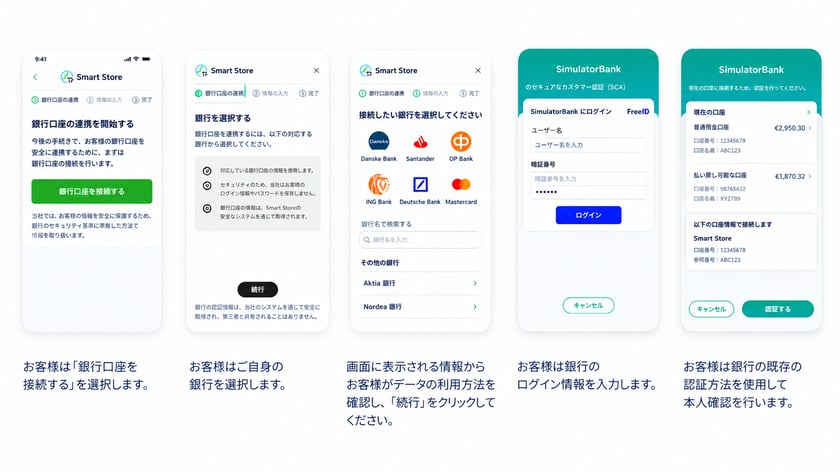
画像提供:マスターカード
将来的には、銀行はすでに運用している本人確認システムを、単なる口座開設以上の用途に活用できるようになるだろう。銀行による本人確認が完了していれば、顧客は他のサービスへの登録、AIエージェントへの承認、商品利用資格の証明、あるいはプラットフォーム間の移動を、書類や個人情報を繰り返し提出することなく行えるようになる。これにより、本人確認は単なるコンプライアンス上の課題から、顧客が実際に活用できるものへと変わる。
6. 不正防止の焦点は「本人確認」から「意図」へ
銀行の不正防止システムは従来、取引を行う人物が本当に口座名義人であるかどうかに焦点を当ててきた。AIの登場により、この問いだけでは不十分になりつつある。
顧客が本物であっても、操作されて詐欺を承認してしまう可能性があります。AIエージェントが適切に承認されていても、顧客の意図を超えた行動をとる可能性があります。合成音声や動画によって、誰かが自ら送金するよう説得され、決定が不正に操作されたにもかかわらず、技術的には取引が承認された状態になってしまうのです。
不正防止システムは、身元の確認にとどまらず、意思決定を取り巻く文脈――顧客の通常の行動、エージェントに許可された権限、取引の目的、そしてその行動が顧客の指示と一致しているかどうか――を精査する必要がある。
マスターカードの最高デジタル責任者(CDO)であるパブロ・フーレズ氏は、この問題を次のように端的に指摘しています。「エージェントが、私たちが求めたことだけを正確に行い、それ以上のことはしていないと、どうやって確認すればよいのでしょうか?」マスターカードはGoogleと共同で「Verifiable Intent」の開発を進めており、これはユーザーがAIエージェントに対して実際に何を許可したかを明らかにすることを目的としています。 問いは、「これは本当にあなたですか?」から「これは本当にあなたが求めたことですか?」へと移行しつつある。
7. 国境を越えた銀行取引が国内の銀行取引と同様の動きを見せ始めている
現在、70カ国以上で、極めて低コストで数秒以内に送金できる国内即時決済システムが導入されている。 次のステップは、これらのシステムを相互に接続することだ。BIS(国際決済銀行)が支援する「プロジェクト・ネクサス」は、インドネシア、マレーシア、フィリピン、シンガポール、タイの中央銀行によって実運用段階に入っており、国境を越えた支払いが、ほとんどの場合1分以内に各国のシステム間で処理されることを目指している。
欧州も同様の方向に進んでいる。2025年10月以降、ECBのTIPSシステムにより、ユーロ圏、スウェーデン、デンマーク間の異通貨決済が数秒で決済可能となった。現在、スイスやブラジルとの連携、さらにはより広範な「ネクサス」接続に向けた取り組みが進められている。
現在、コルレス銀行を経由し、締め切り時刻や事前資金調達、一連の照合作業を伴う決済が、連携された各国システムを通じて、ほぼリアルタイムで処理されるようになる可能性がある。
これにより、国境を越える決済はより迅速かつ容易になる一方で、国境を越える決済の複雑さに伴って定着してきた手数料やプロセスにも圧力がかかることになるだろう。銀行は、外国為替、コンプライアンス、与信、貿易金融において依然として重要な役割を担うだろうが、単に国から国へ資金を移動させるという行為自体は、それほど特徴的なサービスではなくなる可能性がある。
これが銀行にとって意味すること
銀行がシステムから消えることはまずないだろうが、規制の対象となる資本集約的な業務を主に担う一方、顧客との関係構築の大部分は他の企業が担うようになる可能性がある。
支払いがウォレットから開始され、AIアシスタントが推奨を行い、本人確認が別の場所で行われ、取引が共有インフラ上で実行される場合、銀行は預金を保有し続けるものの、顧客が目にしたり行ったりすることの多くを制御できなくなる可能性があります。
銀行は資金がどこに預けられているかを知っているかもしれませんが、別の企業は、顧客が何を購入しようとしているか、最初に何を比較したか、融資が必要かどうか、そして次に何をする可能性が高いかを知っているかもしれません。こうしたシグナルは意思決定により近く、どの商品が選ばれるか、いつ融資が提案されるか、そして次に誰が顧客とやり取りを行うかを左右する可能性があります。
銀行には、依然として他社が容易に再現できない強みがある。すなわち、信頼、強固なバランスシート、与信力、不正防止対策、長年にわたる金融履歴、そして大規模かつ安全に業務を遂行する能力だ。問題は、製品比較や意思決定の場がウォレット、マーケットプレイス、あるいはAIアシスタントに移行した場合、こうした強みが顧客から遠ざかってしまう可能性がある点にある。
かつて手数料を生み出していた決済についても、共有決済ネットワークや即時決済の拡大に伴いコストが低下し、利益率も変動する可能性があります。摩擦がさらに減少すれば、国境を越えたサービスの収益性も低下する恐れがあります。一方で、不正対策、本人確認、サイバーセキュリティ、AI管理、インフラへの支出は増加する見込みです。
価値の一部は、表舞台の裏側にあることになるかもしれない。本人確認、代理人の承認、不正行為の検知、プログラム可能な支払いの管理、外部プラットフォームへの容易な接続が可能な銀行は、たとえ取引において自社のブランドがあまり目立たなくても、顧客やパートナーにとってより有用なものになるだろう。
これにより、これまでとは異なる種類の競争が生まれる。銀行は依然として他の銀行と競合するだけでなく、ウォレット、フィンテック企業、テクノロジー企業、マーケットプレイス、決済ネットワーク、本人確認プロバイダー、AIプラットフォームとも競合することになる。多くの場合、争点は「誰が口座を保有するか」ではなく、「誰が意思決定のポイントを掌握するか」となるだろう。
勝者となるのは、信頼される金融機関であり続けつつ、連携しやすく、提携しやすく、かつ代替されにくい存在になれる銀行だろう。
どのトレンドに投資すべきか?
現時点で、すべての変化に同レベルの投資が必要なわけではありません。「プログラム可能なマネー」や「より迅速な国際決済」は、すでに十分な進展を遂げており、財務、決済、インフラ分野での本格的な取り組みを正当化する段階にあります。この技術は中央銀行によって試験運用され、大手金融機関によって商業的に利用されているため、問題はますます「それが資金の移動方法を変えるほどの十分な価値を生み出すか」という点に集約されています。
AIエージェントには、別の観点からの注目が必要です。その可能性は大きいものの、承認、責任、不正、消費者保護に関するルールは依然として形成途上です。銀行は、顧客がどの程度の意思決定を委任することに抵抗がないか、どのような制限を期待しているか、そしてどの程度のコントロールを維持したいと考えているかを調査すべきです。
身元確認と意図の把握は、その中間に位置する課題です。合成ID、ディープフェイク、承認済み決済詐欺といった問題がすでに現実のものとなっており、銀行は個人や取引の検証方法を再考せざるを得なくなっています。これらの分野への投資は、未来を予測することよりも、すでに検知が困難になりつつある詐欺の手口に追いつくことに重点が置かれています。
共有決済インフラは市場によってその様相が大きく異なるだろう。政府や中央銀行が迅速に共通の決済基盤を構築している国々では、銀行は顧客体験のどの部分を依然として自社で管理すべきかを見直す必要が生じるかもしれない。他の市場では、変化のペースはより緩やかになるだろう。
現時点で最も有益な調査は、これらの技術が存在するかどうかを問うことではありません。顧客がどこでそれらを信頼し、どこで主導権を委ね、銀行に依然としてどのようなサービスを求め、顧客との関係のどの部分を他に移管しても構わないと考えているかを明らかにすることにあります。
Kadenceにご相談ください
銀行業界は、テクノロジー、規制、顧客の行動が同じペースで発展しない領域へと移行しつつあります。重要なのは、どの変化がすでに拡大できる段階にあるか、どの変化が依然として信頼や規制に依存しているか、そして顧客がどのような銀行との関係性を受け入れるかを把握することにあります。
Kadenceは、金融サービスブランドが、こうした変化が各市場でどのように進行しているか、顧客が何を受け入れる準備ができているか、そしてどの分野への投資が最も成果をもたらす可能性が高いかを理解できるよう支援します。
銀行業界の「NEXT」な行方について、Kadenceにご相談ください。
よくある質問
将来、銀行業務はどのような姿になっているのでしょうか。
銀行業務は今後、より日常生活やサービスに組み込まれ、自動化が進むとともに、特定の単一の金融機関への依存度が低下していくと考えられます。顧客はウォレット、マーケットプレイス、AIエージェント、共有決済システムなどを利用するようになる一方、銀行は預金、信用供与、本人確認、セキュリティ、そして規制に準拠した金融インフラといった機能を、舞台裏で提供し続けることになるでしょう。
AIは銀行業務をどのように変えるのでしょうか?
AIの活用範囲は、カスタマーサービスや不正検知の領域を超えつつあります。ソフトウェア・エージェントが、商品の比較や取引の準備を行い、顧客に代わって行動するようになり始めています。こうした動きは、銀行に対し、承認手続き、法的責任、不正防止策、そして顧客がどの程度の金融判断をAIに委ねることを許容するのかといった点について、再考を迫ることになるでしょう。
プログラマブル・マネーとは何ですか?
プログラマブル・マネーとは、取引の一環としてルールや条件を組み込むことができるお金のことです。特定の要件が満たされたり、コンプライアンス(法令遵守)の確認が完了したり、あるいは何らかの事象が発生したりした時点で初めて、支払いが実行されるようにすることが可能です。銀行や中央銀行は、すでにトークン化された預金や中央銀行マネーを用いて、こうした仕組みの試験運用を行っています。
銀行は顧客との関係における主導権を失うことになるのだろうか。
銀行は、その一部を失う可能性があります。顧客は銀行を直接介するのではなく、アプリ、ウォレット、マーケットプレイス、その他のプラットフォームを通じて支払いを行ったり、金融に関する意思決定を下したりするようになっています。資金自体は銀行が預かっているとしても、インターフェースや商品提案、あるいは実際の購入の接点を別の企業がコントロールする、という状況が生じ得るのです。
デジタルアイデンティティは、銀行業務をどのように変えるのでしょうか?
デジタルアイデンティティの活用範囲は、口座開設や不正利用の確認といった領域を超えて広がる可能性があります。本人確認済みのアイデンティティは、将来的には銀行、商業、旅行、行政サービス、さらにはAIを活用した取引など、幅広い分野で利用できるようになるかもしれません。これにより、顧客は同じ書類や情報を繰り返し提出することなく、自身の本人性を証明できるようになるでしょう。