長年にわたり、消費者向けテクノロジーは、おなじみの「次期モデルは、前モデルよりも高速で、薄型で、スマートで、高性能になる」という約束を中心に展開してきました。機能が充実していることは依然として重要ですが、もはやそれが、最も興味深い変化がどこで起きているかを説明するものではありません。
スマートフォンはその好例だ。 IDCは、2026年には市場規模が拡大し平均価格も上昇する一方で、世界出荷台数が急減すると予測している。同時に、メガネ、腕時計、指輪、自動車、そして家庭へと、コンピューティング機能がますます移行しつつある。その結果、人々は1日のうち、単一の画面を見る時間は減る一方で、テクノロジーへの依存度は高まる未来が訪れるかもしれない。
その変化の初期の兆候はすでに現れている。スマートグラスは、繰り返し登場するプロトタイプから、本格的な消費者向け製品カテゴリーへと変貌しつつある。ウェアラブルデバイスは、フィットネス分野を超えて、より本格的な健康管理用途へと広がりを見せている。AIはデバイス上でローカルに動作し始め、スマートホームは異なるブランドの製品間の連携を徐々に改善しつつある。
10年、あるいは20年後、最大の変化は、画期的なガジェットの登場というよりも、テクノロジーがいかに静かに背景に溶け込んでいくかにあるかもしれない。デバイスは目立たなくなり、より持続的に機能し、私たちに代わって意思決定を行う能力を高めていくことになるだろう。 消費者向けテクノロジー企業にとって、これは「次のヒット製品は何か」という問いよりも大きな問題を提起する。すなわち、テクノロジーそのものがほとんど目に見えなくなったとき、その関係性を誰が掌握するのか、ということだ。
コンシューマーテックを再構築しうる11の変革
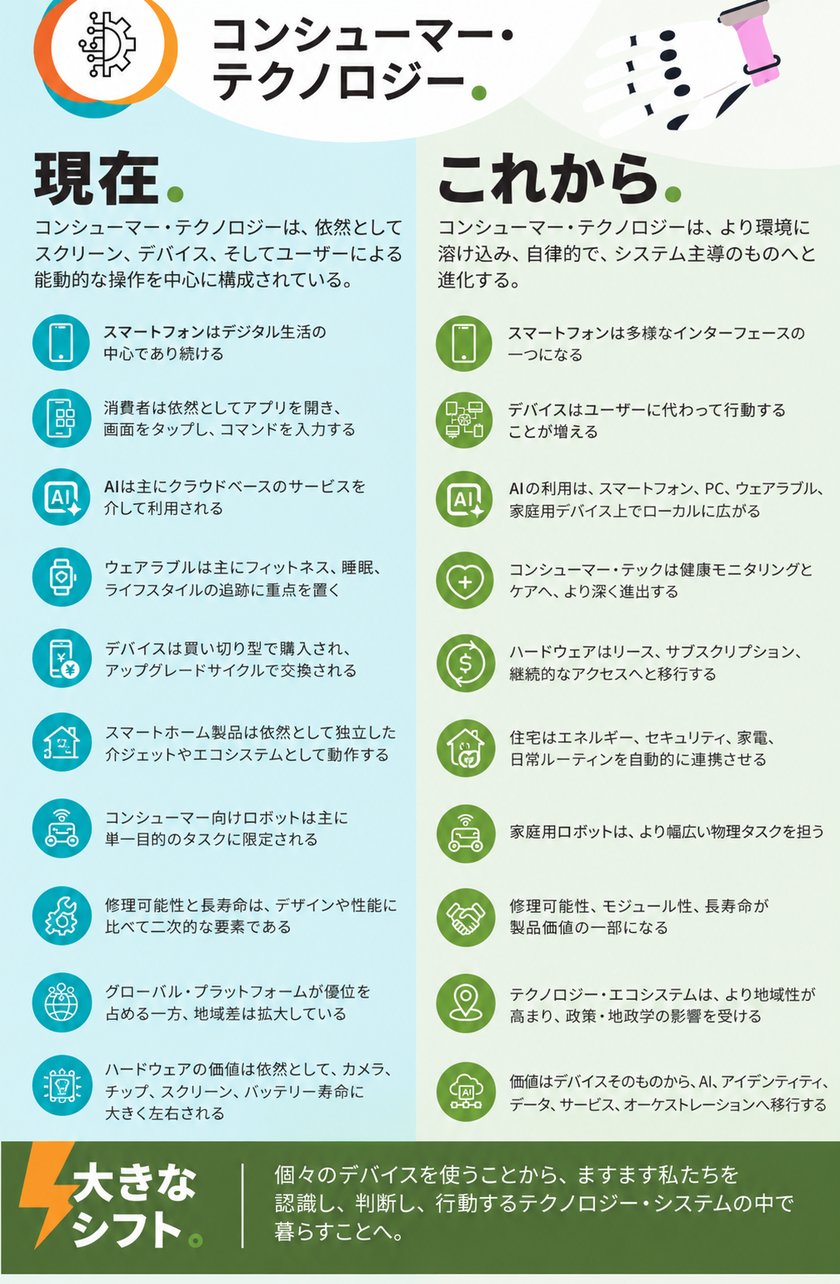
1. スマートフォンがコンシューマー・テクノロジーの中心でなくなる
スマートフォンが消えることはまずないでしょうが、あらゆるデジタルインタラクションの出発点としての役割は果たさなくなるかもしれません。スマートグラス、スマートウォッチ、イヤホン、自動車、その他のコネクテッドデバイスが、かつてはスマートフォンを取り出す必要があったタスクを引き受け始めています。
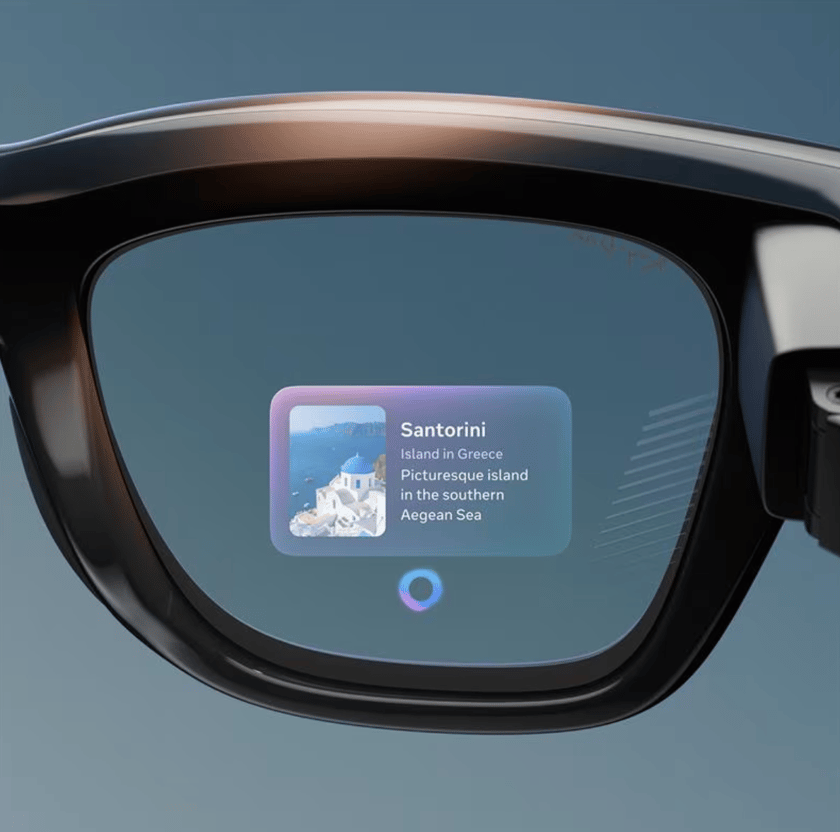
画像提供:エシロール・ルクソティカ
Metaはその最も明確な兆候の一つだ。EssilorLuxotticaとのスマートグラス展開は、このカテゴリーの商業的な真剣度を高める一助となり、同社は現在、高まるプライバシーへの懸念に応えるため、カメラ非搭載モデルの開発を進めていると報じられている。
スマートフォンはますます背景に退き、メガネ、スマートウォッチ、イヤホン、自動車、その他のインターフェースからなるより広範なネットワークを支える存在になっていくかもしれない。消費者は依然としてスマートフォンに依存しつつも、実際に画面を見る時間ははるかに少なくなるだろう。
2. スクリーンは日用品の中に溶け込んでいく
テクノロジーの増加が、必ずしもスクリーンの増加を意味するわけではない。メガネ、イヤホン、自動車、家電製品、さらには部屋でさえも、すでに音声、オーディオ、センサー、状況に応じたプロンプトを通じて情報を提供しており、消費者に別のディスプレイを見るよう求める必要はない。
この傾向が続けば、テクノロジーの利用は増え続ける一方で、スクリーンを見る時間は減少する可能性があります。ブランドにとって、これは「注目を勝ち取る戦い」の様相を変えることになります。インターフェースは、視覚的要素が減り、意識的な操作が少なくなり、日常生活の背景にさらに溶け込んでいくことになるでしょう。
3. デバイスが私たちの代わりに行動し始める
複数のステップからなるワークフローをローカルで処理するための、デバイス内エージェントシステムはすでに開発が進んでおり、クアルコムは、個別のプロンプトに依存することなく、PC上で継続的かつ能動的なタスクを実行できるAIを実演している。
消費者向けバージョンでは、価格比較、サブスクリプションの管理、日用品の再注文、旅行の手配、あるいはサービス間の調整などが可能になるでしょう。これは単なる利便性の向上にとどまりません。消費者に表示される選択肢をソフトウェアがますます決定するようになれば、ブランドは自動化されたエージェントと、それを利用する人の双方に影響を与えなければならないかもしれません。
4. AIはクラウドからデバイスへと移行する
AIはこれまで主にリモートサーバーを介して提供されてきたが、ハードウェア各社は、より多くの知能をローカルで実行するために多額の投資を行っている。
例えば、MediaTekの2026年発売予定の「Dimensity 9600 Pro」は、前世代モデルと比較して、デバイス上の生成AI性能が51%向上したと謳っている。クアルコムもPC分野で同様の賭けに出ており、ローカル処理は速度、プライバシー、および継続的な利用という観点からアピールされている。
これにより、AI機能自体がハードウェアの重要な特徴となる可能性があります。消費者は今後、バッテリー、カメラ、処理速度だけでなく、すべてのデータをクラウドに送信することなく、デバイスが何を理解し、何ができるかという点でも、端末を比較するようになるでしょう。
5. コンシューマー向けテクノロジーが医療システムの一部となる
ウェアラブルデバイスはすでに、歩数計やワークアウトの追跡という枠を超えつつある。腕時計、指輪、イヤホンは、睡眠、心臓の健康、聴力、回復、早期警告において、ますます有用なものになりつつある。
AppleはApple Watchに規制対象の健康機能を着実に追加しており、一方Ouraは、フィットネスだけでなく予防医療を軸に成長の多くを築いてきました。重要な変化は、単にデバイスがより多くの健康データを収集するようになったことだけではありません。このデータが、消費者、臨床医、保険会社、そして医療システムの他の部門の間で共有され始めているという点にあります。
画像提供:Oura
これにより新たな価値が生まれる一方で、新たな問題も生じます。デバイスがリスクを警告した場合、その責任は誰にあるのでしょうか?継続的なデータを誰が監視するのでしょうか?どの測定値が、行動を起こすのに十分な有用性を持つのでしょうか?コンシューマー向けテクノロジーは、医療システムがそれを受け入れる準備が整うよりも早く、医療分野に接近していく可能性があります。
6. デバイスビジネスは「所有」から「利用」へと移行する
Appleの「Upgrade」プログラムでは、すでに消費者がiPhone、Apple Watch、Mac、iPadをリースし、その後アップグレード、返却、または購入する選択肢が提供されています。
このモデルが普及すれば、ハードウェアは「一度きりの購入」というよりも、「継続的なサービス」のようなものになっていくでしょう。月額料金で、デバイス本体、AI機能、ストレージ、保護サービス、アップグレード、サポートなどがカバーされるようになり、メーカーは販売後も長期にわたり顧客との関係を維持できるようになります。
7. 修理しやすさが製品設計の一部となる
長年にわたり、家電製品はより薄型化し、密閉性が高まり、修理が困難になってきました。しかし現在、規制や経済的な要因が、その逆の方向へと押し進めています。
EUの新たな「修理権」規則では、修理や交換部品の入手が容易になることが求められており、欧州委員会は、これにより48億ユーロの成長と投資がもたらされると試算している。「フェアフォン(Fairphone)」や「フレームワーク(Framework)」といったブランドは、すでに交換やアップグレードが可能なコンポーネントを軸に製品を開発している。
経済的な要因が、サステナビリティのメッセージがこれまでにもたらした以上の影響を与え、修理可能性をさらに推進することになるかもしれない。デバイスの価格が高騰し、一部の部品の調達難が進むにつれ、ハードウェアを長く使い続けることが経済的にも理にかなってくる。修理は、倫理的な選択というよりも、実用的な選択となりつつある。
8. スマートホームは自律的に動き始める
スマートホームは、依然として消費者に驚くほど多くの作業を要求しています。デバイスの設置、連携、設定に加え、何をすべきかを指示する必要があります。
Matterは、こうした断片化を徐々に解消しつつある。バージョン1.5では、より多くのデバイスカテゴリーへの対応と新たなエネルギー管理機能が追加され、接続された製品が電気料金、料金体系、電力網の状況などの情報に応じて動作できるようになった。
次のステップは、こうしたシステムを自ら調整し始める家です。暖房、冷房、EV充電、散水、セキュリティ、家電製品などが、コスト、日常の習慣、状況に基づいてバックグラウンドで一元管理されるようになるでしょう。そうなれば、価値の多くは、個々のデバイスメーカーではなく、家を統括するプラットフォームに帰属することになるかもしれません。
9. 家庭用ロボットは「一つの仕事」から「多くの仕事」へ
民生用ロボットは、機能を限定することで成功を収めてきた。ロボット掃除機は一つのことをかなりうまくこなす。プールクリーナーは別の役割を果たす。
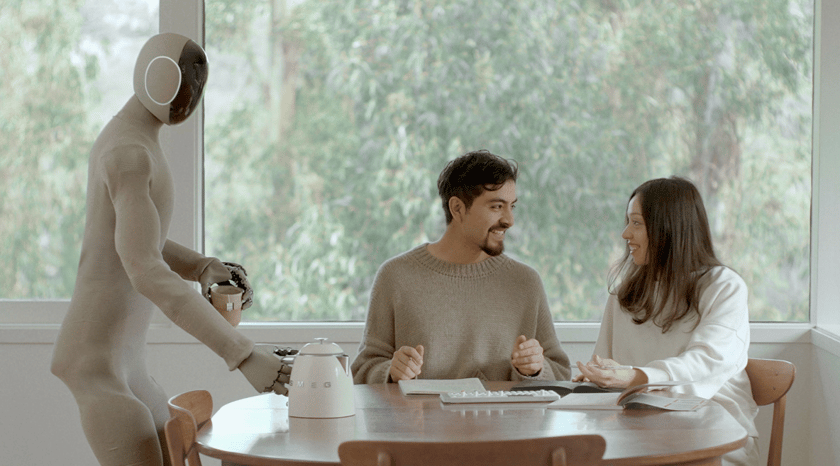
1X社は、消費者がはるかに幅広い機能を持つ製品に対して対価を支払うかどうかを検証している。同社の家庭用ロボット「NEO」は、早期購入者向けに2万ドル、または月額499ドルで提供されており、2026年から消費者への出荷が開始される予定だ。
画像提供:Neo Home Robot
この技術はまだ初期段階にあり、現在のシステムだけでは汎用家庭用ロボットの課題が解決されたとは言い切れない。しかし、1台の機械が複数の家事にコストを分散できるようになれば、経済性ははるかに興味深いものになる。家庭内の労働は、ソフトウェアがそうであったように、最終的にはサブスクリプション型の技術カテゴリーになる可能性がある。
10. コンシューマーテクノロジーの地理的分散化が進む
コンシューマー・テクノロジーは、数十年にわたりグローバル化が進んできた。同じオペレーティングシステム、デバイスカテゴリー、主要プラットフォームが、極めて異なる市場にいる消費者に届いていた。
しかし、地政学的な要因が、その流れを逆転させつつある。中国が海外サプライヤーへの依存度を低減させようとする中、ファーウェイは自社製チップやより広範な技術スタックの開発を加速させている。AIモデル、データ規制、プライバシー、インフラの分野でも、同様の圧力が世界各地で生じ始めている。
単一の「グローバル製品」を構築することは、今後より困難になるかもしれない。同じデバイスが、中国、欧州、インド、米国といった地域で、それぞれ全く異なるAI、ソフトウェア、データ、規制システムの中に組み込まれる可能性があり、企業は製品の設計、発売、サポートにおいて、市場ごとに特化した選択を迫られることになるだろう。
11. 供給不足が、何を作るかを決定し始める
消費者向けテクノロジー企業は、長年にわたり、人々が何を望み、いくらなら支払う意思があるかを基に製品を設計してきた。しかし、部品へのアクセスが、その判断においてますます重要な要素になりつつある。
AIインフラは、高度なチップやメモリ、その他の供給が逼迫している部品をめぐり、コンシューマーエレクトロニクスと競合している。メディアテックの最新フラッグシップチップは、モバイル業界が最先端の製造能力の確保をいかに積極的に追求しているかを示している。
供給が逼迫し続ける場合、企業はどのデバイス、どの価格帯、どの市場に希少な部品を割り当てるかについて、より厳しい選択を迫られることになるかもしれない。それはプレミアム化を加速させ、製品のライフサイクルを延長し、修理可能性の価値を高めることにつながるだろう。コンシューマー・テクノロジーの未来は、消費者が何を求めているかだけでなく、メーカーが製造する余裕があるものによっても形作られるかもしれない。
どのトレンドに投資すべきか?
コンシューマー・テクノロジーには、技術的には機能するものの、決して日常生活の一部にはならないアイデアが溢れている。真の試金石は、人々がそれらを受け入れ、対価を支払い、信頼し、目新しさが薄れた後も使い続けるかどうかだ。
その答えはカテゴリーによって大きく異なるだろう。スマートグラスは、快適性、社会的受容性、プライバシーに左右される。家庭用ロボットは、信頼性と、節約できる時間がコストに見合うかどうかが鍵となる。 ヘルスケア向けウェアラブル機器は、単にデータを増やすだけでなく、実際の意思決定に影響を与えるほど有用であることを証明しなければならない。AIエージェントは、消費者に判断や購入の決定権、さらには個人情報へのアクセス権を委ねることを求めているため、さらに高いハードルに直面している。
ここで市場調査が最も重要になります。単なる関心だけでなく、行動を変え、対価を支払い、判断を委ね、データを共有し、トレードオフを受け入れる意欲を検証する必要があるのです。また、市場、世代、所得水準、ユースケースごとに、それらの回答がどこで異なるのかを特定する必要があります。
最大のビジネスチャンスは、必ずしも最も未来的なものとは限りません。それは、消費者がすでに強く問題意識を持ち、行動を変えるほどに感じている課題を、テクノロジーが解決するケースであるでしょう。
コンシューマーテクノロジーは今後も印象的なデモを生み出し続けるでしょう。ビジネス上の課題は、どの技術が行動変容をもたらすかを見極めることです。
つまり、消費者がどこで、真にコントロールを委ね、データを共有し、利便性のために支払い、新しいインターフェースを採用し、あるいは馴染みのないテクノロジーを日常生活に取り入れる準備ができているのかを理解する必要がある。その答えは、市場、カテゴリー、年齢、所得、そして状況によって異なる。
Kadenceは、企業がこれらの課題に多額の投資を行う前に検証できるよう支援します。具体的には、真の需要、導入の障壁、許容できるトレードオフ、そしてアイデアが「今すぐ」「将来」「あるいは全く」実現可能かどうかを特定します。
コンシューマーテクノロジーの「NEXT(次)」がどこへ向かっているのか、Kadenceにご相談ください。
よくある質問
未来を形作る、消費者向けテクノロジーの最大のトレンドは何でしょうか?
特に重要な変化としては、AIのデバイスへの搭載、スマートグラスの実用化、ウェアラブル機器のヘルスケア分野への拡大、より高度なスマートホーム・システム、家庭用ロボット、ハードウェアの長寿命化、そして地域ごとの技術エコシステムの形成などが挙げられます。スマートグラスやAI搭載デバイスは、すでに家電製品の中でも急速に成長している分野となっています。
将来もスマートフォンは重要な存在であり続けるでしょうか?
おそらくそうなるでしょうが、その役割は変わるかもしれません。スマートフォンは、あらゆるやり取りに使う「画面」という存在から、メガネ、時計、イヤホン、自動車、その他のコネクテッドデバイスの背後で機能する「コンピューティングのハブ」のような存在へと変化していく可能性があります。
AIは家電製品をどのように変えるのでしょうか?
AIは、デバイスの機能と、それに対する人々の関わり方の双方を変革する可能性があります。処理の多くがデバイス自体で行われるようになる一方で、自律的に動作するAI(エージェンティックAI)の導入により、製品は単に個別の命令を待つだけでなく、タスクの実行、サービスの調整、さらには状況に応じた対応が可能になるでしょう。現在の業界分析によれば、エッジAIの導入状況は、デバイスやユースケースによって大きく異なると見られています。
スマートグラスはスマートフォンに取って代わる可能性があるでしょうか?
そうなることを裏付ける十分な証拠はまだありません。スマートグラスは消費者向け製品のカテゴリーとして勢いを増していますが、プライバシー、装着感、価格、バッテリー持続時間、そして社会的な受容性といった点が、依然として大きな障壁となっています。より現実的な近い将来の姿としては、スマートグラスが一部のやり取りを担うようになる一方で、スマートフォンはより広範なデバイス・エコシステムの一部として存続し続ける、という形が考えられます。
消費者は将来の技術製品に何を期待するようになるでしょうか。
利便性だけでは不十分かもしれません。デバイスが健康管理や家庭生活、日常の意思決定に深く入り込むにつれ、消費者は性能や機能に加え、プライバシー、信頼性、修理のしやすさ、相互運用性、価格、そしてどの程度の制御権を相手に委ねることに抵抗がないかといった点も考慮するようになるでしょう。