
Ekonomi Indonesia tumbuh sebesar 5,29% pada kuartal kedua tahun 2026. Namun, pertumbuhan tersebut belum diiringi oleh perluasan kelas menengah seperti yang diharapkan oleh banyak pelaku usaha.
Dalam kerja sama dengan berbagai merek di Indonesia, saya terus-menerus kembali pada satu pertanyaan: Jika perekonomian kita terus tumbuh, mengapa masih begitu banyak rumah tangga yang berjuang untuk mencapai keamanan finansial yang secara tradisional dikaitkan dengan status kelas menengah?
Kenaikan pendapatan rumah tangga telah lama menjadi bagian dari proyeksi pertumbuhan Indonesia, terutama dalam kategori konsumen di mana perusahaan mengharapkan orang-orang untuk berbelanja lebih sering dan secara bertahap beralih ke produk yang lebih berkualitas. Namun, meningkatnya jumlah orang Indonesia yang diklasifikasikan sebagai calon kelas menengah tidak selalu berarti lebih banyak rumah tangga yang mampu mengikuti kebiasaan belanja tersebut.
Sebuah perusahaan bisa saja benar mengenai prospek ekonomi Indonesia, namun tetap saja melebih-lebihkan permintaan terhadap produknya. Perbedaan antara konsumen yang bercita-cita membeli sesuatu dan konsumen yang mampu membelinya secara rutin memiliki konsekuensi langsung terhadap penentuan ukuran pasar, penetapan harga, dan investasi.
Kelas menengah bergerak ke arah yang salah
Menyusutnya kelas menengah Indonesia bukan sekadar warisan pandemi. Penurunan ini berlanjut hingga tahun 2025, sementara jumlah orang yang bercita-cita untuk bergabung dengan kelas menengah terus bertambah.
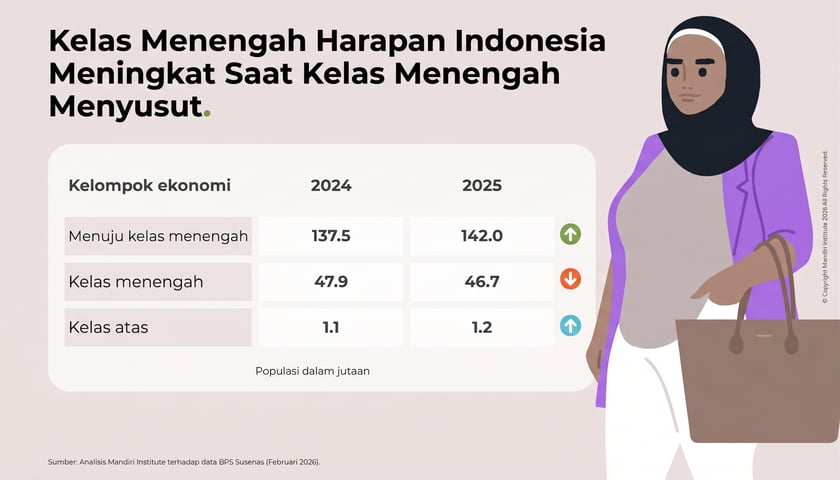
Menurut analisis Mandiri Institute terhadap data BPS, populasi kelas menengah turun dari 47,9 juta pada tahun 2024 menjadi 46,7 juta pada tahun 2025. Sementara itu, jumlah calon kelas menengah tumbuh dari 137,5 juta menjadi 142 juta, dan kelas atas sedikit meningkat dari 1,1 juta menjadi 1,2 juta.
Kelompok-kelompok ini didefinisikan berdasarkan seberapa banyak orang menghabiskan uang, bukan berdasarkan seberapa banyak yang mereka hasilkan. BPS mengklasifikasikan kelas menengah yang bercita-cita sebagai mereka yang pengeluarannya berkisar antara 1,5 hingga 3,5 kali garis kemiskinan nasional, sedangkan kelas menengah menghabiskan antara 3,5 hingga 17 kali jumlah tersebut.
Wisnu Setiadi Nugroho, seorang ekonom dari Universitas Gadjah Mada, telah menyoroti posisi sulit yang dihadapi oleh kelas menengah aspiratif. Banyak rumah tangga yang berpenghasilan cukup untuk tidak masuk dalam program bantuan pemerintah, namun tetap memiliki perlindungan finansial yang minim ketika pengeluaran tak terduga muncul.
Sangat menggoda untuk melihat pertumbuhan kelas menengah yang sedang berkembang di Indonesia sebagai kabar baik bagi merek-merek konsumen. Namun, jika kelompok tersebut terus tumbuh sementara kelas menengah itu sendiri semakin menyusut, kita perlu bertanya apa yang terjadi pada kemampuan masyarakat untuk naik kelas. Mungkin semakin banyak orang Indonesia yang berpenghasilan cukup untuk bertahan hidup, tetapi belum tentu cukup untuk maju.
Masalahnya bermula dari kualitas pekerjaan
Indonesia memang menciptakan lapangan kerja, tetapi terlalu sedikit yang menawarkan penghasilan dan stabilitas yang memungkinkan rumah tangga naik ke kelas menengah dengan nyaman. Memiliki pekerjaan dan memiliki keamanan finansial belum tentu sama.
LaporanProspek Ekonomi IndonesiaJuni 2026 dari Bank Dunia memberikan gambaran tentang skala masalah ini. Pada tahun 2018, 14,5% pekerja Indonesia memperoleh upah kelas menengah. Pada tahun 2025, angka tersebut turun menjadi 7,1%.
Dan hal ini tidak terbatas pada pekerjaan dengan keterampilan rendah. Selama periode yang sama, upah riil turun sekitar 1% per tahun pada pekerjaan dengan keterampilan menengah dan 2% per tahun pada pekerjaan dengan keterampilan tinggi. Di kalangan pekerja lulusan perguruan tinggi, proporsi yang bekerja di sektor formal dengan upah tetap turun dari 74,1% menjadi 67,8%.
Kita dapat memahami mengapa hal ini penting ketika mempertimbangkan bagaimana rumah tangga di Indonesia mengelola keuangan mereka. Gaji tetap mungkin cukup untuk menutupi pengeluaran sehari-hari tanpa menyisakan banyak ruang untuk tabungan, biaya tak terduga, atau pembelian besar. Bahkan kenaikan pendapatan yang moderat pun mungkin tidak akan berdampak pada peningkatan belanja jika rumah tangga tetap khawatir tentang keamanan finansial mereka.
Konsekuensinya melampaui pengeluaran rumah tangga saat ini. Ketika bahkan pekerja terampil pun kesulitan meningkatkan penghasilan riil mereka, jalan menuju kelas menengah menjadi semakin tidak dapat diprediksi. Bagi perusahaan yang mengandalkan konsumen Indonesia untuk secara bertahap meningkatkan daya beli seiring kemajuan karier mereka, hal ini menimbulkan masalah terkait asumsi di balik proyeksi pertumbuhan jangka panjang.
Berapa banyak ruang yang tersisa setelah pengeluaran untuk makanan?
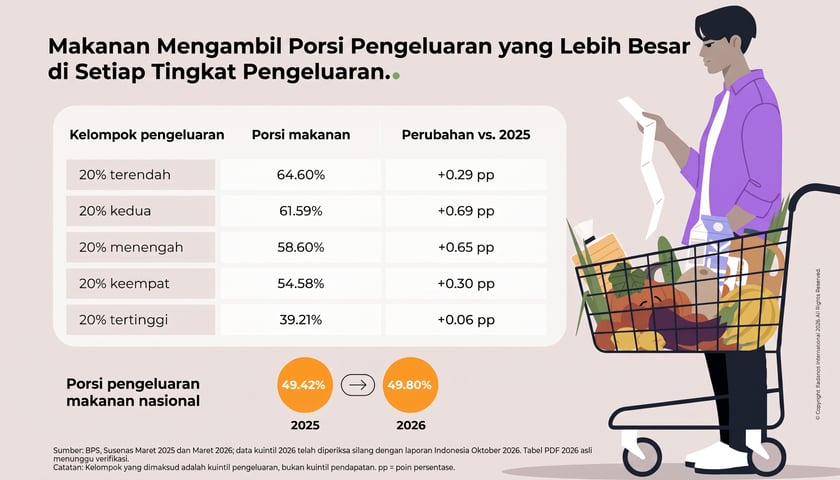
Data terbaru dari Badan Pusat Statistik (BPS) menunjukkan bahwa pengeluaran untuk makanan mencapai 49,80% dari total pengeluaran rumah tangga pada Maret 2026, naik sedikit dari 49,42% pada tahun sebelumnya. Namun, rata-rata nasional tersebut menyembunyikan kesenjangan yang jauh lebih besar dalam pola pengeluaran rumah tangga di Indonesia.
Di antara 20% rumah tangga dengan pengeluaran terendah, hampir dua pertiga pengeluaran (64,60%) dialokasikan untuk makanan, dibandingkan dengan 39,21% di antara 20% rumah tangga dengan pengeluaran tertinggi. Bagi kelompok pertama, pembelian makanan menghabiskan sebagian besar anggaran rumah tangga. Bagi kelompok lainnya, ada ruang yang jauh lebih besar untuk menentukan ke mana uang tersebut dialokasikan.
Porsi pengeluaran untuk makanan meningkat di seluruh lima kelompok pengeluaran, dengan kenaikan terbesar terjadi pada kuintil kedua dan tengah. Kenaikannya memang tidak terlalu besar, tetapi perbedaan antar rumah tangga justru sangat mencolok.
Porsi pengeluaran yang lebih besar untuk makanan tidak selalu berarti rumah tangga mengurangi pengeluaran di bidang lain. Harga dan kebiasaan belanja dapat mengubah proporsi ini tanpa disertai penurunan pengeluaran pada kategori lain. Angka-angka ini menunjukkan bagaimana anggaran rumah tangga didistribusikan, bukan mengapa konsumen membuat pilihan tertentu.
Dua rumah tangga di Indonesia mungkin berbelanja di pengecer yang sama, menggunakan platform digital yang sama, dan membeli banyak merek yang sama, namun membuat keputusan yang sangat berbeda mengenai apa yang layak mendapat tempat dalam anggaran mereka. Salah satunya mungkin menunggu promo, yang lain mungkin beralih ke ukuran kemasan yang berbeda, sementara yang ketiga tetap membayar lebih untuk produk yang mereka anggap sepadan. Pilihan-pilihan tersebut sulit dijelaskan hanya melalui statistik pengeluaran.
Konsumen Indonesia tidak sekadar beralih ke produk yang lebih murah
Tekanan finansial tidak menghentikan rumah tangga Indonesia untuk berbelanja pada momen-momen yang penting bagi mereka. Selama Ramadan 2024, NielsenIQ menemukan bahwa pengeluaran rumah tangga secara keseluruhan naik sekitar 20% dibandingkan dengan periode sebelumnya, sementara pengeluaran untuk barang-barang konsumsi yang bergerak cepat (FMCG) meningkat kurang dari 10%. Selisih tersebut menunjukkan bahwa sebagian besar pengeluaran tambahan tersebut dialokasikan untuk hal-hal di luar barang konsumsi sehari-hari.
Sektor rekreasi dan mode menyumbang sebagian besar pengeluaran tambahan tersebut, yang mencerminkan pentingnya persiapan Lebaran. Meskipun memilih produk sehari-hari yang lebih terjangkau, konsumen tetap berbelanja pakaian dan pengalaman yang terkait dengan perayaan tersebut.
Masyarakat Indonesia melakukan penyesuaian yang berbeda-beda tergantung pada apa yang mereka beli. Merek makanan dan minuman yang lebih terjangkau semakin diminati, sementara produk kecantikan, perawatan pribadi, dan kesehatan kelas premium tetap menarik pengeluaran. Penjualan daring juga naik lebih dari 20%, dengan promosi dan harga yang kompetitif turut mendorong pembelian.
Ramadan adalah periode belanja yang khas, dan temuan ini tidak boleh dianggap mewakili sepanjang tahun. Namun, temuan ini mengungkap kelemahan dalam asumsi bahwa konsumen yang mengalami tekanan finansial hanya akan beralih ke produk yang lebih murah. Pertanyaan yang lebih berguna adalah produk mana yang siap dihemat oleh masyarakat Indonesia dan mana yang tetap mereka prioritaskan, bahkan ketika anggaran rumah tangga sedang ketat.
Apakah kemasan kecil menciptakan pertumbuhan atau hanya menjaga penjualan?
Kemasan kecil telah menjadi bagian dari ritel Indonesia selama beberapa dekade. Anda akan menemukannya di warung-warung lingkungan dan pengecer modern, dibeli oleh konsumen dari berbagai kelompok pendapatan karena berbagai alasan. Pertanyaan menarik saat ini adalah apakah alasan-alasan tersebut sedang berubah.
Pada tahun 2025, Unilever Indonesia menyoroti kemasan kecap Bango seharga Rp1.000 (US$0,06) dan deterjen Rinso seharga Rp500 (US$0,03) sebagai bagian dari strategi keterjangkauan harganya. Pada paruh pertama tahun 2026, perusahaan tersebut melaporkan pertumbuhan penjualan domestik sebesar 7,1% dan pertumbuhan volume dasar sebesar 7,3%, seiring dengan peningkatan dalam distribusi dan pelaksanaan ritel. Kami tidak mengetahui seberapa besar pertumbuhan tersebut berasal dari kemasan kecil.
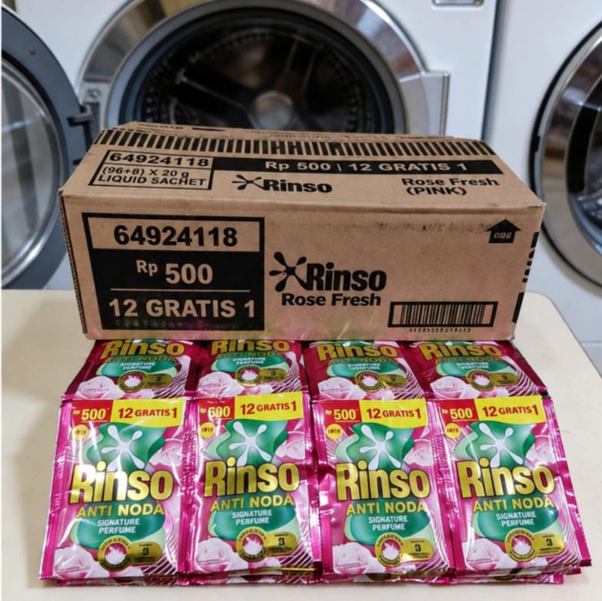
Kredit gambar: Shopee.co.id
Harga per penggunaan tidak selalu menjadi faktor penentu bagi pembeli di Indonesia. Seseorang mungkin tahu betul bahwa membeli kemasan yang lebih besar lebih hemat, tetapi tetap memilih sachet karena anggaran belanjanya terbatas pada hari itu. Yang lain membeli dalam jumlah kecil karena praktis, karena ingin mencoba sesuatu yang baru, atau karena memang tidak membutuhkan lebih banyak.
Saya tertarik untuk mengetahui apakah semakin banyak rumah tangga yang beralih dari kemasan besar ke kemasan kecil, dan apakah mereka berbelanja lebih sering meski pengeluaran totalnya lebih sedikit. Yang tak kalah penting adalah apakah format-format ini mendatangkan pelanggan baru bagi suatu merek atau sekadar membantu pelanggan yang sudah ada untuk terus membelinya.
Pola-pola tersebut dapat menghasilkan angka penjualan yang serupa, namun memiliki implikasi yang sangat berbeda bagi bisnis suatu perusahaan. Merekrut rumah tangga baru menciptakan peluang untuk membangun permintaan di masa depan. Mempertahankan pelanggan yang berada di bawah tekanan keuangan mungkin memerlukan pendekatan yang berbeda terkait penetapan harga, ukuran kemasan, dan profitabilitas.
Penjualan kemasan kecil tidak pernah menceritakan keseluruhan kisah pasar konsumen Indonesia. Saat ini, dengan adanya tekanan pada daya beli rumah tangga, saya akan sangat berhati-hati dalam menganggap peningkatan volume penjualan sebagai bukti bahwa konsumen semakin sejahtera.
Dari mana pertumbuhan konsumen Indonesia selanjutnya mungkin berasal
Indonesia memiliki 142 juta orang yang diklasifikasikan sebagai kelas menengah yang sedang berkembang. Angka ini tentu menarik perhatian merek-merek global, namun tidak banyak memberi gambaran mengenai ukuran pasar untuk produk tertentu. Bahkan rumah tangga dalam kelompok ekonomi yang sama pun mungkin memiliki prioritas pengeluaran, akses ke ritel, dan kesediaan membayar yang sangat berbeda.
Penurunan secara nasional juga menyembunyikan gambaran yang lebih tidak merata di seluruh Indonesia. Analisis provinsi oleh Mandiri Institute menemukan bahwa kelas menengah meningkat di Jawa Barat dan Jawa Timur pada tahun 2025, meskipun secara nasional mengalami kontraksi. Provinsi lain justru mengalami penyusutan populasi kelas menengahnya.
Dari Jakarta, mudah untuk meremehkan seberapa besar perbedaan pasar konsumen di seluruh Indonesia. Kesuksesan di ibu kota ternyata memberi sedikit petunjuk tentang bagaimana suatu produk akan berkinerja di Surabaya, Medan, atau Makassar. Saluran ritel yang digunakan masyarakat, merek yang tersedia bagi mereka, dan harga yang mereka temui bisa sangat bervariasi. Begitu pula alasan mereka memilih satu produk daripada yang lain.
Bekerja sama dengan merek-merek Indonesia dan internasional, saya telah menyaksikan betapa mudahnya proyeksi pasar nasional menyamarkan perbedaan antara pasar regional. Proyeksi yang kuat untuk Indonesia secara keseluruhan tidak akan memberi tahu perusahaan di mana harus meluncurkan lini produk premium, produk mana yang membutuhkan harga yang lebih terjangkau, atau apakah memperluas distribusi di luar Jawa akan menghasilkan permintaan yang cukup untuk membenarkan investasi tersebut.
Pertanyaan-pertanyaan yang ingin saya jawab sebelum mengambil keputusan tersebut jauh melampaui sekadar pendapatan rumah tangga. Ketika konsumen memiliki lebih banyak uang yang tersedia, kategori produk mana yang diuntungkan? Apakah pembelian produk premium menjadi kebiasaan rutin atau tetap sekadar kesenangan sesekali? Di mana orang bersedia membayar lebih untuk kualitas yang lebih baik, dan di mana mereka tidak bersedia membayar lebih?
Tak satu pun dari pertanyaan-pertanyaan tersebut dapat dijawab hanya dengan mengetahui berapa banyak orang Indonesia yang termasuk dalam setiap kelompok ekonomi. Pertanyaan-pertanyaan tersebut memerlukan riset konsumen di seluruh pasar perkotaan dan pedesaan Indonesia, dengan mengamati apa yang dibeli orang, seberapa sering mereka membelinya, dan berapa harga yang bersedia mereka bayar. Riset yang terkonsentrasi di Jakarta atau kota-kota besar lainnya berisiko mengabaikan perbedaan daya beli, kebiasaan berbelanja, dan akses terhadap produk di wilayah lain di negara ini.
Peluang konsumen di Indonesia tidak lenyap hanya karena kelas menengahnya menyusut. Namun, fase pertumbuhan berikutnya kemungkinan tidak akan mengikuti jalur yang dapat diprediksi dari kenaikan pendapatan menuju peningkatan belanja. Pertumbuhan tersebut mungkin berasal dari kota-kota kecil, dari produk yang sesuai dengan cara rumah tangga mengelola uang mereka, atau dari kategori produk yang tetap diprioritaskan konsumen meskipun anggaran mereka terbatas. Bagi merek yang berinvestasi di Indonesia, tantangannya adalah menemukan kantong-kantong permintaan tersebut sebelum membuat asumsi yang keliru mengenai siapa pelanggan mereka nantinya.
Di Kadence Indonesia, kami membantu merek memahami bagaimana konsumen mengambil keputusan pembelian, apa yang mendorong prioritas pengeluaran mereka, dan di mana peluang pertumbuhan berkelanjutan berada. Diskusikan dengan tim Indonesia kami mengenai riset yang dapat mendukung keputusan Anda terkait masuk ke pasar, penetapan harga, dan portofolio produk.
Pertanyaan yang sering diajukan
Mengapa kelas menengah Indonesia menyusut di tengah pertumbuhan ekonomi?
Pertumbuhan ekonomi tidak secara konsisten menghasilkan lapangan kerja yang lebih aman dengan upah yang lebih baik. Tekanan terhadap upah riil serta terkonsentrasinya lapangan kerja di sektor-sektor dengan produktivitas rendah telah membatasi daya beli rumah tangga, sehingga semakin sedikit masyarakat Indonesia yang mampu mempertahankan tingkat konsumsi kelas menengah.
Berapa jumlah orang Indonesia yang termasuk dalam kelas menengah pada tahun 2025?
Berdasarkan analisis Mandiri Institute terhadap data Badan Pusat Statistik (BPS), sekitar 46,7 juta penduduk Indonesia—atau 16,6% dari total populasi—tergolong sebagai kelas menengah pada tahun 2025, turun dari 47,9 juta pada tahun 2024.
Apa yang dimaksud dengan kelas menengah yang sedang berkembang di Indonesia?
Kelas menengah yang sedang berkembang di Indonesia terdiri dari kelompok masyarakat dengan pengeluaran konsumsi antara 1,5 hingga 3,5 kali garis kemiskinan nasional. Pada tahun 2025, jumlah kelompok ini mencapai sekitar 142 juta jiwa, yang mencakup 50,4% dari total populasi.
Bagaimana kebiasaan belanja konsumen Indonesia berubah?
Konsumen kini semakin selektif; mereka mencari alternatif yang lebih terjangkau untuk kategori tertentu, namun tetap mempertahankan pengeluaran untuk produk dan pengalaman yang mereka anggap bernilai. Keputusan pembelian kian mencerminkan anggaran rumah tangga, manfaat yang dirasakan, promosi, serta momen-momen khusus seperti Ramadan dan Lebaran.
Apa arti perubahan kelas menengah di Indonesia bagi merek-merek konsumen?
Merek tidak bisa hanya mengandalkan pertumbuhan ekonomi nasional atau klasifikasi pendapatan untuk memprediksi permintaan. Memahami perbedaan regional, prioritas pengeluaran rumah tangga, serta kesediaan untuk membayar dapat membantu pelaku bisnis dalam mengambil keputusan yang lebih baik terkait ekspansi pasar, portofolio produk, dan penetapan harga.