
2026年第二季度,印度尼西亚经济增长了5.29%。然而,这种增长并未伴随着许多企业所预期的中产阶级的扩大。
在与印尼当地品牌合作的过程中,我不断思考一个问题:如果我们的经济持续增长,为什么仍有如此多的家庭难以获得传统意义上中产阶级所具备的经济保障?
家庭收入的增长长期以来一直是印尼经济增长预测的重要组成部分,特别是在消费品领域,企业通常预期消费者会更频繁地购买商品,并逐步升级消费。但被归类为“准中产阶级”的印尼人数量不断增加,并不一定意味着更多家庭能够负担得起这种消费习惯。
一家公司对印尼经济前景的判断可能正确,却仍可能高估了对其产品的需求。渴望购买某样商品的消费者与能够定期负担得起该商品的消费者之间的差异,将直接影响市场规模评估、定价策略和投资决策。
中产阶级正朝着错误的方向发展
印尼中产阶级的萎缩并非仅仅是疫情留下的后遗症。这一下滑趋势一直持续到2025年,而渴望加入中产阶级的人群数量却在不断增长。
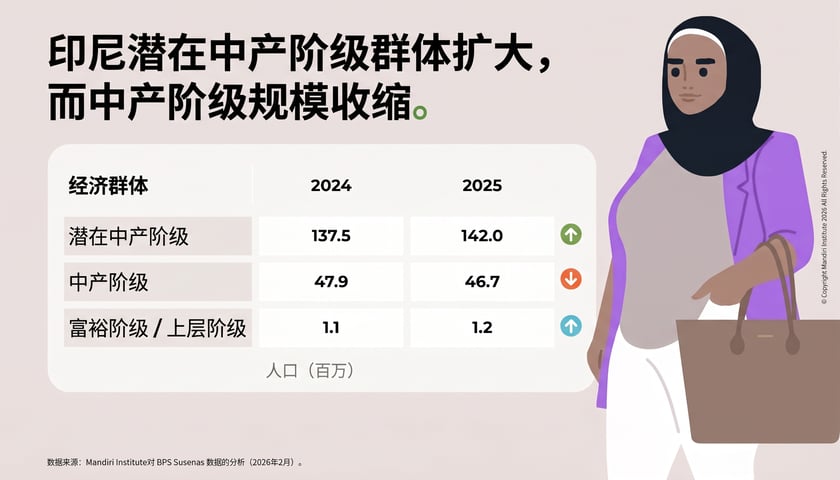
根据曼迪利研究所对印尼统计局(BPS)数据的分析,中产阶级人口从2024年的4790万下降至2025年的4670万。 与此同时,有志于加入中产阶级的群体从1.375亿增至1.42亿,上层阶级则从110万小幅增至120万。
这些群体的划分依据是消费水平,而非收入水平。印尼统计局(BPS)将“有志于加入中产阶级”的人群定义为消费额在国家贫困线1.5至3.5倍之间的人群,而中产阶级的消费额则在该数值的3.5至17倍之间。
加查马达大学的经济学家维斯努·塞蒂亚迪·努格罗霍指出了“准中产阶级”所处的困境。许多家庭的收入虽足以使其不纳入政府援助计划,但在面临意外开支时,仍缺乏足够的财务保障。
人们很容易将印尼日益壮大的“准中产阶级”视为消费品牌的利好消息。但如果这一群体持续扩大,而中产阶级本身却在缩小,我们就必须思考:人们向上流动的能力究竟发生了什么变化?越来越多的印尼人或许赚得足够维持生计,却未必能赚到足以实现生活跃升的收入。
问题的根源在于就业质量
印尼虽然在创造就业岗位,但能提供足够收入和稳定性、让家庭顺利迈入中产阶级的岗位却寥寥无几。有工作与经济上安稳并不一定是一回事。
世界银行2026年6月发布的《 印尼经济展望 》报告清晰地揭示了这一问题的严重程度。2018年,14.5%的印尼劳动者收入达到中产阶级水平。到2025年,这一比例已降至7.1%。
而且这一现象并不局限于低技能就业岗位。 同期,中等技能职业的实际工资年均下降约1%,高技能岗位的实际工资年均下降2%。在受过大学教育的劳动者中,从事正规工资性就业的比例从74.1%降至67.8%。
若考察印尼家庭的财务管理方式,便不难理解这一现象的重要性。固定的工资虽能覆盖日常开支,却难以留出足够的余地用于储蓄、应对意外开支或进行大额消费。如果家庭仍对财务安全感到担忧,即使收入有小幅增长,也未必会转化为消费的增加。
其影响远不止于当下的家庭消费。当连技术工人也难以提高实际收入时,迈入中产阶级的道路就变得难以预测。对于那些指望印尼消费者随着职业发展逐步提升消费水平的企业而言,这将使长期增长预测背后的假设面临问题。
扣除食品开支后,还剩多少余地?
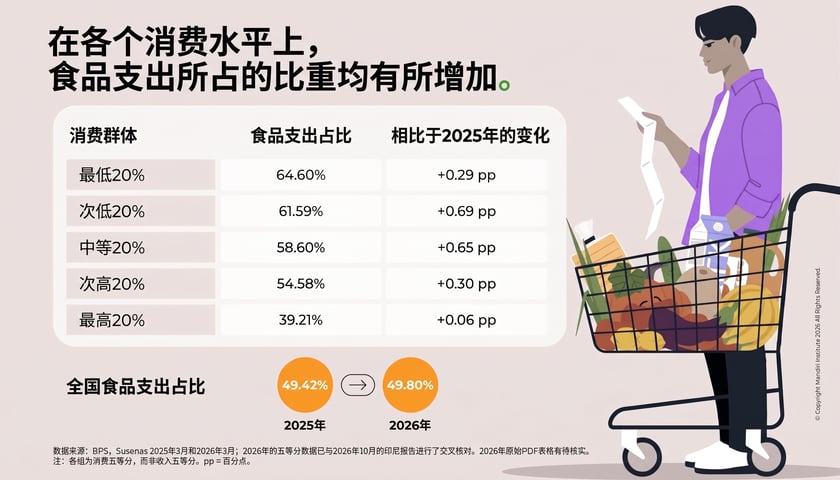
印尼统计局(BPS)的最新数据显示,2026年3月食品支出占家庭总支出的49.80%,较一年前的49.42%略有上升。然而,这一全国平均水平掩盖了印尼家庭消费方式中存在的巨大差异。
在支出最低的20%家庭中,近三分之二的支出(64.60%)用于食品,而支出最高的20%家庭中这一比例仅为39.21%。对于前者而言,食品开支占据了家庭预算的大部分。 而对于另一组家庭而言,在决定资金去向方面则有更大的灵活性。
在所有五个支出组别中,食品支出的占比均有所上升,其中第二和中间五分位组的增幅最大。虽然增幅不大,但各家庭之间的差异却十分显著。
食品支出占比的提高并不一定意味着家庭在其他方面缩减了开支。价格和消费习惯的变化可能会改变这些比例,而其他类别的支出未必会相应减少。这些数据反映的是家庭预算的分配情况,而非消费者做出特定选择的原因。
两户印尼家庭可能在同一家零售商处购物,使用相同的数字平台,购买许多相同的品牌,但在预算分配上却做出截然不同的决定。一家可能等待促销,另一家可能更换包装规格,而第三家则继续为他们认为物有所值的产品支付更高价格。仅凭支出统计数据很难解释这些选择。
印尼消费者并非单纯地“降级消费”
经济压力并未阻止印尼家庭在对他们而言重要的场合进行消费。在2024年斋月期间,尼尔森IQ发现,与前一时期相比,家庭总支出增长了约20%,而快速消费品(FMCG)的支出增幅则不到10%。 这一差距表明,新增支出的很大一部分流向了日常消费品以外的领域。
休闲和时尚类消费占了新增支出的很大一部分,这反映出开斋节筹备工作的重要性。即使在选择更实惠的日常用品时,消费者仍继续在与节日相关的服装和体验上消费。
印尼消费者根据购买商品的不同,做出了不同的取舍。价格更实惠的食品和饮料品牌市场份额有所提升,而高端美容、个人护理和保健产品则继续吸引消费。在线销售额也增长了20%以上,促销活动和具有竞争力的价格推动了购买。
斋月是一个独特的消费时期,这些调查结果不应被视为全年消费的代表。然而,这些发现确实揭示了“面临财务压力的消费者只会选择降级消费”这一假设的薄弱之处。更有意义的问题是:即使家庭预算紧张,印尼人愿意在哪些产品上节省开支,又会继续优先考虑哪些产品。
小包装是在创造增长,还是在维持销量?
小包装产品在印尼零售业已存在数十年。无论是在社区小店还是现代零售商中,都能看到它们的身影,不同收入群体的消费者出于各种原因购买这些产品。如今一个耐人寻味的问题是:这些购买动机是否正在发生变化?
2025年,联合利华印尼公司将其1,000印尼盾(0.06美元)的Bango酱油和500印尼盾(0.03美元)的Rinso洗衣液作为其“可负担性战略”的重要组成部分加以推广。 2026年上半年,该公司报告称国内销售额增长7.1%,基本销量增长7.3%,同时分销和零售执行力也得到提升。我们尚不清楚其中有多少增长来自小包装产品。
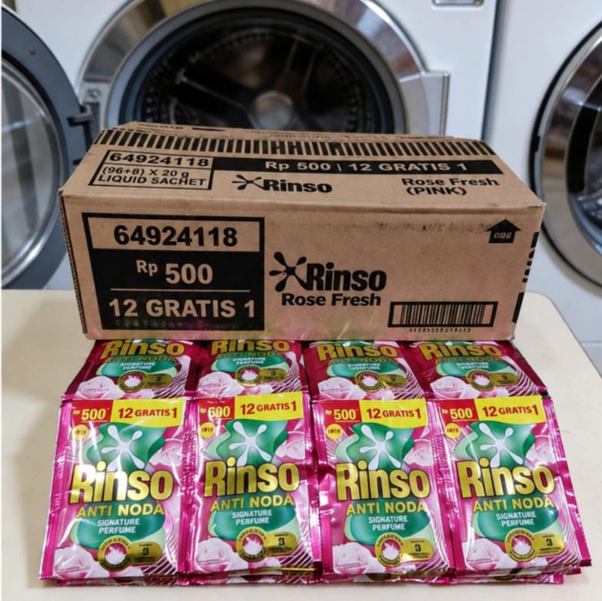
图片来源:Shopee.co.id
单次使用价格并不总是印尼消费者的决定性因素。有些人可能非常清楚购买大包装更划算,但因为当天可支配金额有限,仍会选择小袋装。还有人购买小包装是因为方便、想尝试新产品,或者单纯因为不需要更多。
我很好奇,是否有更多家庭正从大包装转向小包装,以及他们是否在总体支出减少的同时增加了购物频率。同样重要的是,这些包装规格究竟是为品牌带来了新客户,还是仅仅帮助现有客户继续购买。
这些消费模式虽然可能产生相似的销售数据,但对企业的业务影响却大相径庭。吸引新家庭成为客户,能为未来需求创造增长机会;而留住面临经济压力的客户,则可能需要在定价、包装规格和盈利能力方面采取不同的策略。
小包装的销售数据从来无法全面反映印尼消费市场的全貌。如今,鉴于家庭购买力面临压力,对于将销量增长视为消费者日益富裕的证据这一观点,我将持特别谨慎的态度。
印尼下一波消费增长可能来自何处
印尼有1.42亿人被归类为“有志于中产阶级”的人群。这一数字自然吸引了全球品牌的关注,但它几乎无法反映任何特定产品的市场规模。即使是同一经济群体内的家庭,其消费优先级、零售渠道的可及性以及支付意愿也可能大相径庭。
全国范围的下滑趋势也掩盖了印尼各地发展更为不均衡的现实。曼迪里研究所(Mandiri Institute)的省级分析发现,尽管2025年全国中产阶级规模出现萎缩,但西爪哇和东爪哇的中产阶级人数却有所增长。其他省份的中产阶级人口则出现缩减。
若仅从雅加达的视角观察,很容易低估印尼各地消费市场的差异。在首都取得的成功,对产品在泗水、棉兰或望加锡的表现竟几乎毫无参考价值。人们使用的零售渠道、可接触的品牌以及面临的价格可能存在显著差异。他们选择某款产品而非另一款的原因同样如此。
在与印尼本土及国际品牌合作的过程中,我深切体会到,全国性的市场预测往往极易掩盖各区域市场之间的差异。一份针对整个印尼市场的乐观预测,并不能告诉企业:该在何处推出高端产品线、哪些产品需要更亲民的价格定位,以及将分销网络扩展到爪哇岛以外是否能产生足够的需求以证明投资的合理性。
在做出这些决策前,我希望得到解答的问题远不止于家庭收入。当消费者可支配收入增加时,哪些品类会受益?高端消费是逐渐成为日常习惯,还是仍仅作为偶尔的享受?人们在哪些方面愿意为更高质量支付更高价格,又在哪些方面不愿多花钱?
仅凭了解有多少印尼人属于哪个经济群体,无法解答上述任何一个问题。这需要对印尼城乡市场进行消费者调研,考察人们的购买行为、购买频率以及支付意愿。 若将调研仅集中于雅加达或其他主要城市,则可能忽视该国其他地区在购买力、购物习惯及产品可获得性方面的差异。
印尼的消费机遇并未因中产阶级规模缩减而消失。但下一阶段的增长不太可能遵循“收入增长→消费增加”这一可预测的轨迹。增长可能源自中小城市,源自符合家庭实际理财方式的产品,或者源自那些即使在预算紧张时消费者仍会优先考虑的品类。 对于在印尼投资的品牌而言,挑战在于在对目标客户群体做出错误假设之前,先发现这些需求热点。
在Kadence印尼分公司,我们帮助品牌了解消费者如何做出购买决策、什么因素驱动他们的消费优先级,以及可持续增长的机会在哪里。欢迎与我们的印尼团队探讨调研方案,为您的市场进入、定价和产品组合决策提供依据。
常见问题
为何在经济增长的同时,印尼的中产阶级却在萎缩?
经济增长并未持续转化为薪资更高、更有保障的就业机会。实际工资面临的压力,加上就业岗位向生产率较低的行业集中,限制了家庭购买力,导致能够维持中产阶级消费水平的印尼人比例有所减少。
2025年,印度尼西亚有多少人属于中产阶级?
根据曼迪里研究所(Mandiri Institute)对印度尼西亚中央统计局(BPS)数据的分析,2025年印度尼西亚的中产阶级人数约为4670万人,占总人口的16.6%;这一数字较2024年的4790万人有所下降。
印度尼西亚正在崛起的中产阶层是指什么?
印度尼西亚的“准中产阶级”是指那些消费支出处于国家贫困线1.5倍至3.5倍之间的人群。2025年,该群体人数约为1.42亿,占总人口的50.4%。
印尼消费者的消费习惯正在发生怎样的变化?
消费者正变得愈发挑剔:在某些品类中,他们寻求价格更亲民的替代选择;而在他们所看重的产品与体验上,则依然保持着相应的消费支出。消费决策日益受到家庭预算、所感知到的价值、促销活动,以及斋月(Ramadan)和开斋节(Lebaran)等特定节点的影响。
印度尼西亚中产阶层的变化对消费品牌意味着什么?
品牌不能仅依靠全国经济增长或收入分类来预测需求。了解区域差异、家庭支出重点以及支付意愿,有助于企业在市场扩张、产品组合和定价方面做出更明智的决策。