昨年、世界中で2,000万台以上の電気自動車が販売され、新車販売台数の4台に1台を占めた。しかし、この見出しの裏には、実際にははるかに不均一な移行の現実が隠されている。中国では新車販売の55%近くを電気自動車が占め、欧州では28%を占めたのに対し、米国では10%弱にとどまった。自動車業界はますます電動化が進んでいるが、今後の姿について単一のモデルに収束しているわけではない。
その違いはパワートレインの域をはるかに超えている。EVに特化した中国の新規自動車メーカーは、コンセプトから発売までを約24ヶ月で実現できるのに対し、多くの老舗メーカーでは40~50ヶ月、あるいはそれ以上を要する。開発のスピードが速いことで、発売間近になってからでも、最新の技術や低コストの部品を組み込むことが可能になる。 同時に、車内におけるソフトウェアや電子機器の役割はますます大きくなっており、世界の自動車用ソフトウェアおよび電気・電子機器市場は、2025年の約2,940億ドルから2035年までに4,690億ドルへと成長すると予測されている。
これに伴い、業界の様相も変化しつつある。 現在では、自動車は工場を出た後も新たな機能を獲得できるようになった。そのバッテリーは、最終的にはドライバーだけでなく電力網にとっても価値を持つようになるかもしれない。自動車が生み出すデータは、保険会社、修理業者、その他のサービスプロバイダーにとっても重要なものになりつつある。また、一部の都市では、自動車の購入者が、ハンドルを握る個人ではなく、フリート運営者になるケースが増えていく可能性がある。
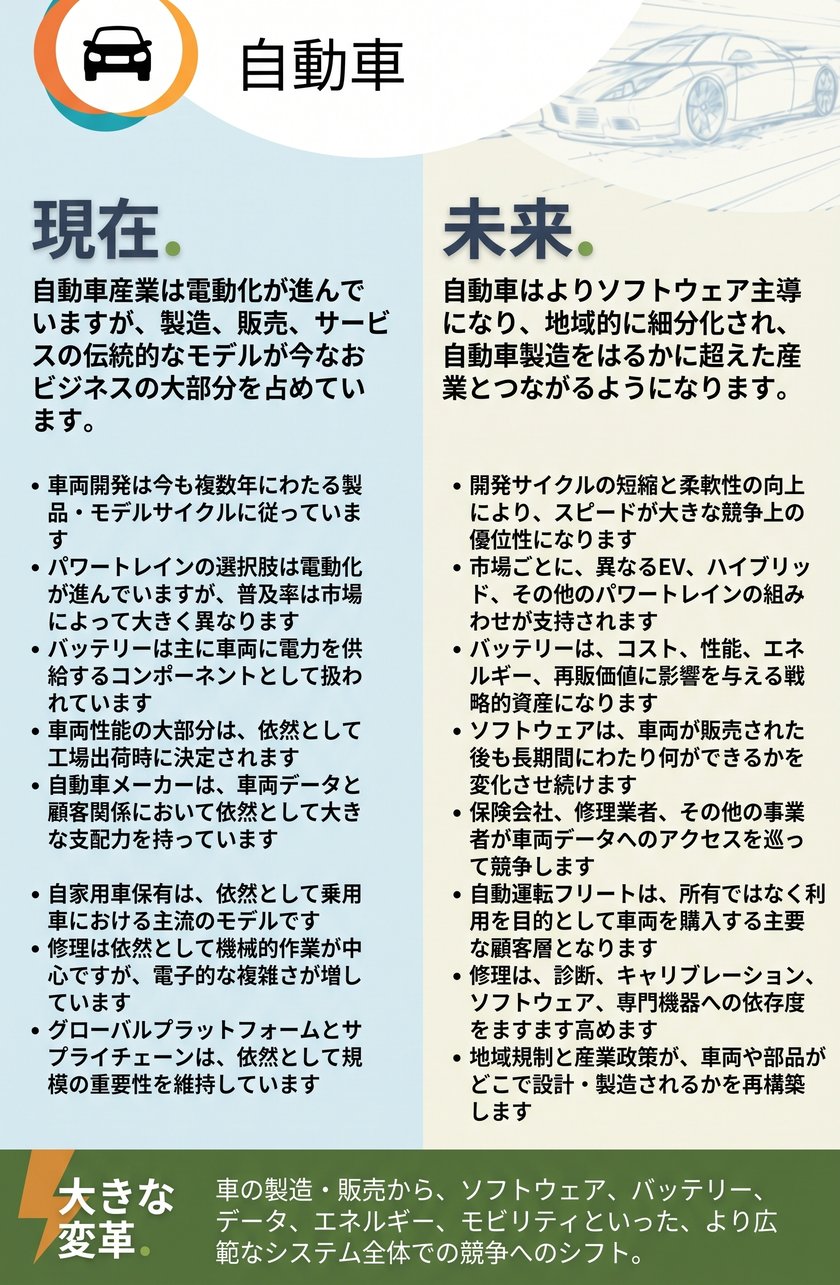
この業界が、単一のグローバルモデルに落ち着く可能性は低い。より大きな変化は、収益の源泉がどこにあるかという点にあるかもしれない。ソフトウェア、バッテリー、データ、そして地域ごとの政策がより大きな比重を占めるにつれ、自動車ビジネスにおいて最も価値のある部分のいくつかは、従来の「自動車の製造・販売」という枠組みの外に、ますます位置づけられていく可能性がある。
自動車業界の様相を一変させる可能性のある10の変革
1. 中国が業界のペースを変える
電気自動車(EV)分野における中国の優位性は、しばしばコストと製造規模の観点から語られる。 しかし、既存自動車メーカーにとってより大きな課題となりつつあるのは、中国のメーカーが技術、価格、消費者需要の変化にどれほど迅速に対応できるかという点だ。中国はすでに世界の電気自動車生産の4分の3近くを占めており、そのメーカー各社は、単に輸出を通じて競争するだけでなく、欧州や東南アジア、その他の市場へと進出を拡大している。
開発サイクルが短縮され続ければ、従来の4~5年単位の車両開発プログラムは遅すぎるように見えるようになるだろう。より短いタイムラインで開発を進めるメーカーは、発売間近になってから新しいバッテリー技術、ソフトウェア、機能を導入し、次の従来型モデルが登場する前にそれらを再び刷新することができる。
こうしたプレッシャーは、車両全体を白紙に戻すことなく、新しいコンポーネントやソフトウェアを取り込める、よりモジュール化された車両や製品プログラムを後押しする可能性がある。また、サプライヤーが開発のより遅い段階から参画するようになることで、メーカーは当初のプログラム開始時には存在しなかった技術を採用する自由度が高まるだろう。
2. 世界は単一のパワートレインへの収束を止める
市場間の分断は、消費者が次に何を購入するつもりかという回答にも表れている。マッキンゼーの2026年の調査によると、調査対象となった中国の消費者の80%以上が電気自動車を選ぶ可能性が高いと回答したのに対し、欧州の消費者は約半数、米国では36%にとどまった。 また、公共の充電インフラに完全に依存することなく、電動化のメリットをある程度享受したいと考える購入者の間では、ハイブリッド車やレンジエクステンダー車も支持を広げつつある。
自動車メーカー各社は、こうした需要のばらつきを踏まえて計画を立てている。フォードは、特定の技術がどこでも通用すると賭けるのではなく、2030年までにハイブリッド車、レンジエクステンダー車、およびバッテリー式電気自動車が、同社の世界販売台数の約半分を占めるようになると見込んでいる。
電動化に向けた単一のグローバルな道筋は存在しないかもしれない。中国はバッテリー式電気自動車(BEV)やレンジエクステンダー車への移行をさらに進め、欧州はBEVの割合をより高める方向へ進む一方、北米ではハイブリッド車がより長期間にわたって選択肢として残ることになるだろう。その他の地域では、充電インフラへのアクセスや車両の価格手頃さが、また異なる組み合わせを生み出す可能性がある。
メーカーにとって、電動化はビジネスを単純化させるどころか、むしろ複雑化させる可能性がある。工場、プラットフォーム、サプライヤーネットワークは、予想以上に長期間にわたり複数の技術をサポートする必要が生じ、市場ごとに適切な投資の在り方も異なってくるだろう。
3. バッテリーが車両の戦略的中核となる
2025年のEV用バッテリーの導入量は1.2 TWhに達し、前年比で約30%増加した。自動車メーカーにとって、バッテリーが影響を及ぼす範囲はもはや航続距離にとどまらない。車両コスト、充電速度、重量、耐久性、保証リスク、そしてますます重要になっている再販価値にも影響を及ぼしている。
フォードのジム・ファーリーCEOは次のように明言している。「バッテリーコストで競争力がなければ、競争力などない」。
バッテリーの化学組成や調達戦略が分岐する中、その背後にある技術を掌握する企業ほど、優位性を強める可能性がある。セル設計、材料、バッテリーソフトウェア、熱管理に関する専門知識は、かつてのエンジンやトランスミッションの専門知識と同様に重要になるかもしれない。
4. ソフトウェアがモデルイヤーと機能の結びつきを断ち切る
従来、自動車は工場を出荷する時点でほぼ完成した状態でした。しかし、その状況は変わりつつあります。例えば、BMWの「ノイエ・クラッセ」アーキテクチャは、ソフトウェア開発をハードウェアから分離しており、車両の販売後、かなり長い期間にわたって大幅なアップデートに対応できるよう設計されています。
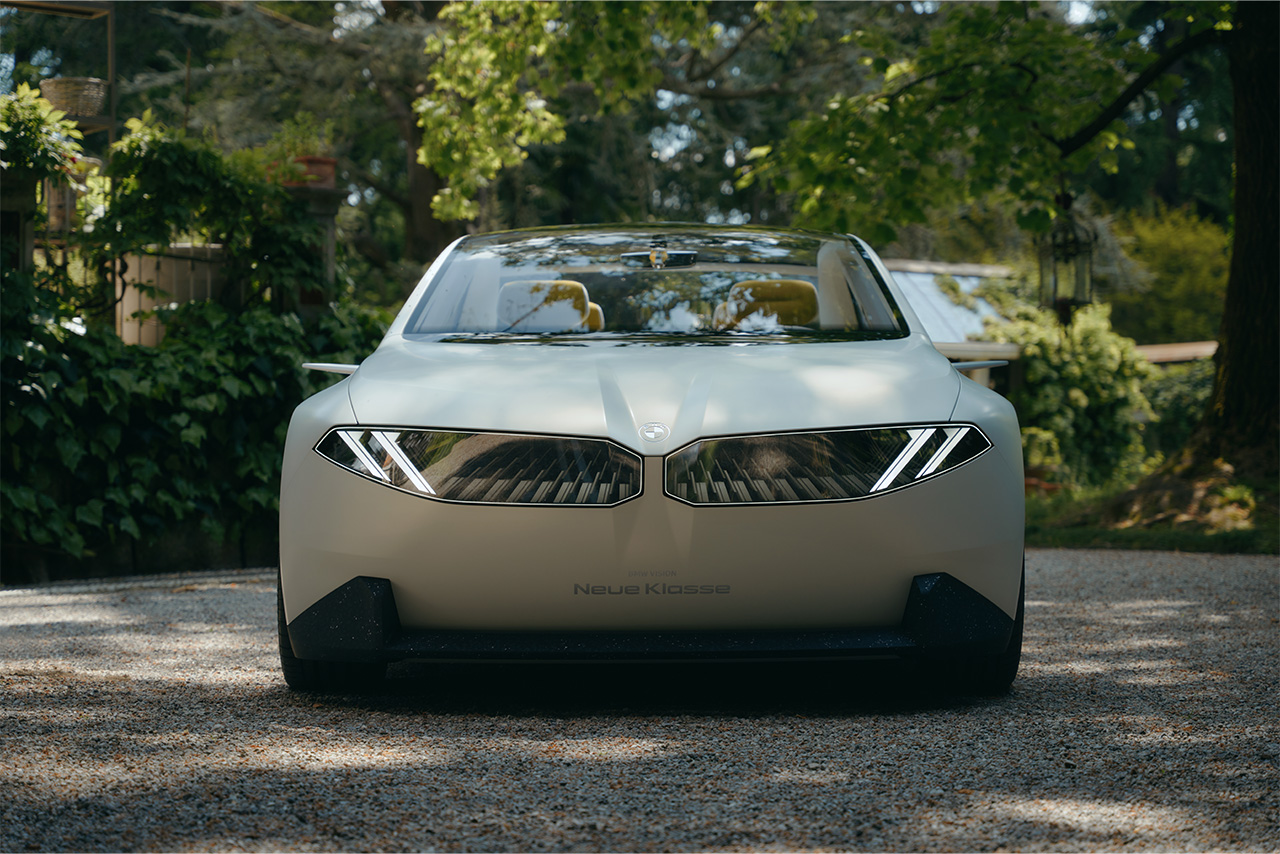
画像提供:BMWの「ノイエ・クラッセ」
これが一般的になれば、モデルイヤーは、自動車が実際に何ができるかを測る指標としての重要性を失うことになる。古い車両でも、買い替えずに新しい安全機能、ナビゲーション機能、または運転支援機能を追加できるようになり、所有期間が延長され、中古車の評価方法も変わる可能性がある。
また、メーカーは車両のサポート期間を大幅に延長せざるを得なくなる。ソフトウェアのアップデート、サイバーセキュリティ、互換性は、今日の保証や整備と同様に、所有体験の一部となる可能性がある。
5. 車両データは争奪の的となる
コネクテッドカーは、車両そのものをはるかに超えた価値あるデータを生み出している。保険会社は運転行動を基にリスクを評価でき、整備業者は不具合を早期に特定でき、位置情報や利用データは全く新しいサービスの基盤となり得る。EUデータ法はすでに、アクセスをメーカーだけでなく保険会社やアフターマーケット事業者にも拡大している。
ゼネラル・モーターズ(GM)は、こうした関係性が不適切に扱われた場合に何が起こるかについて警鐘を鳴らしている。2026年1月、米連邦取引委員会(FTC)は、GMとオンスターが、適切なインフォームド・コンセントを得ることなく、数百万台の車両から位置情報や運転行動データを収集・販売していたと主張し、命令を確定させた。 そのデータには、急ブレーキ、急加速、速度超過など、保険の審査判断に影響を与えうる運転イベントが含まれていた。GMは現在、特定の運転者データを消費者信用情報機関と共有することを5年間禁止されている。
消費者はすでにこの問題に敏感になっている。デロイトの調査によると、米国の回答者の62%が同期されたデバイスのデータ共有を懸念しており、58%が車内カメラと車両の位置情報の両方を懸念していることが分かった。
6. 自動運転は、「ドライバーではない」自動車ユーザーを生み出す
自動運転によるライドシェアサービスは、小規模な試験運用段階をすでに超えている。Waymoは現在、米国の主要15都市で完全自動運転による運行を行っており、東京、ロンドン、シンガポールでのサービス開始に向けた準備を進めている。
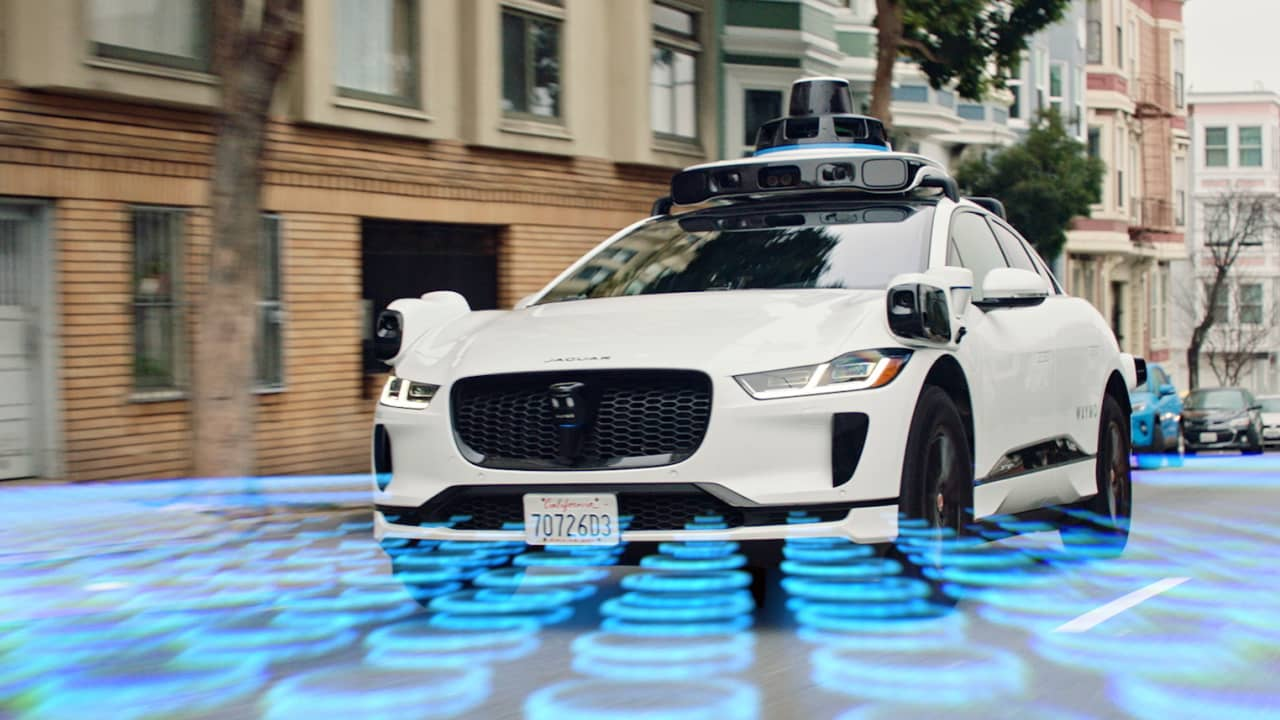
画像提供:Waymo
しかし、消費者の信頼はそれに追いついていない。米国の消費者の4人に1人未満しか、完全自動運転車に乗ることに抵抗がないと答えていない。とはいえ、マッキンゼーの調査によると、すでに共有型自動運転車を利用している人々は、以前自家用車で行っていた移動の一部を自動運転車に切り替えていることが分かっている。
こうした行動が広まれば、自動車メーカーはこれまでとは異なるタイプの顧客を獲得することになる。フリート事業者やモビリティプラットフォームは、個人の所有者が重視する要素ではなく、稼働率、利用率、維持費、乗客輸送量に基づいて車両を購入するようになるだろう。この変化が商業的に意義あるものとなるために、自家用車の所有が必ずしも消滅する必要はない。
7. 自動車がエネルギーシステムに組み込まれる
駐車中のEVは巨大なバッテリーでもあり、自動車メーカーは、そのバッテリーを電力網に統合した場合に何が起こるかを検証し始めている。中国は9都市でV2G(Vehicle-to-Grid)のパイロット事業を開始しており、一方、BMWとE.ONはドイツで、蓄えられたエネルギーを電力網に提供したドライバーに報酬を支払う商用V2Gサービスを導入している。
この技術はまだ初期段階にあり、規制、料金体系、相互運用性が依然として大きな障壁となっている。しかし、双方向充電の利用が容易になれば、自動車は単に電力を消費する以上の役割を果たすようになるだろう。家庭への電力供給、ピーク需要への対応、あるいは駐車中に収益を得ることも可能になるかもしれない。
そうなれば、自動車メーカーはまったく異なる競争環境に引き込まれることになる。そこでは、エネルギー企業、充電サービスプロバイダー、送電網事業者が、所有体験を形作り始めるのだ。
8. 修理はより診断的・精密化され、ソフトウェアへの依存度が高まる
かつてバンパーの交換は、主に板金工場の仕事でした。しかし、新型車では、同じ修理でもカメラ、レーダーセンサー、ADAS(先進運転支援システム)が関与し、車が安全に公道に戻れるようになる前に、これらの再調整が必要になる場合があります。
MEMAは、ADASの部品・サービス市場が2035年まで年率9.5%で成長し、最終的には衝突修理専門センターよりも一般整備工場の方がより多くのキャリブレーション作業を担うようになると予測している。
これにより、アフターマーケットの経済構造は変化する。独立系整備工場は、単に業界に生き残るためだけでも、より高価な機器、ソフトウェアへのアクセス権、そして専門的なトレーニングが必要になるかもしれない。ディーラーはその複雑さから恩恵を受ける可能性があるが、従来の整備工場が対応するようには設計されていなかった作業を中心に構築された、新たな校正・診断ビジネス層も同様に恩恵を受けるだろう。
9. バッテリーの履歴が車両のアイデンティティの一部となる
2台の中古EVが同じ年式や走行距離であっても、搭載されているバッテリーは大きく異なる可能性がある。急速充電の頻度、曝露された温度、そして容量の低下度合いは、最終的には走行距離計の数値とほぼ同等の重要性を帯びるようになるかもしれない。
2027年2月より、EUで販売されるEVバッテリーには、性能、耐久性、修理、リサイクルに関する情報を記載した「デジタルバッテリーパスポート」の添付が義務付けられる。グローバル・バッテリー・アライアンス(GBA)も同様の枠組みを策定中であり、EVバッテリー市場の大部分を占める企業がすでに実証実験に参加している。
これにより、中古市場がはるかに透明化される可能性が生まれます。バッテリーの状態は、リース、保証、保険、再販に影響を与える可能性があり、その記録はバッテリーが修理、再利用、あるいはエネルギー貯蔵に回される際にも引き継がれます。
将来、中古車を購入する人は、今日サービス履歴を尋ねるのと同じくらい当然のこととして、バッテリーの履歴を尋ねるようになるかもしれない。
10. 「グローバルカー」は再び「地域密着型」へ
現在、中国は世界の電気自動車の約70%、バッテリーセルの80%以上を生産している。自動車技術が雇用、エネルギー安全保障、データ、そして各国の産業政策と密接に結びつくにつれ、この集中化を他の国の政府が容認することはますます困難になっている。
20年後には、「グローバルモデル」とは、名目上のみグローバルなものになっているかもしれない。欧州で販売されるモデルは、現地生産のバッテリーと、欧州のデータ規制に準拠したソフトウェアを採用する可能性がある。一方、米国向けモデルは異なるバッテリー供給網と現地調達部品に依存し、中国向けモデルは全く異なる技術スタックを採用するかもしれない。
現地生産が、インセンティブや顧客、場合によっては市場そのものへのアクセスを左右するため、工場は市場に追随する可能性がある。サプライヤーは地域ごとに生産能力を重複させる必要に迫られる一方で、自動車メーカーは、その重複に伴うコストと、特定の国への過度な依存がもたらすリスクとのバランスを取らなければならないだろう。
自動車生産から国境を取り除いてきた数十年の後、地政学的な要因によって再び国境が設けられ始める可能性がある。
自動車メーカーにとっての意味
現在、自動車の製造は競争上の課題の一部に過ぎない。自動車メーカーは、工場、サプライヤー、地域ごとの規制を管理しつつ、ソフトウェア、バッテリー、データ、サイバーセキュリティ、エネルギーといった分野にも巻き込まれている。
より難しい問題は、何を依然として自社でコントロールすべきかという点だ。モビリティ・プラットフォームが乗客との関係を掌握し、保険会社が車両データの活用方法に影響を与え、エネルギー企業が駐車中のバッテリーを管理する可能性もある。自動車メーカーはすべてを自社で所有する必要はないが、どの事業分野を他社に委ねるわけにはいかないかを明確にしなければならない。
どのトレンドに投資すべきか?
目に見える変化のすべてが、大規模な投資に値するわけではありません。消費者の支払い意欲、インフラ、規制、そして地域ごとの普及状況によって、どのアイデアが「興味深い」段階から「商業的に重要」な段階へと進むかが決まります。
自動車メーカーにとって重要なのは、技術的に実現可能な技術と、消費者が実際に利用し、信頼し、対価を支払う技術とを区別すること……そして、その答えが市場ごとにどう異なるかを理解することです。
自動車業界の「NEXT」な行方について、Kadenceにご相談ください。
よくある質問
自動車産業の未来はどうなるのでしょうか?
自動車業界は今後、電動化やソフトウェア主導の傾向を強めるとともに、地域ごとの分断が進むと見られます。バッテリー、車両データ、自動運転モビリティ、ソフトウェア・アップデート、そしてサプライチェーンの変革といった要素が、業界内における「価値の所在」を決定づける上で、より大きな役割を果たすようになるでしょう。
自動車業界を形作る最大のトレンドは何でしょうか?
主なトレンドとしては、ソフトウェア定義型車両(SDV)の台頭、中国の自動車メーカーとの競争激化、バッテリーの戦略的重要性の高まり、自動運転車両のフリート(車両群)、コネクテッドカーのデータ、変化する修理要件、そして製造・サプライチェーンの地域化などが挙げられます。
ソフトウェア定義型車両(SDV)は、自動車産業をどのように変えるのでしょうか?
ソフトウェア・デファインド・ビークル(SDV)は、車両の出荷後であっても、メーカーが機能の更新や追加を行うことを可能にします。これにより、車両のライフサイクルが延びたり、車両の評価基準が変化したりするほか、ソフトウェア・サポート、サイバーセキュリティ、継続的なアップデートに対する新たな期待が生まれる可能性があります。
電気自動車はガソリン車に完全に取って代わるのでしょうか?
電動化の動きは拡大を続けていますが、その移行のあり方は地域や市場によって異なると考えられます。今後長きにわたり、各市場は、バッテリー式電気自動車(BEV)、ハイブリッド車(HEV)、プラグインハイブリッド車(PHEV)、レンジエクステンダー搭載車、そして依然として残る内燃機関車を、それぞれ異なる組み合わせで活用していくことになるでしょう。
自動運転車は自動車産業にどのような影響を与えるでしょうか。
自動運転車は、個人所有ではなく、稼働時間、稼働率、1マイルあたりのコストを重視して設計された、フリート(車両群)所有の車両のためのより大きな市場を創出する可能性があります。たとえ自家用車の所有が主流であり続けるとしても、自動運転モビリティは、誰が車両を購入するのか、そしてどのような機能が最も重要視されるのかという点に変化をもたらすかもしれません。