30代の日本の成人のほぼ半数が、金融資産を形成するための取り組みを何一つ行っていない。当社の最新の調査によると、47.7%が資産形成の活動を行っていないと回答しており、これは調査対象の全年齢層の中で最も高い割合である。また、3人に1人近く(31.4%)が、積極的に資産運用を行っていないと答えている。
日本は長年にわたり、貯蓄をすべて銀行に預けておくのではなく、投資を行うよう国民に働きかけてきた。税制優遇措置のあるNISA制度の拡大により、何百万人もの人々が投資市場に参入するようになった。しかし、今回の調査では、30代のほぼ半数が、金融資産を形成するための貯蓄も投資も行っていないと回答していることが分かった。
この世代が注目される理由の一つは、彼らの生活様式がこれほどまでに多様化している点にある。日本人は結婚年齢が遅くなり、子供を持つ人は減り、中には30代後半になっても実家暮らしを続ける人もいる。 35歳の人でも、実家暮らしで貯蓄をしている人もいれば、単一の収入で家賃を支払っている人もいれば、家族を養っている人もいる。彼らの経済状況や、現実的にどれだけの金額を貯蓄に回せるかは、人によって大きく異なる可能性がある。
日本の銀行や保険会社にとって、結婚、出産、住宅購入は、従来、新しい金融商品を提案する好機とされてきた。しかし、そうした人生の節目が遅れたり、あるいは全く訪れなかったりした場合はどうなるのだろうか?35歳という年齢だけでは、その人の経済状況や優先順位、あるいは投資の準備ができているかどうかについて、驚くほどほとんど何も判断できないのだ。
なぜ30代が際立つのか
世代を比較してみると、その傾向がより明確になります。 20代の日本人成人のうち、40.5%が資産形成の活動を一切行っていないと回答している。この割合は30代では47.7%に上昇するが、40代では40.9%、60代では35%へと低下する。 日常的な家計管理も同様の傾向を示している。30代の約3分の1(31.4%)が「家計管理を全く行っていない」と回答しているのに対し、40代では19.5%にとどまっている。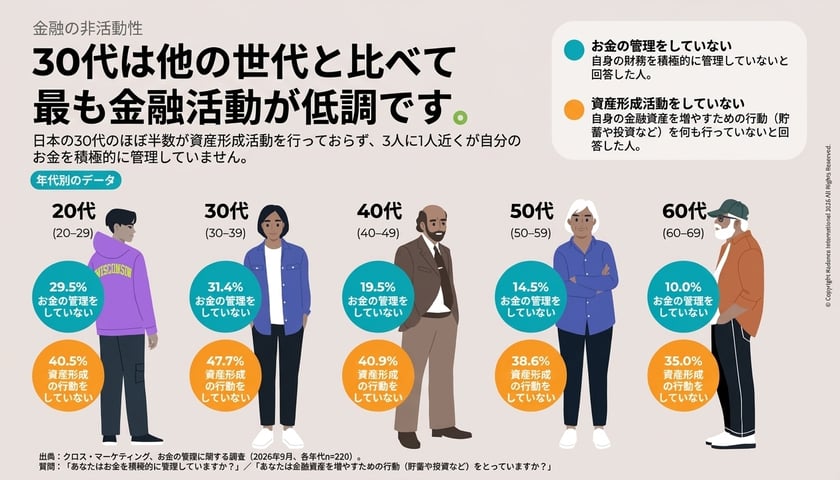
注目すべきは、30代の回答者のうち、「投資や資産形成に関心はあるが、難しいと感じている」と答えた人が極めて少なかった点だ。この回答を選んだのはわずか5%で、全年齢層の中で最も低い割合だった。さらに11.4%が将来に向けた貯蓄の仕方に迷っており、同じ割合の人が家計管理を「面倒だ」と答えている。
これらの回答を、金銭面での自信の表れと解釈するのは慎重であるべきだ。投資を真剣に考えたことがない人にとっては、投資は難しいことではないかもしれない。同様に、投資の仕組みを理解している人でも、投資に回せる資金がほとんどない場合もある。この調査ではこうした状況を区別していないが、その区別は重要である。
問題は、何がこれらの消費者を投資市場から遠ざけているのかということだ。商品内容を十分に理解していても、投資に回せる余剰所得がない人もいるだろう。また、貯蓄はあるものの、銀行から引き出して投資に回す理由をあまり見出せない人もいるかもしれない。我々の調査は、投資への参加率に格差があることを示唆しているが、その理由は消費者によって大きく異なる可能性がある。
成人期の経済状況の変化
従来、日本の消費者が重要な財務上の決定を下し始める時期には、結婚、住宅購入、子供の誕生といった要素が影響を与えてきました。住宅ローンを組むと新たな保険加入が必要になり、子供が生まれると長期的な貯蓄の義務が生じ、結婚によって家計の管理方法が変わることもよくあります。しかし、こうした人生の節目はもはや同じ年齢で起こるわけでも、必ずしも同じ順序で起こるわけでもありません。
2020年の国勢調査によると、30~34歳の男性の51.8%、女性の38.5%が未婚でした。35~39歳層でも、その割合はそれぞれ38.5%、26.2%でした。 歴史的に結婚が家族を持つことと密接に関連してきた国にとって、これらは極めて大きな割合である。
この変化は世帯構成にも表れている。1990年、子供のいる夫婦世帯は日本の全世帯の37.3%を占めていた。2020年までに、その割合は25%に低下した。同期間に、夫婦のみの世帯は15.5%から20%に増加した。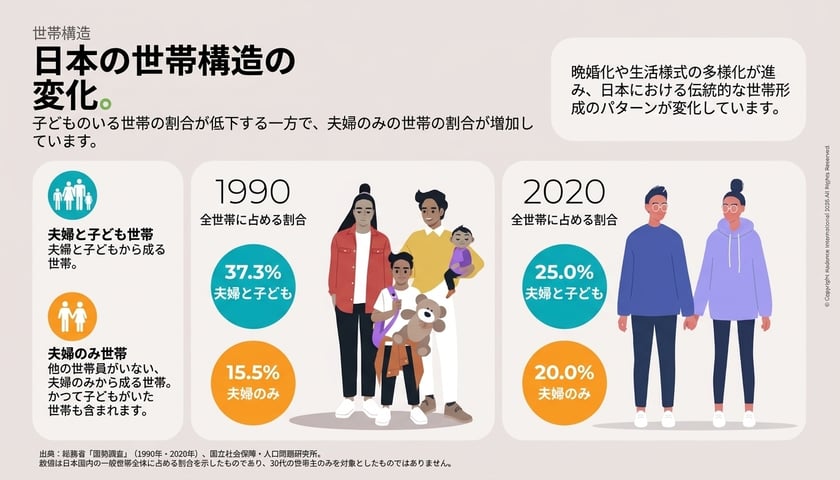
これがファイナンシャル・プランニングにどのような意味を持つかを考えてみよう。実家暮らしの場合、家計への負担割合にもよるが、給与のかなりの部分を貯蓄に回せる可能性がある。一方、東京で一人暮らしをして賃貸住宅に住む人の毎月の家計は、全く異なるものになる。また、子供のいない共働き夫婦は、育児費や教育費を負担している世帯に比べ、自由裁量支出や投資に充てる余裕があるかもしれない。
どちらの消費者が経済的により安定しているかを一概に判断することはできない。例えば、親と同居することは、経済的な困難の表れというよりは、現実的な選択である場合もある。また、未婚であることが、必ずしも経済的な責任が少ないことを意味するわけではない。
同一世代内における資産格差
日本の家計金融データは、平均値がいかに誤解を招きやすいかを如実に示している。 日本金融経済教育センター(J-FLEC)の2025年調査によると、30代の単身世帯の金融資産の平均額は501万円(約3万1,600米ドル)だった。 2人以上の世帯では、その額は1,096万円(69,200米ドル)と、2倍以上になった。
これらの数字は、この世代が相当な富を蓄積していることを示唆している。 しかし、中央値を見ると、異なる実態が浮かび上がる。一人暮らしの場合、その額はわずか100万円(6,300米ドル)にまで下がる。多人数世帯であっても、中央値は311万円(19,600米ドル)にとどまり、平均額の3分の1にも満たない。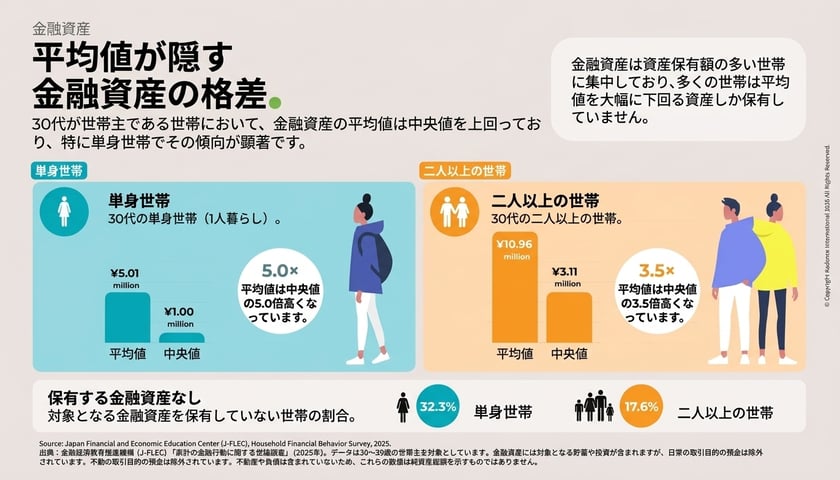
世帯規模も、個人の経済的安定について示唆する情報は比較的少ない。収入が2人分あれば貯蓄はしやすくなるが、世帯規模が大きいからといって必ずしも2人の稼ぎ手がいるとは限らない。 一人暮らしの人でも住宅を全額自己資金で購入している場合がある一方で、多額の貯蓄を持つ夫婦であっても、多額の住宅ローンを抱えている可能性もある。不動産や未返済の債務は含まれない金融資産の数値だけでは、いずれの状況も完全に把握することはできない。
ここで、中央値が何を意味するのか考えてみよう。 30代の単身世帯の半数は、対象となる金融資産が100万円以下です。そのような立場にある人にとって、長期的な資産形成に焦点を当てた投資提案は、当面の懸念である「経済的な余裕」の確保と競合する可能性があります。分布の反対側には、すでに蓄積した貯蓄をどのように投資するのが最善か検討している消費者たちがいます。
両グループは同じ年齢層に属しているように見えますが、その出発点は大きく異なります。
SBI証券が投資をより身近なものにしている取り組み
SBI証券は、日本の投資業界が、これまで自分を「投資家」だと思ったことのない人々にどうアプローチしようとしているかについて、興味深い事例を示している。 2024年10月、同社は日本で最も知名度の高い若手女優の一人である芦田真奈さんを起用した全国的な広告キャンペーンを開始しました。この広告は、多くの消費者が従来、金融の専門知識や経験と結びつけてきたテーマを、親しみやすい顔と平易な言葉を使って紹介するよう、意図的に親しみやすい仕掛けに工夫が凝らされていました。
画像提供:PRTimes.jp
この広告は、SBIの「ZERO Revolution」イニシアチブによって支えられたもので、同イニシアチブではすでに、対象となる国内株式取引の手数料が無料化されていた。NISAの拡充によりさらなる税制上の優遇措置が加わったことで、投資を始めるための実質的なコストは大幅に低下していた。
芦田愛菜は、幼少期から日本の家庭で親しまれてきた存在だ。 視聴者は彼女が子役から若き大人へと成長する姿を見守ってきたため、世代を超えて広く認知されている。SBIのキャンペーンにおいて、彼女は従来、金融の専門知識と結びつけられてきたテーマに親しみやすさをもたらしている。この広告は、投資パフォーマンスの約束や金融専門家の権威に頼ることなく、投資をより日常的な文脈に位置づけている。
SBIは、この広告をきっかけに、これまで投資をしていなかった消費者のうち、どれだけの人が投資を始めたかを判断できるようなキャンペーン結果を公表していない。また、このキャンペーンは30代の人々を特にターゲットにしたものでもなかった。
SBIの戦略は、投資に興味はあるものの、始めるのをためらっている人にとっては理にかなっている。手数料の引き下げはコストの負担を軽減し、親しみやすい広告は投資への敷居を下げるのに役立つ。 しかし、我々の調査によると、この躊躇は全体像の一部に過ぎない可能性がある。30代の回答者のうち、投資を「難しい」と答えたのはわずか5%であり、投資を単に優先事項としていない層の方がはるかに多いかもしれない。投資を「より簡単に」することを目的としたキャンペーンは、今すぐ投資を始める理由がない消費者に対しては、限られた影響しか与えない可能性がある。
日本の金融ブランドが見落としている可能性のある市場
日本の金融機関が顧客の増加を測定する方法には、潜在的な盲点がある。 新規の投資口座が開設されたからといって、必ずしもその人が初めて投資するよう説得されたことを意味するわけではありません。それは、既存の投資家が別の口座を開設したケースや、もともと市場に参入する決意をしていた人が開設したケースである可能性も十分にあります。これらは、顧客獲得の観点からは全く異なる結果ですが、表面上の数字だけを見れば同様に有望に見えるかもしれません。
当社の調査によると、投資活動を行っていない日本の消費者が投資をしない理由は、人によって大きく異なる可能性がある。 十分な収入がありながらも、貯蓄をすぐに引き出せる状態にしておきたいと考える人もいれば、限られた可処分所得でやりくりしている人や、家族を扶養している人もいる。また、経済的な余裕の有無にかかわらず、単に投資する理由をほとんど見出せない消費者もいるかもしれない。この調査では、各グループに何人が該当するかは特定されていないが、これらを単一のターゲット層として扱うと、実際に彼らの意思決定に影響を与えている要因を見落とすリスクがある。
これは、投資マーケティングの成功をどのように評価すべきかという点にも影響を及ぼします。あるキャンペーンによって数千件の新規口座が開設されたとしても、これまで一度も投資をしたことがない人々を説得する効果はほとんどないかもしれません。銀行にとっては、それらの口座は真の事業成長を表しています。しかし、日本の投資市場全体にとって、より示唆に富む指標は、初めて投資を始めた人の数です。
日本で事業を展開する国際的なブランドにとって、消費者がどこに資金を預けているか、いくらまで支出する用意があるか、そしてどのような金融上の支出を先送りしているかを理解することは、住宅、保険、旅行、小売といった分野におけるビジネスチャンスを明らかにする可能性がある。銀行に預金はあるものの投資に消極的な消費者と、収入が生活費をまかなうのがやっとという消費者とでは、ビジネスチャンスの性質が全く異なる。
次世代の資産形成者へのアプローチ
日本の投資業界にとって、NISAの成長は喜ぶべき理由があります。数百万もの口座が開設され、投資はより幅広い層に浸透しつつあります。しかし、当社の調査によると、30代の相当数の層において、その勢いがまだ金融行動に反映されていないことが示されています。
投資の準備ができている顧客を獲得することと、これまで投資を自身の経済的将来の一部として考えたことのない人を説得することには違いがあります。前者は、主にどのプロバイダーを選ぶかという問題です。後者には、その人がどの程度の資金を投じられるか、何を重視しているか、そして何が投資を始めるきっかけになるかを、より深く理解することが求められます。
日本では投資がより容易になりました。次の課題は、これまで投資に参加する理由や機会をほとんど見出せなかった人々に、その進展が届くかどうかです。
Kadence Internationalで日本の消費者を理解する
日本の消費者市場を理解するには、単なる人口統計や購買動向の把握だけでは不十分です。Kadence Internationalでは、当社のリサーチャーが日本の文化、意識、消費者行動に関する深い知見を活かし、国際的なブランドが、人々がどのように意思決定を行い、どのような要因が選択に影響を与えるかを理解できるよう支援します。
日本市場への参入、新製品の開発、あるいは既存のマーケティングではリーチできていない消費者へのアプローチなど、どのような状況であっても、当社は現地の専門知識と国際的な調査経験を組み合わせることで、見過ごされがちなビジネスチャンスを特定します。
日本でのブランド拡大をお考えですか?当社のチームまでご連絡いただければ、どのような支援が可能かご相談させていただきます。
調査について
本記事の調査結果は 、Kadence Internationalの姉妹会社であるCross Marketing Japanが実施した「 マネー・マネジメント調査(2026年)」に基づいています 。両社ともCross Marketing Groupの一員です。 本調査は、2026年9月18日から19日にかけて、QiQUMO調査プラットフォームを用いてオンラインで実施され、日本全国47都道府県に住む20~69歳の男女1,100名を対象としました。 サンプルは各年齢層ごとに220名で構成され、男女比は均等でした。調査結果は、回答者が自己申告した金融行動や意識を反映したものです。元調査: 『マネー・マネジメント調査(2026年)』 – クロス・マーケティング・ジャパン
よくある質問
なぜ日本の30代は資産を築いていないのか?
2026年9月に実施された調査によると、30代の日本人成人の47.7%が、資産形成に向けた取り組みを一切行っていないと回答した。その要因としては、所得の制約、住居費、あるいは経済的な優先順位の変化などが考えられるが、特定の単一の要因が特定されたわけではない。また、経済的な状況は、一人暮らし、親と同居、あるいは複数人で暮らす世帯といった居住形態によっても大きく異なる。
日本の30歳は、平均してどれくらいの貯蓄を持っているのでしょうか?
J-FLECの2025年調査によると、30代の単身世帯が保有する金融資産は平均501万円でしたが、中央値は100万円と、平均値より大幅に低い水準でした。2人以上の世帯では、平均値は1096万円、中央値は311万円となっています。なお、これらの数値には日常的な決済のみを目的とした資金は含まれておらず、純資産総額を示すものではありません。
なぜ日本人は晩婚化しているのでしょうか?
日本における結婚のあり方は、雇用環境や生活費、個人の優先事項、そして家族生活に対する考え方の変化とともに移り変わってきました。2020年の国勢調査によると、30〜34歳の男性の51.8%、女性の38.5%が未婚であることが明らかになっています。晩婚化が進み、世帯のあり方が多様化する中で、住宅の購入、保険への加入、家族のための貯蓄といった、従来であれば人生の節目に行われていた経済的な行動をとるタイミングも変化しています。
日本のNISAとはどのようなものか、また、どのような仕組みなのか?
NISA(ニーサ:Nippon Individual Savings Account)は、日本政府が支援する、税制優遇措置を伴う投資制度です。対象となる居住者は、一定の金融商品に投資する際、そこから得られる運用益や配当金に対して日本の税金が課されません。2024年1月に拡充された新制度では、年間最大360万円の投資枠と、生涯で合計180万円までの非課税保有限度額が設けられており、長期投資がより行いやすくなっています。
日本の銀行や金融ブランドは、どのようにして若い消費者を引きつけることができるだろうか。
銀行、保険会社、フィンテック企業は、単に年齢層に基づいて顧客を区分するのではなく、消費者の経済的状況を深く理解することで、自社の存在意義を高めることができます。世帯構成や所得、保有資産、あるいは金融サービス利用の障壁を調査することで、これまで十分なサービスが行き届いていなかった層を明らかにできるでしょう。簡素化された投資商品、透明性の高い価格設定、分かりやすいコミュニケーション、そして多様な生活形態に合わせた金融サービスを提供することは、企業が初めて投資を行う層を惹きつけ、長期的な顧客関係を築く助けとなります。