食品業界の経済状況は、複数の面で同時に変化しつつある。米国では、昨年、プライベートブランドの売上高が過去最高の2,820億ドルに達し、その伸び率はナショナルブランドの約3倍となった。 購買行動も同様に急速に変化している。現在、食料品購入者の94%近くがオンラインと実店舗の両方で買い物をしており、食料品分野における売上高の伸びの4分の3近くをEコマースが占めている。
健康への関心も購買内容を変えつつある。ある調査によると、米国の世帯はGLP-1製剤の服用を開始してから6ヶ月以内に、食料品への支出を平均5.3%削減したことが判明しており、医療の進歩が食品需要の変化に直接つながることを示している。
こうした圧力はそれぞれ異なるものの、すべて同じ問いへと収束しています。それは、「食品企業は今、何を提供すべきなのか」という問いです。価値はもはや価格だけのものではなく、利便性はもはやスピードだけのものではありません。そして、食品、健康、テクノロジーの境界線は、ますます曖昧になりつつあります。
今後20年間で、こうした圧力は、食材の生産方法から、家庭の買い物かごに入る品目を左右する要因に至るまで、食品システムのほぼすべての側面を再構築する可能性があります。その変化の一部はテクノロジーから、一部は健康分野から、そして一部は食品の生産方法や生産場所に対する制約の増大から生じるでしょう。
食のあり方を変える可能性のある14の変革
1. 個人向け栄養指導が生物学的に個別化される
現在、栄養に関するアドバイスの多くは依然として集団全体を対象に設計されています。今後20年間で、そのアドバイスははるかに個人に合わせたものになる可能性があります。血糖値の反応、マイクロバイオーム、ホルモン、遺伝的要因、服用薬、健康歴などが、その人に推奨される食事内容に影響を与えるようになり、食生活は広範な食事ルールから離れ、個人に合わせた推奨へと移行していくでしょう。
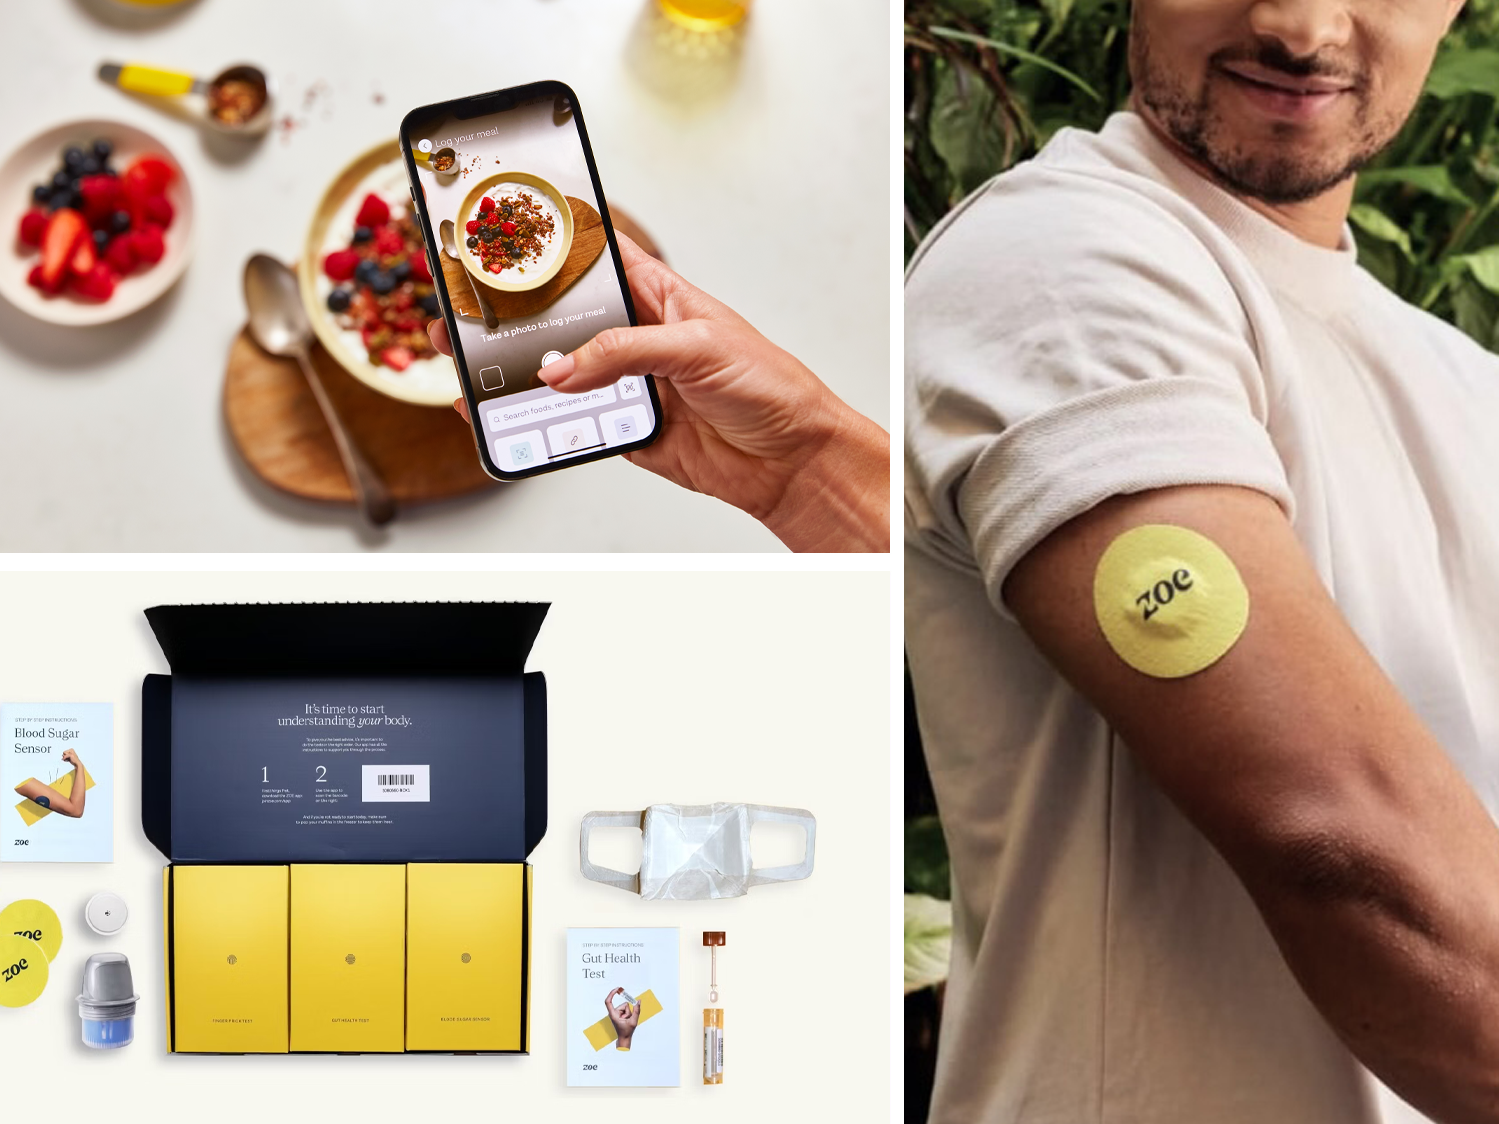 画像提供:Zoe
ZOEはすでにこの方向へと邁進している。 同社のモデルは、マイクロバイオーム検査、健康情報、機械学習を組み合わせ、個人の生物学的反応に基づいて食品を推奨するものだ。これは、栄養学が「その食品が一般的に健康的か」という問いから、「特定の個人にとって適切か」という問いへとシフトしていく可能性を示す初期の事例となっている。
2. 食品と医療の融合が進む
食事はすでに、糖尿病、心血管疾患、肥満、その他の慢性疾患の管理の一環となっています。今後20年間で、その関係はより正式なものとなり、測定可能な健康成果に基づいて、特定の食品が処方され、モニタリングされ、調整されるようになる可能性があります。これにより、食品業界の一部は、有効性、エビデンス、成果がはるかに重視される医療分野へとさらに近づくことになるでしょう。
3. 食欲が商業的な変数となる
GLP-1製剤は、医薬品が人々の食事量や購入品目を変えることができることをすでに実証している。将来の治療法は食欲にさらに精密に作用し、肥満だけでなく、より広範な代謝性疾患にも影響を与える可能性がある。食品企業にとっては、食事の量を減らし、間食の頻度を下げ、摂取する食品からより多くの栄養を期待する消費者に対応することを意味するかもしれない。
4. AIが家庭の食管理を担うようになる
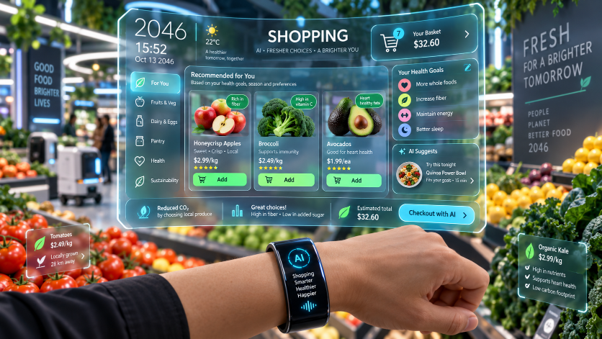
献立作り、食料品の買い物、予算管理、栄養管理、在庫管理は、依然としてほとんど別々の作業として行われている。しかし、その状況は変わらないとは限らない。将来的には、家庭の食料管理システムが、冷蔵庫の中身、使い切るべき食材、家族一人ひとりが食べるべきもの、週ごとの予算、再注文すべき商品を把握し、消費者が自ら買い物に出かけることなく、日常的な食料に関する多くの決定を下せるようになるかもしれない。
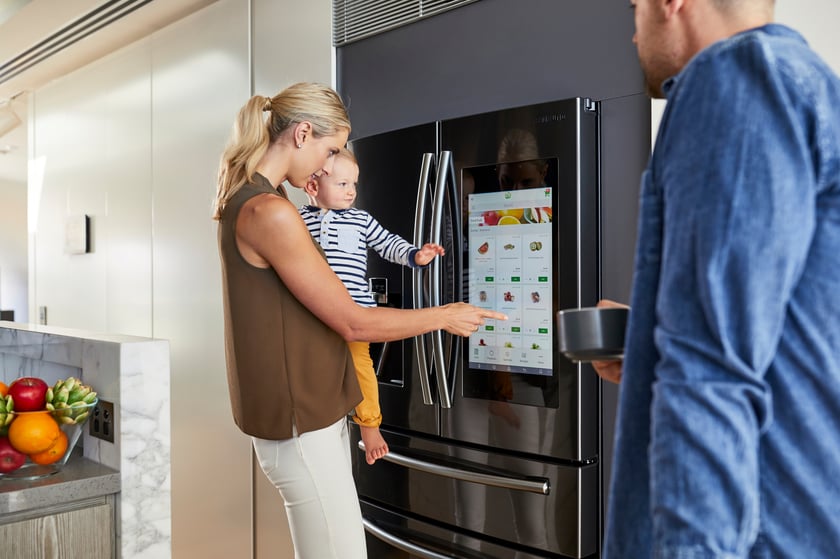
サムスンはすでに、そのシステムを構成する要素を構築している。 同社の最新のスマート冷蔵庫は、食品を認識し、食材を管理し、レシピを提案し、食料品の買い出し計画を支援することができる。この技術は、完全に自律した家庭用食料管理システムが将来実現しうる姿と比べるとまだ限定的だが、その方向性は明確だ。冷蔵庫は、単なる保存機器から意思決定のインターフェースへと変わりつつある。
5. 価値の尺度として「量」に代わって「栄養密度」が重視されるようになる
何十年もの間、食料品の買い物における「価値」とは、多くの場合、「より少ないお金でより多くの食品を手に入れること」を意味してきた。しかし、消費者が食事の量を減らし、1食あたりの栄養価をより重視するようになれば、この考え方はそれほど説得力を失うかもしれない。 タンパク質、食物繊維、微量栄養素、満腹感、その他の機能的なメリットが、価値の評価基準の一部となる可能性があります。特に、食欲抑制薬の需要や健康的な老後を重視する傾向がさらに高まれば、その傾向は顕著になるでしょう。
6. ブランドはアルゴリズムをめぐって競争を始める
AIによる食事計画や買い物かごの作成がますます進むと、消費者はもはやすべてのブランドを自ら選ぶことはなくなるかもしれない。 レコメンデーションシステムは、価格、栄養成分、アレルゲン、原材料、過去の購入履歴、世帯の嗜好、さらには健康データまでもを数秒で比較できるようになるかもしれない。ブランドにとっては、これが新たな競争の層を生み出すことになる。製品は依然として人々にアピールする必要があるが、機械が候補リストを作成する際に用いる基準に対しても良好なパフォーマンスを発揮する必要があるかもしれない。
7. 食品の「エンジニアリング化」が進む
食品分野における最大の変化のいくつかは、商品がスーパーマーケットに並ぶ前に起こるかもしれない。精密発酵、細胞農業、合成生物学により、家畜、作物、気候、地理的条件への依存度を低減しつつ、タンパク質、脂質、風味、その他の原材料を生産できるようになるだろう。
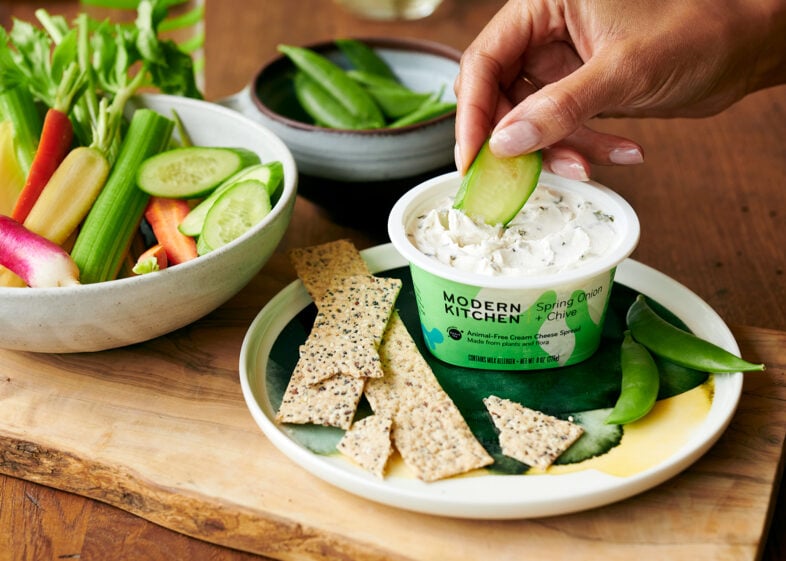
「パーフェクト・デイ(Perfect Day)」は、その将来像をいち早く垣間見せてくれる企業だ 。同社は牛ではなく精密発酵を通じてホエイプロテインを生産しており、乳製品代替品、クリームチーズ、アイスクリームといった馴染みのある製品に、全く異なる方法で製造されたタンパク質を使用することを可能にしている。消費者にとって、完成品は一見普通に見えるかもしれない。変革はサプライチェーンのさらに上流で起こっているのだ。
8. 画一的な食品が姿を消し始める
大量生産される食品は標準化に依存している。つまり、何百万人もの人々が同じ配合の製品を購入しているのだ。より柔軟な生産体制は、この仕組みに変化をもたらす可能性がある。シェイク、スナック、あるいは調理済み食品は、最終的には購入者に応じて、タンパク質、食物繊維、微量栄養素、炭水化物の含有量を調整して製造されるようになるかもしれない。パーソナライゼーションは、製品の中から選ぶことから、製品そのものを変えることへと移行していく。
9. 食料品の発見において、スーパーマーケットの重要性が低下する
スーパーマーケットの重要性は依然として残るものの、日常的な購買決定における役割は薄れるかもしれない。自動補充、定期購入、直接注文、AIによる購買管理などが、裏方で静かに日用品の調達を担うようになるだろう。その結果、実店舗には別の役割が残されることになる。それは、生鮮食品、新商品の発見、サービス、体験、そして消費者が依然として自分の目で見て、自分で選びたいと望む商品である。
10. 高齢化は食品業界における最大の成長市場の一つとなる
寿命の延伸により、筋肉や骨の強度、認知機能、代謝機能、そして自立した生活を維持することを目的とした食品の市場は、はるかに大きなものとなるでしょう。「高齢者向け栄養」という従来の概念は、ますます時代遅れに見えてくる可能性があります。健康的な高齢化を支援する製品は、消費者が自分自身を「高齢者」だと感じるずっと前の、数十年も前からターゲットとして狙い始めるかもしれません。
11. 気候変動への耐性が食材の地図を変える
気候変動の影響は、すべての作物や地域に等しく及ぶわけではない。猛暑、干ばつ、洪水、水不足により、馴染みのある食材の供給が不安定になったり、価格が大幅に高騰したりする可能性がある。食品企業は、こうした圧力に耐えうる作物や生産システムを中心に製品の配合を見直す動きを強め、食材の産地や、経済的に採算の取れる食材の種類が変化していくだろう。
12. 農業は地理的制約から解放される
農業は食料システムにおいて依然として不可欠ですが、すべての原材料が畑から調達される必要はなくなります。 環境制御型農業、発酵、その他の生産技術により、季節や現地の栽培条件に関係なく、消費地の近くでより多くの食料を生産できるようになる可能性があります。一部の食材については、将来の生産地図は、土壌や気候と同様に、インフラやエネルギーによって形作られるようになるかもしれません。
13. 「超加工食品」という分類は曖昧になりすぎる
超加工食品をめぐる議論は激化するだろうが、食品技術の進歩に伴い、このラベル自体の有用性は低下する可能性がある。高度に加工された食品は、栄養価が低い場合もあれば、タンパク質摂取量、血糖値の反応、あるいは腸内環境の改善を目的として特別に設計されたものである場合もある。 規制当局、研究者、そして消費者は、最終的には、製品がどれほど高度に加工されているかという点以外にも、製品を評価するためのより適切な基準を必要とするようになるかもしれない。
14. 大手食品企業のいくつかは、当初は食品企業としてスタートしない可能性がある
ヘルスケア・プラットフォーム、製薬会社、AI企業、バイオテクノロジー企業、テクノロジー企業などが、人々が何を食べるかを決定する上で、より大きな役割を担うようになる可能性がある。もしこれらの企業が健康データ、レコメンデーションシステム、家庭用インターフェース、あるいは新しい生産技術を掌握すれば、従来の製造業者は製品を供給する立場にとどまり、消費者との関係は他の誰かが所有することになるかもしれない。
これは、あらゆる戦略的変化の中でも最大級の転換の一つとなるかもしれない。すなわち、食品の未来は、誰が食品を製造するかと同じくらい、誰が意思決定を掌握するかによって形作られる可能性があるのだ。
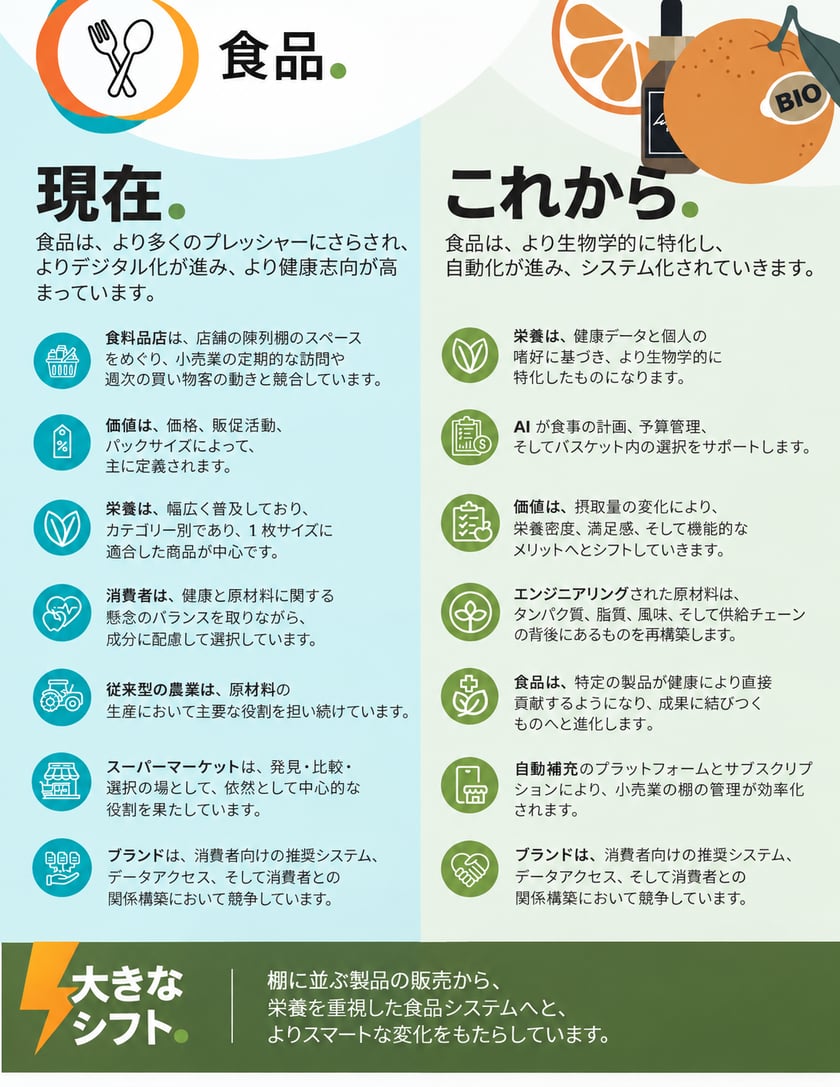
これが食品ブランドにとって意味すること
AI、健康プラットフォーム、自動化された小売システムによって、食品に関する意思決定が上流段階で形作られるようになるにつれ、店頭でのブランド力だけでは不十分になる可能性があります。戦略的優位性は、データ、レコメンデーションシステム、製品開発能力、あるいは製品に関連するサービスを掌握する企業へと移行する可能性があります。 そうなれば、食品企業が能力を構築すべき領域は、製品開発や流通から、データへのアクセス、パーソナライゼーション、健康に関するエビデンス、プラットフォームとの提携といった分野へと変化することになる。既存の食品企業にとっては、より難しい問いが突きつけられることになる。すなわち、消費者との関係のどの程度を他者に委ねてもよいのか、ということだ。
どのトレンドに投資すべきか?
食品業界における変化のすべてが同じ速度で進むわけではなく、また、カテゴリー、市場、消費者層を問わず、すべての変化が同等の重要性を持ちます。ビジネス上の課題は、どの変化がすでに消費者の行動に影響を与えているか、どの変化が拡大する可能性が高いか、そしてどの変化が「重要」というよりは「興味深い」段階にとどまっているかを判断することです。
調査は、ブランドがこうしたシグナルを区別するのに役立ちます。消費者は、よりパーソナライズされた栄養管理を歓迎する一方で、健康データの提供には抵抗を示すかもしれません。より健康的な食品を望んでいると言いながらも、味、価格、利便性におけるトレードオフを拒むこともあるでしょう。AIが買い物かごの選択をより主導するようになる可能性はありますが、その影響力は世帯、市場、買い物シーンによって異なるでしょう。 真の試練は、あるアイデアが理にかなっているかどうかではなく、持続可能なビジネスを支えることのできる価格、労力、変化の度合いで、消費者がそれを受け入れるかどうかである。
また、タイミングも重要です。 ある技術は、大規模な投資を行う準備が整っていなくても戦略的に重要である一方、パッケージサイズ、配合、あるいは購買行動のわずかな変化が、すでに需要を変えつつある場合もあります。消費者がどこまで変化を受け入れる準備ができているか、何がその妨げになっているか、そしてどのニーズが依然として十分に満たされていないかを理解することで、ブランドは、どこで実験を行い、どこに投資し、どこで様子を見るべきかを決定するための、はるかに明確な根拠を得ることができます。
Kadenceでは、食品ブランドが、消費者行動の行方、真の需要に裏打ちされた新たな機会、そして市場がまだ準備できていない分野を把握できるよう支援しています。新しい提案の検証から市場横断的な変化の追跡に至るまで、当社の調査は、企業が今後の展開についてより適切な意思決定を行う一助となります。
食品業界の「NEXT」な行方について、ぜひKadenceにご相談ください。
よくある質問
食品業界の未来はどうなるのでしょうか?
食品業界は今後、よりパーソナライズされ、自動化が進み、健康と密接に結びついたものになると予想されます。AI、バイオテクノロジー、プレシジョン・ニュートリション(精密栄養学)、そして新たな生産手法は、食品の製造、推奨、購入、消費のあり方を変える可能性があります。
今後20年の食のトレンドを形作る、最も大きな動きは何でしょうか?
主な変化としては、個別化された栄養管理、AIによる買い物管理、食品と医薬品の融合、食欲を変化させる薬剤、人工的に設計された食材、気候変動に強い生産体制、そして消費者との関係をめぐる競争の激化などが挙げられます。
AIは食品業界をどう変えるのか?
AIは、家庭における献立の計画、予算管理、在庫の把握、そして商品選びを支援する可能性があります。また、推奨されるブランドの選定にも影響を及ぼし、商品データ、栄養情報、価格、そして(効果や品質の)根拠といった要素の重要性が高まるかもしれません。
健康トレンドは食品ブランドにどのような影響を与えるでしょうか?
消費者は、タンパク質、代謝の健康、エイジングケア、腸内環境、そして栄養密度の高さに関心を寄せています。食品とヘルスケアの境界が曖昧になる中、ブランドには、より強固なエビデンスや柔軟な配合設計、さらには健康維持・増進において果たす役割を明確にすることが求められる可能性があります。
食品ブランドは、将来のトレンドにどのように備えることができるでしょうか?
ブランドは、どのような変化がすでに消費者の行動を変えつつあるのか、消費者が新しいアイデアを受け入れる準備ができているのはどの領域か、そして普及を妨げかねない障壁は何かを理解する必要があります。調査や分析を活用することで、どこに投資し、どこで実験を行い、どの分野がまだ市場の受け入れ態勢が整っていないのかを特定することが可能になります。