
2026年第2四半期、インドネシアの経済は5.29%成長した。しかし、その成長に伴い、多くの企業が予想していたような中産階級の拡大は見られていない。
インドネシアのブランド企業と仕事をする中で、私はある疑問を繰り返し抱かざるを得ない。経済が成長し続けているにもかかわらず、なぜこれほど多くの世帯が、従来「中産階級」とみなされてきた経済的安定を依然として手に入れるのに苦労しているのだろうか?
世帯所得の増加は、かねてよりインドネシアの成長予測において重要な要素とされてきた。特に消費財分野では、企業が消費者の購買頻度の増加や、徐々に高級品への買い替えが進むことを期待している。しかし、「中産階級志向層」に分類されるインドネシア人が増えているからといって、必ずしもより多くの世帯がそうした購買習慣を実践できるとは限らない。
企業はインドネシアの経済見通しについて正しい判断を下していても、自社製品への需要を過大評価してしまう可能性がある。何かを購入したいと願う消費者と、それを定期的に購入する余裕のある消費者との違いは、市場規模の推定、価格設定、そして投資に直接的な影響を及ぼす。
中産階級は逆方向に進んでいる
インドネシアにおける中産階級の縮小は、単にパンデミックの余波というわけではない。その減少は2025年まで続き、一方で中産階級入りを志向する人々の数は増え続けた。
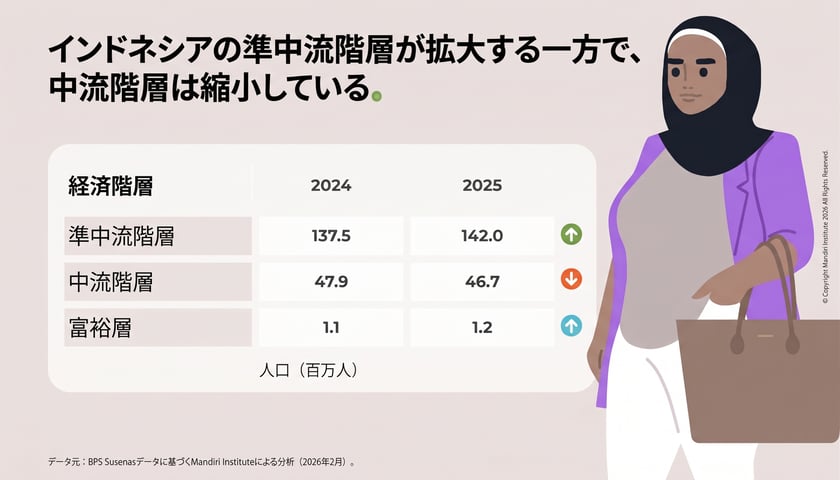
マンディリ研究所によるBPSデータの分析によると、中産階級の人口は2024年の4,790万人から2025年には4,670万人に減少した。 一方、中産階級を目指す層は1億3750万人から1億4200万人に増加し、上流階級も110万人から120万人へとわずかに増加した。
これらのグループは、所得ではなく、人々の支出額によって定義されている。BPSは、中流階級志向層を国家貧困ラインの1.5倍から3.5倍の範囲で支出する人々として分類しており、中流階級は同ラインの3.5倍から17倍の範囲で支出する人々としている。
ガジャ・マダ大学の経済学者ウィスヌ・セティアディ・ヌグロホ氏は、「中流志向層」の置かれた困難な立場を指摘している。多くの世帯は、政府の支援プログラムの対象外となるだけの収入はあるものの、予期せぬ出費が生じた際には依然として経済的な余裕がほとんどない。
インドネシアで拡大する「中産階級志向層」を、消費財ブランドにとっては朗報と捉えたくなるかもしれない。しかし、中産階級そのものが縮小する一方で、この層が拡大し続けるのであれば、人々が社会的に上昇する能力に何が起きているのか問わなければならない。生活するだけの収入は得ていても、必ずしも経済的に前進できるだけの収入を得ているわけではないインドネシア人が増えている可能性があるのだ。
問題は雇用の質にある
インドネシアでは雇用は創出されているが、世帯が安心して中産階級へと移行できるだけの収入と安定性を提供する仕事は少なすぎる。仕事があることと、経済的に安定していることは、必ずしも同じことではない。
世界銀行が2026年6月に 発表した『インドネシア経済見通し 』報告書は、この問題の規模を浮き彫りにしている。2018年、インドネシアの労働者の14.5%が中産階級の賃金を得ていた。2025年までに、その割合は7.1%にまで低下した。
そして、この傾向は低技能職に限ったことではない。 同期間中、中技能職の実質賃金は年間約1%、高技能職では年間2%低下した。大学卒の労働者のうち、正規の給与所得者としての割合は74.1%から67.8%へと低下した。
インドネシアの世帯が家計をどのように管理しているかを考えれば、これがなぜ重要なのかがわかる。定期的な給与は日々の支出を賄うことはできても、貯蓄や予期せぬ出費、あるいは高額な購入に充てる余裕はほとんど残らない。たとえわずかな所得の増加であっても、家計が経済的な安定を懸念し続けている限り、支出の増加にはつながらない可能性がある。
その影響は、今日の家計支出にとどまらない。熟練労働者でさえ実質所得の向上に苦労している状況では、中産階級への道筋は不透明になる。インドネシアの消費者がキャリアの進展に伴い徐々に高級品へ買い替えることを期待している企業にとって、これは長期的な成長予測の前提に問題を生じさせることになる。
食費を差し引いた後、どれだけの余裕が残るのか?
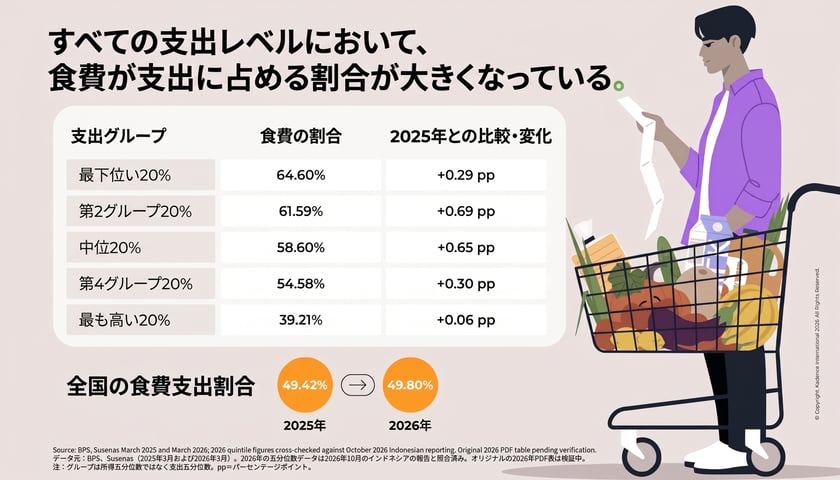
インドネシア統計局(BPS)の最新データによると、2026年3月の家計支出に占める食費の割合は49.80%で、前年同月の49.42%からわずかに上昇した。しかし、この全国平均には、インドネシアの家計の支出状況におけるはるかに大きな格差が隠されている。
支出が最も少ない下位20%の世帯では、支出の3分の2近く(64.60%)が食費に充てられているのに対し、支出が最も多い上位20%の世帯では39.21%にとどまっている。一方のグループでは、食費が家計予算の大部分を占めている。 一方、もう一方のグループには、資金をどこに充てるかを決める余地がかなりある。
食費の割合は5つの支出グループすべてで増加しており、特に第2クインテールと中間クインテールで上昇幅が大きかった。増加幅自体は小幅であったが、世帯間の格差は決して小さくはない。
食費の割合が高くなったからといって、必ずしも他の支出を削減しているとは限りません。物価や購買習慣の変化によって、他の支出項目が減少することなく、こうした割合が変動する可能性があります。これらの数値は家計予算の配分状況を示しているものであり、消費者が特定の選択をする理由を示すものではありません。
同じ小売店で買い物をし、同じデジタルプラットフォームを利用し、多くの同じブランドを購入している2つのインドネシアの世帯であっても、予算のどこに資金を充てるべきかについては、まったく異なる判断を下している可能性がある。ある世帯はセールを待ち、別の世帯はパッケージサイズを切り替え、さらに別の世帯は「それだけの価値がある」と考える製品には引き続き割高な価格を支払うかもしれない。こうした選択は、支出統計だけでは説明し難い。
インドネシアの消費者は単に「グレードダウン」しているわけではない
経済的な圧力があっても、インドネシアの世帯は自分たちにとって重要な場面での支出を控えることはない。2024年のラマダン期間中、ニールセンIQの調査によると、世帯全体の支出は前期比で約20%増加したのに対し、日用消費財(FMCG)への支出の増加率は10%未満にとどまった。 この差は、追加支出の多くが日用品以外の分野に向けられていたことを示唆している。
レジャーやファッションが追加支出の大部分を占めており、これはレバランの準備がいかに重要かを反映している。より手頃な価格の日用品を選ぶ一方で、消費者は祝日に関連する衣類や体験への支出を継続していた。
インドネシア人は、購入する商品に応じて異なるトレードオフを行っていた。手頃な価格の食品・飲料ブランドがシェアを伸ばす一方で、高級な美容・パーソナルケア・ヘルスケア製品への支出も引き続き見られた。オンライン販売も20%以上増加し、プロモーションや競争力のある価格が購入を後押しした。
ラマダンは特有の消費期であり、これらの調査結果を1年全体を代表するものとして捉えるべきではない。しかし、これらは、経済的に逼迫した消費者が単に廉価な商品に切り替えるだけだという仮定の弱点を浮き彫りにしている。より有益な問いは、家計が厳しい状況にあっても、インドネシア人がどの商品で節約する用意があり、どの商品を優先し続けるかということである。
小容量パッケージは成長をもたらしているのか、それとも売上を守っているだけなのか?
小容量パックは、数十年にわたりインドネシアの小売業界に定着している。近所のワルンから近代的な小売店までどこでも見かけられ、あらゆる所得層の消費者が様々な理由でこれを購入している。今日、興味深いのは、そうした理由が変化しているかどうかという点だ。
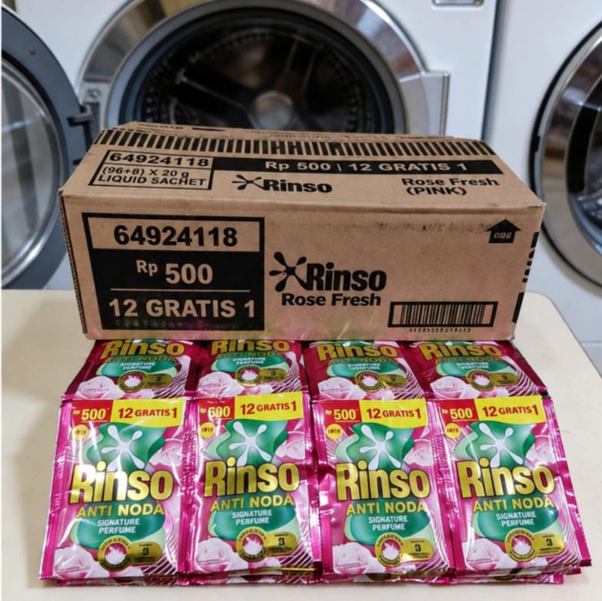
2025年、ユニリーバ・インドネシアは、手頃な価格戦略の一環として、1,000ルピア(0.06米ドル)の「バンゴ」醤油と500ルピア(0.03米ドル)の「リンソ」洗剤のパックを強調した。 2026年上半期、同社は国内売上高が7.1%増、基礎販売数量が7.3%増となったことを報告するとともに、流通および小売業務の遂行面でも改善が見られたとしました。この成長のうち、どれだけが小容量パックによるものかは不明です。
画像提供:Shopee.co.id
インドネシアの消費者にとって、1回あたりの価格が必ずしも決定的な要因とは限りません。大容量パックを購入した方が安上がりだと十分に理解していても、その日の予算が限られているため、小袋を選ぶ人もいるでしょう。また、利便性の高さ、新しい商品を試してみたいという理由、あるいは単にそれ以上の量が必要ないという理由で、少量を購入する人もいます。
より多くの世帯が大容量パックから小容量パックへ移行しているのか、また、総支出は減らしながら購入頻度は増えているのか、という点に関心があります。同様に重要なのは、こうしたパッケージ形態がブランドに新規顧客を呼び込んでいるのか、それとも単に既存顧客の継続購入を後押ししているだけなのかという点です。
こうした傾向は、売上高としては同様の数字を示すかもしれませんが、企業のビジネスにとっての意味合いは大きく異なります。新規世帯を獲得することは、将来の需要を創出する機会となります。一方、経済的圧迫にさらされている顧客を維持するには、価格設定、パッケージサイズ、収益性について異なるアプローチが必要になるかもしれません。
小容量パッケージの売上だけでは、インドネシアの消費者市場の全貌を把握することはできません。今日、家計の購買力に圧力がかかっている状況下では、販売量の増加を「消費者の生活水準が向上している」という証拠として捉えることには、特に慎重になるべきでしょう。
インドネシアの次の消費成長はどこから生まれるのか
インドネシアには、新興中産階級に分類される1億4200万人がいます。この数字は当然ながらグローバルブランドの注目を集めますが、特定の製品に対する市場の規模についてはほとんど何も教えてくれません。同じ経済層に属する世帯であっても、支出の優先順位、小売店へのアクセス、支払い意欲は大きく異なる可能性があります。
全国的な減少傾向の陰には、インドネシア国内におけるより不均一な実態が隠されている。マンディリ研究所による州別分析によると、2025年には全国的に中産階級が縮小した一方で、西ジャワ州と東ジャワ州では増加したことが判明した。他の州では中産階級の人口が減少した。
ジャカルタにいれば、インドネシア国内で消費者市場がいかに異なるかを過小評価しがちだ。首都での成功が、スラバヤ、メダン、あるいはマカッサルでその製品がどのような成果を上げるかについて、驚くほど少ない情報しか与えてくれない。人々が利用する小売チャネル、入手可能なブランド、そして直面する価格は、地域によってかなり異なる。ある製品を別の製品よりも選ぶ理由も同様だ。
インドネシアのブランドや国際的なブランドの両方と仕事をしてきた中で、全国的な市場予測が地域間の違いをいかに容易に覆い隠してしまうかを目の当たりにしてきました。インドネシア全体に対する楽観的な予測だけでは、企業がどこでプレミアムラインを発売すべきか、どの製品に手頃な価格設定が必要か、あるいはジャワ島以外への流通拡大が投資を正当化するだけの十分な需要を生み出すかどうかを判断することはできません。
こうした決定を下す前に解明すべき疑問は、世帯収入という枠をはるかに超えています。消費者の可処分所得が増えた場合、どの商品カテゴリーが恩恵を受けるのでしょうか? プレミアム商品の購入は日常的な習慣になりつつあるのか、それとも依然として時折の「ご褒美」にとどまっているのでしょうか? 消費者はどこで品質向上のために追加費用を支払う意思があり、どこではそれを渋るのでしょうか?
こうした疑問のいずれも、各経済層に何人のインドネシア人が属しているかを知るだけでは答えられません。インドネシアの都市部と農村部の市場を横断した消費者調査を行い、人々が何を購入し、どのくらいの頻度で購入し、いくらまで支払う意思があるかを把握する必要があります。 ジャカルタやその他の主要都市に調査を集中させると、国内の他の地域における購買力、買い物習慣、製品へのアクセス状況の違いを見落とすリスクがあります。
インドネシアの中産階級が縮小したからといって、同国の消費機会が消えたわけではありません。しかし、次の成長段階は、所得の増加から消費の拡大へと至るという予測可能な道筋をたどる可能性は低いでしょう。その成長は、中小都市から、各世帯の実際の家計管理に合致した製品から、あるいは予算が厳しい状況でも消費者が優先し続ける商品カテゴリーから生まれる可能性があります。 インドネシアに投資するブランドにとっての課題は、顧客像について誤った前提を立ててしまう前に、そうした需要の「ポケット」を見つけ出すことです。
Kadence Indonesiaでは、消費者がどのように購買決定を行うか、どのような要因が支出の優先順位を左右するか、そして持続可能な成長の機会がどこにあるかを、ブランドが理解できるよう支援しています。市場参入、価格設定、製品ポートフォリオの決定に役立つ調査について、当社のインドネシアチームにご相談ください。
よくある質問
経済成長しているにもかかわらず、なぜインドネシアの中産階級は縮小しているのか?
経済成長は一貫して、より高賃金で安全な雇用につながるわけではありません。実質賃金の圧力と生産性の低い部門への雇用の集中により、家計の購買力が制限され、中間層の消費レベルを維持できるインドネシア人が少なくなっている。
2025年時点で、インドネシアの中産階級には何人いるのか?
マンディリ・インスティテュートがインドネシア中央統計庁(BPS)のデータを分析したところ、2025年時点のインドネシアにおける中間層の人口は約4670万人(全人口の16.6%)となり、2024年の4790万人から減少した。
インドネシアの台頭する中間層とは、どのようなものか?
インドネシアにおける「中間層予備軍」とは、消費支出が国の貧困ラインの1.5倍から3.5倍の範囲にある人々を指す。2025年時点で、この層の規模は約1億4200万人に達し、全人口の50.4%を占めている。
インドネシアの消費者の支出習慣は、どのように変化しているのでしょうか?
消費者の選別意識は高まっており、一部のカテゴリーでは手頃な代替品を求める一方で、自身が価値を感じる製品や体験には引き続き支出を行っています。購買の意思決定においては、家計の状況、得られる利点、プロモーション、さらにはラマダンやレバランといった特定の機会が、ますます強く反映されるようになっています。
インドネシアで変化しつつある中間層は、消費者向けブランドにとって何を意味するのか?
ブランドは、需要を予測する際、国の経済成長や所得区分だけに頼ることはできない。地域的な違い、家計における支出の優先順位、そして支払い意欲を理解することは、企業が市場拡大、製品ポートフォリオ、価格設定に関して、より適切な意思決定を行う助けとなる。