インドの人口は約15億人で、2026年4~6月期の経済成長率は7.8%を記録した。同期間の家計消費は7.1%増加した。国際的なブランド各社が事業拡大計画においてインドを重要な位置づけにしている理由は、容易に理解できる。
しかし、こうした企業のいくつかを躊躇させるような数字がある。
BNPパリバが2026年10月に発表した分析によると、同社の定義する「経済的に安定した中産階級」に該当するのは、インドの人口のわずか1.6%、2,400万人未満に過ぎないと推定されている。これは特に厳格な定義であり、インドにはこのグループ以外にも巨大な消費者市場が存在する。 とはいえ、ビジネスチャンスを評価する際には、15億人近くという人口と2,400万人という数字の差を検証する価値は十分にある。
インドネシアもまた興味深い状況を示している。同国の経済は2026年第3四半期に5.47%成長したにもかかわらず、中産階級の人口は2024年の4,790万人から2025年には4,670万人へと減少した。 一方、ベトナムの経済は2026年の最初の9か月間で9.01%拡大し、個人消費も堅調に伸びています。
これら3つの経済はいずれも拡大していますが、高級スキンケア製品、加工食品、あるいは家電製品を販売する企業にとっては、どこに投資すべきかについて、まったく異なる3つの結論に達する可能性があります。
ある国には、自社のターゲット層に合致する消費者が何百万人といるかもしれない。しかし、そのうちの何人が自社製品を欲しがり、定期的に購入する経済力があり、利用可能な販路を通じて現実的にリーチできるだろうか? その数字を特定するのは、はるかに難しい。
市場は見た目ほど大きくない
国別の平均値は、購買力における巨大な格差を隠してしまうことがある。2つの国が1人当たりGDPで類似していても、高級化粧品、加工食品、あるいは家電製品を販売する企業にとって、そのビジネスチャンスは大きく異なる可能性がある。
インドの「家計消費支出調査」によると、都市部における1人当たりの月間平均支出は6,996ルピー(約74米ドル)であるのに対し、農村部では4,122ルピー(約44米ドル)でした。 都市部の消費者の中で最も富裕な上位5%の層では、その額は20,310ルピー(約216米ドル)に達した。
この調査は2023~24年に実施されたものだが、その調査結果は2026年10月のBNPパリバの分析においても依然として重要な意味を持つ。同報告書では、購買力を調整したインドの一人当たり消費額が、インドネシア、ベトナム、フィリピンよりも約30%低いと推定されている。
全国展開を計画しているメーカーにとって、これが何を意味するか考えてみよう。プレミアム製品のターゲット層は比較的少数の都市に集中している可能性がある一方で、より手頃な価格のバージョンは、はるかに幅広い顧客層にアピールするかもしれない。どちらも大きなビジネスチャンスとなり得るが、必要な価格設定、流通、投資は大きく異なってくるだろう。
適切な所得層を特定したとしても、それで問題が解決するわけではない。同程度の購買力を持つ消費者であっても、優先順位は大きく異なる場合がある。ある世帯は教育やテクノロジーには多額の支出をする一方で、食料品に関しては極めて価格に敏感であるかもしれない。また、別の世帯は高級なパーソナルケア製品を定期的に購入する一方で、家電製品の買い替えにはほとんど関心を示さないかもしれない。
主に人口や所得に基づいて市場規模を推定すると、こうした違いを見落とす可能性があります。カテゴリーへの浸透率、購入頻度、そして消費者が支払ってもよいと考える金額は、すべて実際のビジネスチャンスの大きさに影響を与えます。
また、製品を一度だけ購入する100万人の消費者が、毎月購入する50万人の消費者と同じだけの価値があるとは限らない。
中産階級に関する前提
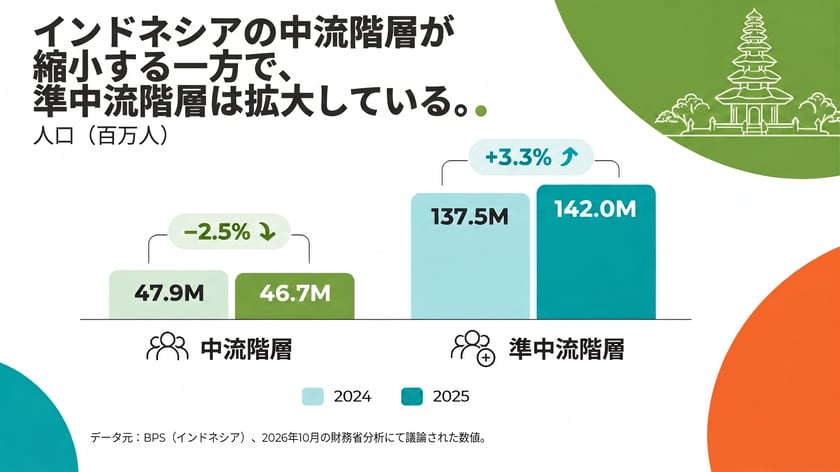
経済成長が続いているにもかかわらず、インドネシアの中産階級は縮小しています。政府の統計データによると、その人口は2024年の4,790万人から2025年には4,670万人に減少しました。一方、中産階級を目指す層は1億3,750万人から1億4,200万人に増加しました。
経済が成長を続ける中で、これは同国の中産階級の基準をわずかに下回る位置にいる、相当数の消費者を意味している。
ある人は高級シャンプーを余裕で購入できるものの、セール時しか買わないかもしれない。別の消費者は同じ収入がありながら、定価を喜んで支払う一方で、他のパーソナルケア製品への支出は大幅に抑えているかもしれない。どちらのパターンも特に驚くべきことではないが、それらは全く異なる売上予測をもたらす。
パッケージサイズもこの方程式を変える要因となり得る。より手頃な価格の小容量パッケージは、通常ならフルサイズ製品を購入しないような消費者を惹きつける可能性がある。ただし、そうした小容量パッケージが十分な販売数量と利益率を生み出せるかどうかは、また別の問題である。
インドネシアで拡大を続ける新興中産階級は、こうした購買行動を理解している企業にとって大きなビジネスチャンスとなり得る。しかし、所得の増加が自動的に高級製品への需要拡大につながるという前提は、投資予測の根拠としてはリスクが高い。
メーカーは、自社製品を購入する経済的余裕と関心を持つ数百万人の消費者を特定できるかもしれない。しかし、彼らがどれくらいの頻度で購入するか、1回の購入でいくら使うか、そしてどこで買い物をするかによって、その潜在的な需要のうちどれだけが実際の売上につながるかが決まる。
消費者にリーチできるかどうかはまた別の問題
企業は有望な消費者層を特定し、魅力的な価格設定を行っても、自社製品を購入する可能性が最も高い人々にリーチするのに苦労する可能性がある。
NielsenIQの2026年レポートによると、インドの都市部におけるFMCG(日用消費財)売上高に占めるEコマースの割合はわずか6%にとどまり、大都市圏では14%、国内の8大都市圏では18%に上昇していることが明らかになった。
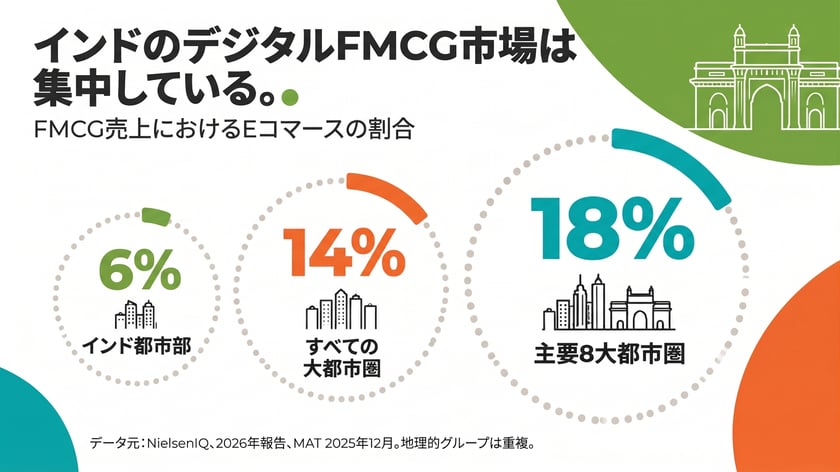
ムンバイやバンガロールでは、都市部の富裕層をターゲットにした「デジタルファースト」の製品投入が商業的に理にかなっているかもしれない。しかし、その他の地域の消費者にリーチするには、コスト、小売パートナー、販促要件が異なる、全く別の流通戦略が必要となる可能性がある。
インドネシアには独自の小売事情がある。2026年初頭のSnapcartの調査によると、日用品を定期的にオフラインで購入している回答者の53%が、「 ワルン」として知られる伝統的な近所の商店を利用していた 。また、アルファマートとインドマレットもそれぞれ48%、47%と広く利用されていた。
大手スーパーマーケットチェーンとの流通契約は、市場参入のプレゼンテーションでは印象的に映るかもしれない。しかし、ターゲットとする消費者が買い物の大半を別の場所で行っている場合、その契約の有用性はかなり低下する可能性がある。
買い物客調査や小売監査を実施することで、消費者が未知のブランドをどこで発見し、商品を比較し、リピート購入を行っているかを明らかにすることができます。また、メーカーが構築しようとしている流通網と、ターゲット層の買い物習慣との間に存在するギャップを浮き彫りにすることも可能です。
こうした調査結果は、発売対象都市の選定、提携する小売パートナーの選定、提供されるパッケージサイズ、そして顧客獲得に必要なマーケティング予算の変更につながる可能性があります。
流通網に関する楽観的な想定に基づいて全国展開を行うよりも、よく把握されている少数の地域に集中した小規模な立ち上げの方が、より有用な商業的エビデンスをもたらす可能性があります。
ベトナムのデジタルブームには落とし穴がある
2026年の最初の10か月間、ベトナムの商品および消費者向けサービスの小売売上高は実質7.7%増加した。Google、テマセク、ベインの予測によると、同国のEコマース市場は今年、2025年から22%増の320億米ドルに達すると見込まれている。
しかし、そのオンライン活動の多くは2つのプラットフォームに集中している。
YouNet ECIの2026年第3四半期の分析によると、同社が追跡した4つの主要マーケットプレイスにおける総商品価値(GMV)の98%近くを、ShopeeとTikTok Shopが占めていることが判明した。
このため、これらのプラットフォームは、ブランドがベトナムの消費者にリーチする方法に対して多大な影響力を持っている。マーケットプレイスでの露出度、プロモーション費用、手数料、そして既存の出品者との競争は、いずれも市場参入の経済性に影響を及ぼし得る。
あるブランドは自社製品に対する需要が十分にあるにもかかわらず、顧客獲得コストが予想を大幅に上回っていることに気づくかもしれない。一方で、別のブランドは、自社の流通網に多額の投資をすることなく、プラットフォームの既存のユーザー層を活用できる可能性がある。
この違いによって、ベトナムが魅力的な事業拡大の機会となるか、それとも単に魅力的に見えるだけの市場にとどまるかが決まる可能性があります。
市場調査が投資判断を変える場合
ある企業は、経済成長率に基づいてベトナムをインドネシアより優先順位高く位置づけていたとしても、カテゴリー別の需要、現地の競合他社、顧客獲得コストを調査した結果、その判断を覆すこともあるでしょう。
あるいは、インドでは全国展開を試みるよりも、5つの主要都市を通じて市場に参入した方が、初期の収益性が高いことが判明することもあるだろう。
しかし、市場参入の予測においては、消費者が製品そのものにどう反応するかが明らかになる前に、人口、所得の伸び、予測される市場シェアが過度に重視されてしまうことがある。
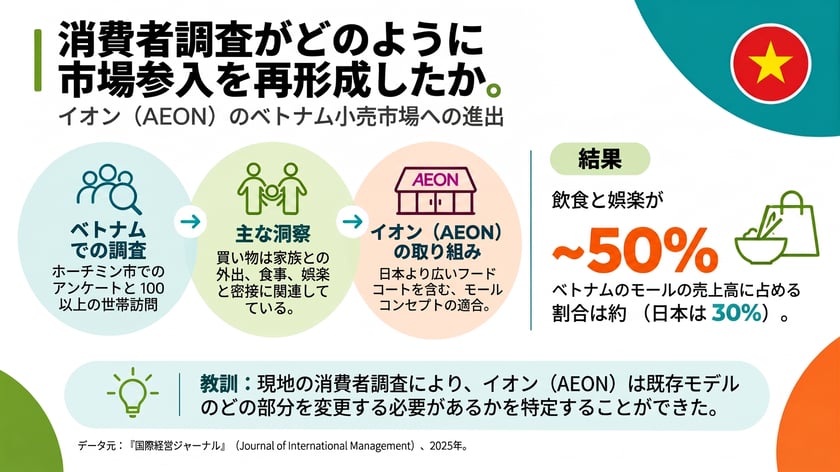
日本の小売企業「イオン」は、その好例である。ベトナム市場に参入する前に、同社は消費者調査を実施し、ホーチミン市の100世帯以上を訪問した。調査の結果、買い物は家族での外出、食事、娯楽と密接に関連していることが判明した。
イオンはこれに応じてショッピングモールのコンセプトを調整し、日本で通常提供しているものよりも広いフードコートを設けた。2015年3月までに、食品・飲料・娯楽部門がモールの売上の約半分を占めるようになったが、日本では平均30%にとどまっている。
『 Journal of International Management』誌に2025年に掲載された研究で報告されたこの事例は、 現地の消費者調査が、イオーンが新規市場向けに開発した小売体験にどのように影響を与えたかを示している。
この原則は新製品の発売にも当てはまります。例えば、東南アジアに進出する高級パーソナルケアブランドを想定してみましょう。コンセプトテストでは、消費者がその成分や効能に強い関心を示すかもしれません。しかし、現地の馴染みのある製品と並べて実際の価格を見せられたらどうなるでしょうか?消費者はそれを定期的に購入するでしょうか、たまに購入するでしょうか、それとも割引時のみ購入するでしょうか?
選択ベースのコンジョイント分析を用いれば、こうしたトレードオフを検証できます。現地での製品テストにより、提案内容が期待に応えているかどうかが明らかになり、買い物客調査を通じて、消費者がその商品をどこで見つけられると期待しているかを特定できます。
調査結果によっては、小容量パッケージの採用、異なる製品ラインナップの展開、あるいは量販店ではなく専門小売店を通じた発売が推奨される可能性があります。
市場参入調査で明らかにすべきこと
|
調査課題 |
商業上の意思決定 |
|
現在、このカテゴリーの商品を購入している消費者はどれくらいいるか? |
現実的な市場規模の推定 |
|
既存ブランドはどのようなニーズを満たせていないか? |
製品のポジショニングと差別化 |
|
地元の競合製品と比較して、消費者はいくらまで支払うか? |
価格設定とパッケージ構成 |
|
ターゲットとなる消費者は、どこで製品を見つけ、購入するのか? |
販路の選定と発売地域 |
|
リピート購入を促す要因は何か? |
売上高および顧客維持率の想定 |
|
顧客にリーチし、サービスを提供するにはどの程度のコストがかかるか? |
事業としての実現可能性と投資規模 |
調査で予測できることには限界があります。アンケートで示された購入意向は売上予測ではなく、高度な選択実験でさえ、実際の市場における競争圧力を完全に再現することはできません。
限定的なローンチを行うことで、本格的な展開に踏み切る前に、実際の購買行動に基づいて仮定を検証することができます。
調査の結果、当初の投資計画が裏付けられることもあれば、別の市場への参入、対象都市の絞り込み、あるいは製品の変更が示唆されることもあります。場合によっては、参入を見送ることが賢明な判断となることもあります。
市場参入前に市場を把握する
Kadenceは、消費者調査、競合分析、価格調査、および現地市場に関する専門知識を通じて、グローバルブランドが市場機会を評価できるよう支援しています。インド、東南アジア、またはその他の国際市場への進出をご検討中の方は、 までご連絡いただき、より強固なビジネスケースの構築について、当社のチームにご相談ください。
よくある質問
企業は、どの新興国市場に参入するかをどのように選ぶのでしょうか。
企業は、人口、GDP成長率、消費者の購買力、カテゴリー需要、競合状況、そして市場へのアクセスしやすさといった要素を評価します。市場調査は、特定の製品を購入する可能性のある消費者の数や、消費者が支払ってもよいと考える価格、さらには、その市場に対して収益を上げられる形でアプローチできるかどうかを判断する助けとなります。経済規模が最大であることや、成長スピードが最も速いことが、必ずしも最も魅力的なビジネスチャンスであるとは限りません。
新興国市場に参入する際、なぜ消費者調査が重要なのでしょうか?
消費者調査は、国の経済指標では捉えきれない購買習慣、満たされていないニーズ、ブランドの好み、価格に対する感度を明らかにします。これにより、グローバル企業は多額の投資に踏み切る前に、製品と市場の適合性(プロダクト・マーケット・フィット)を評価し、有望な顧客セグメントを特定した上で、価格設定や製品、流通戦略を最適化することが可能になります。
インド、インドネシア、ベトナムに進出する際の最大の課題は何ですか?
課題は大きく異なります。インドは地域によって購買力と小売アクセスに大きな違いがあります。インドネシアの中産階級は手頃な価格の圧力に直面しているが、伝統的な小売業は依然として重要である。ベトナムの急速に拡大する電子商取引市場にはチャンスがありますが、競争と主要市場への依存が顧客獲得コストに影響を与える可能性があります。
企業は、新製品の真の市場規模をどのように推定できるだろうか。
市場規模を適切に算出するには、人口や所得のデータに加え、カテゴリー浸透率、購入頻度、支払い意欲、流通へのアクセスしやすさを組み合わせる必要があります。また、消費者セグメンテーション、コンセプトテスト、価格調査を行うことで、ビジネスとして意味のある需要を推計することが可能になります。こうした分析結果は、現地の競合状況、チャネルにかかるコスト、そして現実的な売上前提と照らし合わせて検証すべきです。
市場調査は、海外市場参入に伴うリスクをどのように低減できるか?
市場調査は、企業が製品を発売する前に、消費者需要、価格設定、製品の好み、購買行動に関する仮説を検証するのに役立ちます。選択型コンジョイント分析、ショッパー調査、競合分析、あるいは管理された市場でのパイロット展開といった手法を用いることで、潜在的な障壁を特定し、発売地域、製品の調整、投資規模に関する意思決定の指針を得ることができます。